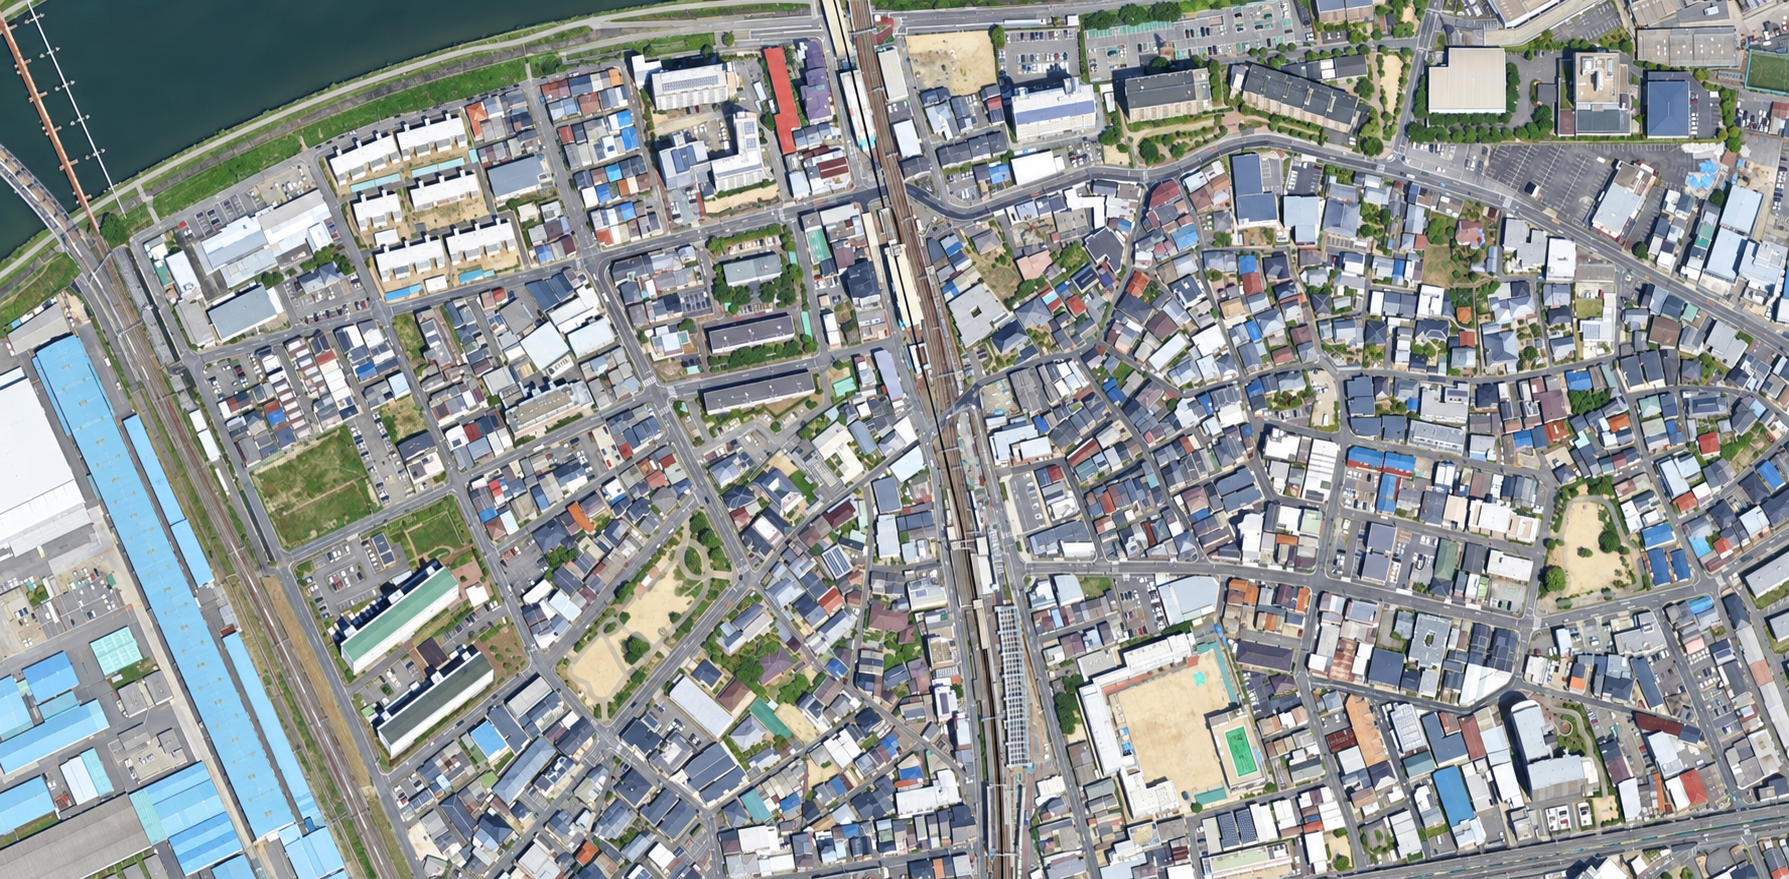
商圏分析レポート|半径1,000m圏
阪急千里線 下新庄駅 商圏データ完全公開
夜に戻る4万人の生活圏。夜間人口40,044人・昼夜比0.75倍から読む「下新庄駅1km商圏」の反復需要と出店立地
下新庄商圏で最初に見るべきなのは鉄道の大きさだけではありません。夜間人口40,044人に対して昼間人口は30,123人、昼夜比は0.75倍です。鉄道の利用規模を見ると、2025年の下新庄駅1日平均乗降人員は7,884人です。居住人口の厚みに比べて日中の滞在人口が小さいため、平日昼間の偶発客を待つより、帰宅後や休日に繰り返し使われる需要を取りにいく設計が商圏構造と整合します。
ここへ総世帯数22,580世帯と共同住宅世帯16,363世帯を重ねると、下新庄は『広域から一度だけ来てもらう街』より、『近隣生活者に短時間で何度も使ってもらう街』として読む方が自然です。持ち帰り、予約、訪問、宅配のように、移動負担を減らす価値を商品設計へ組み込める業態は相性を検討しやすくなります。
ただし需要は一様ではありません。外食支出は全国比127.8%、住居支出は149.3%である一方、教育支出は79%です。人口や所得だけで業態を選ぶのではなく、実際の支出強度と既存供給を分けて確認する必要があります。
加えて、下新庄駅を含む阪急京都線・千里線の連続立体交差事業は、2026年4月1日時点で工事費ベース73%まで進み、2028年度高架切替を目標に進行しています。現在の踏切や横断動線をそのまま長期前提に置かず、工事中の足元と高架切替後の動線を二層で捉えます。短期回収型なら今の生活導線を重視し、長期契約なら将来の出入口、道路接続、視認性の変化まで現地で確かめるべきです。
この読み方では、駅前を歩く人数の多寡より、生活者が一週間の中で何度接点を持てるかが重要になります。商圏の強みを広告で一気に刈り取るのではなく、近さ、速さ、予約のしやすさ、受取のしやすさを積み重ね、再来の理由を明確にできるかが収益の安定性を左右します。
まず結論|下新庄駅で出店するなら
結論として、下新庄商圏は夜間人口40,044人と昼夜比0.75倍から、住宅側の反復需要を中心に読む商圏です。鉄道利用だけを集客力の代理にせず、帰宅、買い足し、予約、宅配といった生活場面を具体化してから業態と物件を選ぶ方が安全です。
優先したいのは、外食支出127.8%の追い風を受ける中食・軽飲食、生活圏で再来を取りやすい予約型サービス、高齢層9,862人を含む訪問・宅配型です。一方、教育支出79%のように支出面が弱い分野は、人口だけで強気に判断せず競合と価格受容性を追加確認します。
物件は駅前一択ではなく、住宅への帰宅動線、自転車の寄りやすさ、配送の積み込みやすさを業態別に優先します。下新庄駅を含む阪急京都線・千里線の連続立体交差事業は、2026年4月1日時点で工事費ベース73%まで進み、2028年度高架切替を目標に進行しています。この進捗を踏まえると、現在の歩行ルートと将来の鉄道アクセスを同一視しないことも出店判断の前提です。
したがって業態選定は『需要があるか』だけで終えず、その需要を取るために必要な営業時間、人員、面積、設備が商圏の売上規模に見合うかまで確認します。住宅地商圏では、小さな需要を大きな固定費で取りにいかない設計が欠かせません。
下新庄駅の出店判断サマリー
駅の位置づけと需要構造を詳しく見る
駅の位置づけと商圏の基盤
下新庄駅は阪急千里線の生活駅で、駅を中心とする商圏には夜間人口40,044人が暮らしています。鉄道利用については、2025年の下新庄駅1日平均乗降人員は7,884人です。巨大ターミナルのように駅前通過量だけで商売を成立させる前提は置きにくい一方、住宅側へ向かう日常動線を捉えれば反復利用を設計できます。
昼間人口30,123人と夜間人口の差は、日中に外へ出る住民が一定数いることを示します。つまり朝夕の時間帯、休日、在宅層の生活時間を分けて観察する必要があります。店舗前の一時点だけで人流を判断せず、改札から住宅方向へどの道に分かれるか、自転車がどこを通るか、買い物の寄り道がどこで起こるかを現地確認するのが実務的です。
さらに下新庄駅を含む阪急京都線・千里線の連続立体交差事業は、2026年4月1日時点で工事費ベース73%まで進み、2028年度高架切替を目標に進行しています。工事中は仮設動線や踏切周辺の滞留が生じ得るため、現在の視認性を恒久条件とみなさない方がよいでしょう。契約期間が長い業態ほど、将来の鉄道出入口や横断性改善が商圏の結びつきを変える可能性を織り込みます。
比較を見る際も、吹田駅や淡路駅の規模をそのまま当てはめるのではなく、下新庄自身の住宅密度、世帯構成、支出特性を基準にします。鉄道間比較は『大きいか小さいか』ではなく、広域流入を狙うのか、近隣の生活頻度を狙うのかという戦略差を明らかにするために使います。
鉄道周辺を歩く際は、線路の東西で住宅密度や生活施設への向きが変わるかも確認します。同じ徒歩圏でも横断のしやすさや踏切待ちで心理的な距離は変わるため、円形商圏をそのまま実利用圏とみなさず、生活者の実際の移動負担を地図へ重ねる必要があります。
需要構造と出店の方向性
需要の土台は総世帯数22,580世帯と一人世帯13,252世帯です。共同住宅世帯も16,363世帯あり、徒歩や自転車で短時間に済ませたい生活需要を考える余地があります。大容量や長時間滞在だけを前提にするより、少量、即時、予約、受取といった選択肢を持たせる方が生活場面へ入り込みやすくなります。
支出面では外食が全国比127.8%、食料全体が109.8%、教養娯楽が102.7%です。生活者の財布がすべての分野で強いわけではないため、商圏全体の消費額ではなく一世帯当たり支出を業態ごとに照合する必要があります。
反対に教育支出は79%で、教育系を選ぶなら学齢人口3,485人だけでは不十分です。既存塾の供給、月謝水準、送迎や自転車導線、家庭の比較検討行動まで確認し、支出面の逆風を上回る根拠があるかを見ます。
高齢層は9,862人、高齢単身世帯は3,049世帯です。これは医療や介護だけを意味する数字ではなく、買い物、食事、家事、移動など生活支援の利用場面を考える母数でもあります。店舗型と訪問型を同じ競争軸で評価せず、商圏内でサービスを届ける効率まで含めて需要を判定します。
需要をさらに細かく見ると、店舗へ来る必要があるサービスと、商圏内へ届けられるサービスでは同じ人口を違う形で使えます。予約型は来店時間を分散でき、宅配型は駅前賃料から離れられます。商圏の人口をどの提供方式で売上へ変換するかを先に決めると、物件条件を過剰に求めずに済みます。
反復需要では、一回あたりの客単価と同じくらい離脱率も見逃せません。近隣住民が日常的に比較する競合がある場合、初回割引よりも営業時間の安定、待ち時間、品質の再現性、予約変更のしやすさなど、継続利用の摩擦を減らす運営が差になりやすいと考えられます。
下新庄駅の商圏で注目したい3業態
- 弁当・惣菜・デリ専門店食料 商圏1世帯当たり年間支出 98.64万円/世帯年、食料 全国比 110%。日常の食需要が全国水準を上回るため、帰宅時の持ち帰り需要を軸に、既存の惣菜・弁当供給との重なりを確認する。
- 高齢者向け配食・宅配弁当65歳以上人口 9,862人、高齢単身世帯 3,049世帯。来店を前提にしない生活支援需要の母数として捉え、既存配食の配送範囲・曜日・料金との重なりを確認する。
- パーソナルジム教養娯楽 商圏1世帯当たり年間支出 32.71万円/世帯年、教養娯楽 全国比 103%。支出は全国水準をやや上回るため、継続課金を支える対象人口と近隣ジムの供給状況を合わせて確認する。
3業態は順位ではなく、商圏データから先に検討したい候補です。ただし、競合状況の確認が最優先事項です。
この分析のデータ範囲と見方
本記事は商圏データと作成時に取得した公開情報を基に、店舗立地研究所が出店の方向性を分析したものです。統計の時点は指標ごとに明記しています。
商圏データ等には、5年ごとの国勢調査などを基礎資料とする項目が多く、記事作成日時点より数年前の統計を含む場合があります。この点に注意し、各指標の時点を確かめてご利用ください。
円形商圏は実際の徒歩動線と完全には一致しません。候補地を絞った後は、店舗前人流、競合、視認性、物件条件を加えて最終判断します。
下新庄駅商圏 主要KPI一覧
店舗立地研究所の判断
- 夜間・昼間・購買の人口を同じ意味で扱わず、想定顧客がどの母数に属するかを先に決めます。
- 鉄道利用は店舗前通行量ではないため、改札から候補地までの実動線を時間帯別に確認します。
- 支出が強い費目でも競合が多ければ差別化が必要です。需要と供給を別々に評価します。
- 数字の差が売上へどうつながるかを確認するため、候補業態ごとに「誰が・いつ・何の用事で使うか」を一文で定義します。その場面を支える指標が複数あるかを確認し、単独指標だけの仮説は現地調査で慎重に検証します。
- 損益へ落とす段階では、商圏人口に一律の来店率を掛けるのではなく、利用場面ごとに対象人数を絞ります。帰宅時の持ち帰り、休日の予約、在宅層への宅配など、接点が生まれる時間と提供方法を分け、必要客数が現実的かを確認します。さらに繁忙時間へ人員を集中できるか、閑散時間の固定費を抑えられるかまで検討すると、需要規模とオペレーションを同じ土俵で比較できます。
- 指標が強くても物件前で顧客へ変換できなければ意味がありません。候補地ごとに視認、横断、駐輪、雨天時の動き、競合への寄り道を観察し、数字から作った仮説が現場で成立するかを確かめます。調査結果が想定と違う場合は数字を都合よく解釈せず、業態か物件のどちらを見直すべきかを判断します。
主要指標では、夜間人口40,044人、昼間人口30,123人、商業人口21,286人を分けて読むことが重要です。三つは同じ『人の数』でも意味が異なり、居住、日中滞在、購買力の代理をそれぞれ表します。どれか一つだけで店舗売上を推定すると、対象顧客と利用時間を取り違えやすくなります。
来街倍率は0.53倍、購買集中度は0.71倍です。高い繁華街型の吸引力を前提にするより、近隣住民の生活購買を確実に取り込む方が筋のよい設計です。看板の遠距離視認より、住宅動線からの入りやすさ、短い待ち時間、再来しやすい予約枠の方が成果へ直結しやすい業態もあります。
年間小売販売額は224.9億円、飲食店事業所数は139事業所です。市場規模が存在しても、既存店舗が多い分野では差別化が必要です。逆に供給が少なくても支出が弱ければ未充足需要とは言い切れません。FC選定ではこの二つを独立して評価するのが安全です。
鉄道利用については2025年の下新庄駅1日平均乗降人員は7,884人です。乗降人員は店舗前通行量ではなく鉄道利用の規模なので、物件評価では改札位置から候補地までの実際の歩行経路へ落とし込む必要があります。朝、夕方、休日で人の向きが変わるかを観察し、想定顧客が店前を通る時間と営業時間を一致させます。
KPIは優劣を決める順位表ではなく、出店仮説を組み立てる材料です。住宅人口が厚い、日中人口が相対的に小さい、外食支出が強い、高齢単身世帯があるという複数の特徴を重ね、どの顧客をどの場面で取り込むかを先に決めます。その後に賃料、面積、競合、採用、配送条件を照合すると、数字の読み上げから出店判断へ進めます。
指標同士の関係を見るときは、強い数字と弱い数字を同時に置きます。居住人口が厚くても商業吸引が弱ければ、遠方客を期待するのではなく近隣客のシェアを高める必要があります。支出が強くても競合が多ければ、立地と商品だけでなく運営の違いを明確にしなければなりません。
主要KPIの定義・時点・出店への意味を表で見る
| 指標 | 値・単位 | 時点・定義 | 出店への意味 |
|---|---|---|---|
| 夜間人口 | 40,044人 | 2020年・国勢調査等 | 4万人規模の居住人口があり、食品・美容・生活サービスなど反復利用型の需要母数として見込めます。駅前通過客だけでなく、住宅地で繰り返し使われる頻度設計を優先したい指標です。 |
| 昼間人口 | 30,123人 | 2021年・推計昼間人口 | 夜間人口より約1万人少なく、平日日中は通勤・通学による流出を前提に考える必要があります。夕方の帰宅時間帯、夜間、休日に需要を取り戻せる商品・営業時間かを確認します。 |
| 総世帯数 | 22,580世帯 | 2020年・国勢調査等 | 2.2万世帯超の生活単位があり、単発集客より世帯内で繰り返し使われる商品・サービスと相性があります。単身世帯の多さも踏まえ、小容量・短時間・定期利用まで検討します。 |
| 65歳以上比率 | 24.6% | 2020年・国勢調査等 | 約4人に1人が65歳以上で、配食や生活支援では移動負担を減らし継続利用しやすい仕組みが重要です。来店型だけでなく配送・訪問型も比較し、住宅地側での利用しやすさを確認します。 |
| 1日平均乗降人員 | 2025年の下新庄駅1日平均乗降人員は7,884人です。 | 2025年・阪急電鉄公表値 | 7,884人/日は近隣主要駅より小さく、駅前通過量だけに依存した集客は慎重に見る必要があります。帰宅動線や近隣居住者の固定客化で必要売上を作れる業態かを確認します。 |
| 商業人口 | 21,286人 | 2021年・商業統計等 | 2万人超の商業人口を基礎に、日常購買を商圏内へ取り込める商品頻度と価格帯を組み立てます。夜間人口との差も踏まえ、生活人口を実際の購買へ変えられるかを見ます。 |
| 来街倍率 | 0.53倍 | 複数時点を使用・算出値 | 来街倍率0.53倍は外部からの来街依存が強くない構造を示します。遠方客を大量に呼ぶ前提より、近隣居住者が立ち寄る理由を積み上げ、反復利用を作れるかを重視します。 |
| 昼夜比 | 0.75倍 | 複数時点を使用・算出値 | 昼夜比0.75倍は昼間流出型の構造を示すため、平日日中だけで売上を作る計画は慎重に見ます。帰宅時間帯、夜、休日の需要を取り込み、時間帯別売上を組み立てられるか確認します。 |
| 購買集中度 | 0.71倍 | 2021年・商業統計等 | 購買集中度0.71倍は商圏外への購買流出余地を示します。近隣で済ませたくなる利便性、専門性、予約のしやすさを明確にし、既存の買物先から需要を移せるかを確認します。 |
| 年間小売販売額 | 224.9億円 | 2021年・商業統計等 | 年間小売販売額224.9億円は総額だけで評価せず、狙う費目の1世帯当たり支出強度と競合密度へ分解して判断します。市場があっても自店が取り込める具体的需要かを確認します。 |
| 飲食店事業所数 | 139事業所 | 2021年・商業統計等 | 飲食店139事業所が存在するため、外食支出が強いだけで参入余地ありとは判断できません。時間帯、商品、価格、持ち帰り対応など既存店との差を現地で比較し、選ばれる理由を具体化します。 |
統計の時点や定義は指標ごとに異なります。単一指標で結論を出さず、複数の需要軸を重ねて判断してください。
商圏を読む|数値を出店判断につなげる
商圏の構造
構造としては夜間人口40,044人が昼間人口30,123人を上回る住宅地性が出発点です。駅前通過量の最大化より、住宅へ戻る人と商圏内で過ごす人の反復需要を取り込む設計を優先します。
日中に人口が減る構造は弱点であると同時に、夕方以降へ需要が戻る可能性を示します。営業時間と人員を一日均等に置くのではなく、需要が戻る時間へ重点配分できる業態ほど効率化しやすくなります。
需要の強み
強みは外食支出127.8%や住居支出149.3%など、生活に近い費目で支出が相対的に強いことです。支出が強い分野でも競合は別確認し、需要の存在と供給余地を混同しません。
生活費目の支出が強いことは、近隣で日常消費を取り込む余地を示します。ただし強い支出を既存店がすでに獲得している場合もあるため、価格以外の選ばれる理由を競合調査から作ります。
出店計画に織り込む条件
条件面では下新庄駅を含む阪急京都線・千里線の連続立体交差事業は、2026年4月1日時点で工事費ベース73%まで進み、2028年度高架切替を目標に進行しています。この進捗を出店計画へ織り込む必要があります。工事中の仮設動線と将来の動線を分け、長期契約では高架切替後の出入口や横断性まで確認します。現在の人通りだけを恒久的な立地価値として扱わないことが大切です。
工事による一時的な人の偏りは、現地調査で記録しても長期需要として固定しません。賃貸借期間、内装回収、将来の鉄道アクセスを同じ時間軸へ並べて判断することが必要です。
下新庄駅の最新ニュース・トピック
調査日:2026年9月20日。発表・計画・着工・開業を区別して掲載しています。
- 下新庄駅を含む連続立体交差事業、工事進捗73%(2026-04-03/大阪市)
阪急京都線・千里線の淡路駅付近約7.1kmを高架化し、下新庄駅を含む4駅を高架駅化する事業が継続しています。2026年4月1日時点で用地取得99%、工事費ベース73%まで進みました。
高架切替後は踏切除却と市街地分断の改善が期待されます。短期の工事中動線と、中長期の歩行・自転車動線変化を分けて物件評価する必要があります。
- 下新庄でオーケー新店の建設が進行(2026-09-12/号外NET 東淀川区)
下新庄4丁目で計画されている「オーケー(仮称)下新庄店」は工事が進行しています。現地工事看板などから、当初案内より開業時期が後ろ倒しになる可能性が報じられています。
食品スーパーの大型新規供給は、価格競争だけでなく駅周辺の買物動線を変える可能性があります。食品物販では正面競争を避け、惣菜・専門性・時間帯など、担う役割をずらす設計が有効です。
- 東淀川区西部でバリアフリーまちづくりの協議が継続(2026-07-16/大阪市東淀川区)
東淀川区西部地域では、バリアフリーまちづくり協議会の活動が2026年度も継続しています。鉄道高架化と合わせて、駅周辺や地域内の移動環境を考える議論が続いています。
徒歩・自転車・高齢者の移動しやすさは、来店型サービスの実効商圏に直接影響します。入口段差、駐輪、夜間照明、横断動線などを物件選定時に現地確認する価値が高まります。
- 東淀川区で事業継続計画(BCP)の学びの場を開催(2026-09-14/大阪市東淀川区)
東淀川区は2026年9月、地域向けにBCP策定の学びの場を案内しました。店舗事業者にとっても、災害時の営業継続や従業員・顧客の安全確保は、地域密着経営の基礎条件です。
小規模店舗でも、電源・通信・仕入れ・避難導線の代替手段を事前に整理することで休業リスクを下げられます。高架工事中の周辺環境も含め、平時と非常時の両方で動線を確認したいところです。
- 大阪市が2026年度の中小企業支援情報を更新(2026-07-27/大阪市)
大阪市は2026年度の中小企業サポートメニューと支援情報一覧を更新しています。販路開拓、生産性向上、新事業開発など、店舗事業者も検討し得る支援策への入口が整理されています。
制度は募集期間や対象経費が変わるため、物件契約や設備発注の前に最新要件を確認してください。開業投資の全額を前提にせず、適用可能な費目だけを資金計画へ反映するのが安全です。
最新トピックは公開情報をもとに整理しています。計画や募集状況は今後変更される場合があります。 動的な情報は公開後にも変化するため、出店判断の直前には同じ公式情報へ戻って再確認することを推奨します。
下新庄駅で選ぶべき立地・店舗物件の条件
店舗立地研究所の判断(結論は出店業態により異なる)
- 鉄道距離より、住宅への帰宅方向、自転車の寄りやすさ、荷受けのしやすさを業態別に比較します。
- 予約型は上階低賃料、持ち帰り型は一階視認性など、必要条件を分けて物件を見ます。
- 工事中の仮設動線を恒久条件とみなさず、長期契約では将来配置も確認します。
- 候補物件は同じ賃料単価で比べるだけでなく、必要な来店数、広告費、営業時間、人員まで含めた月次固定費で比較します。安い物件でも認知獲得に費用がかかる場合があるため、総コストで判断します。
- 賃貸条件では、坪単価だけでなく保証金、内装負担、設備更新、原状回復まで含めて投資総額を見ます。高架化など周辺条件が変わる期間と回収期間が重なる場合は、更新や移転の選択肢を残せる契約かも重要です。売上予測が同じなら、固定費を下げて損益分岐点を低くできる物件の方が、需要の振れに耐えやすくなります。
- 業態によって必要な前面幅や階数の価値も変わります。衝動利用を狙う業態では入口の分かりやすさが重要ですが、予約を前提にできる業態は二階以上でも賃料差を利益へ変えられる可能性があります。何を失い、何を節約できる物件なのかを明文化して比較してください。
物件選びでは鉄道距離だけを優先しない方がよいでしょう。夜間人口40,044人に支えられる商圏では、改札直近の高賃料区画よりも、住宅へ向かう主動線で日常的に目に入る区画が有利になる業態があります。惣菜や持ち帰りは一階の視認性、予約型サービスは賃料効率、訪問型は車両や自転車の出入りやすさというように、業態ごとに立地価値を分けます。
賃料が高い駅前区画を選ぶなら、その追加固定費を営業時間あたりの来店増で回収できるかを確認します。逆に住宅側の区画を選ぶなら、鉄道から離れることによる認知低下を看板、予約、地図検索、紹介で補えるかを検討します。物件の安さだけでも近さだけでも決めず、集客方法と家賃を一体で比較します。
下新庄駅で優先したい立地
外食支出127.8%と一人世帯13,252世帯を重ねると、帰宅時に短時間で買える商品や、一人でも利用しやすいサービスを検討しやすくなります。一方、駅前で長く滞在してもらう業態は、通過量だけでなく目的来店を作れるかが重要です。
住宅地側では再来頻度が利益を左右します。初回来店を広告で獲得するだけでなく、会員化、予約、定期利用、宅配の曜日固定など、顧客の生活周期へ入り込む仕組みを持てるかを物件選びの前に確認します。
とくに小型店では、家賃差が利益へ直結します。鉄道から数分の差を絶対視せず、想定客が日常的に通る方向か、看板が自然に目に入るか、再来時に迷わないかを確認し、立地の価値を実利用で判断します。
避けたい立地と物件条件
現地調査では、改札から住宅方向への分岐、自転車の流れ、買い物袋を持つ人の進行方向、雨天時の歩きやすさを時間帯別に見ます。下新庄駅を含む阪急京都線・千里線の連続立体交差事業は、2026年4月1日時点で工事費ベース73%まで進み、2028年度高架切替を目標に進行しています。この進捗を踏まえ、工事囲いによる一時的な通り方と、将来残る道路構造は分けて記録します。
候補物件では店前の人数だけでなく、立ち止まりやすさ、道路横断の負担、駐輪余地、荷受けのしやすさ、近隣住宅への騒音影響まで確認します。業態の売上モデルと現場条件を結びつけることで、単純な鉄道徒歩表示より精度の高い物件比較ができます。
立地タイプ別|下新庄駅での物件適性
| 立地タイプ | 狙う顧客・利用場面 | 相性のよい業態 | 優先する物件条件 | 避けたい条件 |
|---|---|---|---|---|
| 駅前・駅近型 | 通勤・通学、持ち帰り、即時利用 | 飲食・修理・美容 | 出口からの視認性、短時間導線、家賃 | 駅前という理由だけで高賃料物件を選ばず、出口からの視認性と短時間利用で家賃差を回収できるか確認します。通行量があっても店前で止まらない区画は避けたい条件です。 |
| 住宅への動線型 | 帰宅途中、日常買物、反復サービス | 中食・塾・フィットネス | 駐輪、安全性、住宅接点 | 駅距離だけを優先せず、住宅へ帰る実際の動線、駐輪のしやすさ、夜間の安全性を確認します。駅近でも生活動線から外れ、日常利用で遠回りになる物件は慎重に見ます。 |
| 幹線道路・沿道型 | 車両利用、配達、訪問サービス | 配食・生活支援 | 積込、駐車、配送効率 | 歩行量だけで判断せず、車両の出入り、積み込み、短時間駐車、配送効率を優先します。交通量が多くても停車しにくく、配達で時間を失う区画は避けます。 |
物件条件は業態によって異なります。鉄道距離だけでなく、顧客動線と固定費の釣り合いを確認してください。
候補物件が見つかったら
商圏、生活動線、業態との相性を比べると、家賃の安さだけでは見えない物件の強弱が分かります。店舗立地研究所では候補地の比較を支援し、ご希望に応じて提携する宅地建物取引業者をご紹介します。
候補物件と商圏の相性を相談する人口・年齢構成の特徴
店舗立地研究所の判断
- 人口総数だけでなく、子ども層、生産年齢層、高齢層の利用時間とサービス場面を分けます。
- 人口が多いだけで需要が強いとは判断せず、関連支出と既存供給を重ねます。
- 店舗型と訪問型では同じ人口でも必要立地が異なるため、提供方式から商圏を引き直します。
- 対象人口が十分でも、その人たちが商圏内で用事を済ませるとは限りません。生活施設の配置、競合の位置、道路横断の負担を重ね、人口が実際に候補地へ到達しやすいかを確認します。
人口総数は40,044人で、子ども層は3,485人、生産年齢層は24,858人、高齢層は9,862人です。特定世代だけに極端に寄せた商圏ではないため、日常サービスでは時間帯によって顧客像を切り替える発想が必要です。午前は在宅層や高齢層、夕方以降は帰宅者、休日は家族利用というように、同じ商圏でも需要の現れ方が変わります。
高齢層のうち後期高齢に近い層を示す人口は5,304人です。生活支援や宅配を検討する場合、人口比率だけでなく、サービス提供側の移動効率と既存供給を確認します。店舗へ来てもらうモデルと自宅へ届けるモデルでは、同じ人口でも必要な立地条件が異なります。
子ども層が存在することは教育需要の必要条件ですが、十分条件ではありません。教育支出全国比79%が弱いため、学習系FCは競合、料金、送迎、継続率を慎重に見るべきです。人口がいるから教育が有望、という短絡を避けることが重要です。
人口構成からは、単一ターゲットで大箱を埋めるより、生活圏内で繰り返し使われる小型サービスの方が検討しやすいと読めます。とはいえ業態ごとの商圏半径は異なるため、人口の厚みをそのまま売上へ換算せず、来店頻度と到達手段を組み合わせて需要を推定します。
人口は将来変化も含めて見る必要があります。現在の規模だけで長期投資を決めず、将来人口、年齢構成、高架化後のアクセス変化を合わせ、固定費を回収できる期間と事業の更新余地を確保します。
さらに、年齢構成は営業時間と商品構成へ反映します。高齢層が利用しやすい昼の時間と、働く世代が戻る夕方以降を同じメニュー、同じ人員で運営できるとは限りません。時間帯別の顧客を想定し、ピークが重ならないなら少人数で複数需要を取る設計も検討できます。
人口の厚みを売上へ変えるには、認知を取れる範囲も見逃せません。徒歩だけでなく自転車で利用される業態なら、鉄道を中心とする円より道路のつながりが効きます。対象顧客が無理なく到達できる範囲を業態別に引き直します。
人口構成と近隣・比較駅の詳細表を見る
| 区分 | 商圏内の値 | 比率 | 大阪府 | 全国 |
|---|---|---|---|---|
| 人口総数 | 40,044人 | 100.0% | 8,837,685人 | 126,146,099人 |
| 15歳未満 | 3,485人 | 8.7% | 1,029,499人 | 14,955,692人 |
| 15-64歳 | 24,858人 | 62.1% | 5,199,504人 | 72,922,764人 |
| 65歳以上 | 9,862人 | 24.6% | 2,361,723人 | 35,335,805人 |
| 75歳以上 | 5,304人 | 13.2% | ― | ― |
| 夜間人口 | 40,044人 | ― | 8,837,685人 | 126,146,099人 |
| 昼間人口 | 30,123人 | ― | ― | ― |
| 1日平均乗降人員 | 7,884人 | ― | ― | ― |
人口は需要の母数です。利用頻度、到達手段、関連支出、競合供給を合わせて解釈してください。
鉄道間比較は規模の優劣ではなく、商圏の役割差を把握するために使用しています。
近隣・比較駅の1日平均乗降人員と商圏の特徴
| 駅名・路線 | 1日平均乗降人員 | 商圏の特徴 | 下新庄駅との比較点 |
|---|---|---|---|
| 下新庄駅|阪急千里線 | 7,884人 | 住宅地型の最寄り駅 | 下新庄駅は7,884人と比較駅の中で乗降規模が小さく、駅前通過需要より帰宅動線と近隣居住者の反復利用を重視します。住宅地へ向かう途中で立ち寄れるかを比較軸にします。 |
| 淡路駅|阪急京都線・千里線 | 38,939人 | 結節性の高い近隣駅 | 淡路駅は複数路線の乗換・駅前流動が大きく、下新庄駅とは通過客を取り込みやすい条件が異なります。下新庄では固定客化と住宅動線への近さで必要売上を作れるか見ます。 |
| 上新庄駅|阪急京都線 | 44,395人 | 商業集積を伴う近隣駅 | 上新庄駅は乗降規模が大きく駅前商業も厚いため、下新庄駅では同じ集客量を前提にせず近隣密着と固定客化で差を作ります。賃料差と必要客数も合わせて比較します。 |
| 吹田駅|阪急千里線 | 14,764人 | 同一路線の生活拠点駅 | 吹田駅は同じ阪急千里線でも下新庄駅より乗降規模が大きく、駅前集客力に差があります。物件賃料も含め、少ない通過量を住宅需要の反復利用で補えるか比較します。 |
| 豊津駅|阪急千里線 | 13,210人 | 同一路線の住宅地駅 | 豊津駅は同じ千里線の住宅地駅として比較しやすい対象です。下新庄駅の人口規模、帰宅動線、乗降規模を重ね、必要な店前通行量と固定客数の違いを確認します。 |
年齢別人口の全18区分を見る
| 年齢区分 | 男性(人) | 女性(人) | 合計(人) | 出店への示唆 |
|---|---|---|---|---|
| 0-4歳 | 597人 | 574人 | 1,171人 | 0〜4歳は1,171人。未就学児と保護者の移動を前提に、短時間利用、ベビーカー対応、送迎負担を抑える近距離型サービスとの相性を検討したい層です。 |
| 5-9歳 | 596人 | 549人 | 1,145人 | 5〜9歳は1,145人。放課後から夕方の利用が中心になりやすく、学童・習い事・軽食など、保護者の迎え動線と安全な徒歩圏を重視する業態の基礎需要になります。 |
| 10-14歳 | 603人 | 564人 | 1,167人 | 10〜14歳は1,167人。自力移動が増える年代のため、塾・運動・学習系では駅前だけでなく学校から自宅へ戻る途中の導線と夕方以降の通いやすさが重要です。 |
| 15-19歳 | 705人 | 729人 | 1,434人 | 15〜19歳は1,434人。高校生を含む年代で、低〜中単価の飲食、学習、自習、駅利用前後の短時間サービスでは、放課後・夕方の滞在需要を具体的に確認したい層です。 |
| 20-24歳 | 1,243人 | 1,365人 | 2,608人 | 20〜24歳は2,608人と若年層の中で厚みがあります。単身居住や通勤・通学を想定し、外食、テイクアウト、美容、フィットネスなど夜間にも使える少額反復型サービスと結び付けやすい規模です。 |
| 25-29歳 | 1,592人 | 1,558人 | 3,150人 | 25〜29歳は3,150人で年齢5歳階級では最大級です。仕事帰りの外食・美容・運動に加え、新生活や住み替えに伴う住宅周辺サービスを平日夜と休日の両方で取り込めるかが焦点です。 |
| 30-34歳 | 1,440人 | 1,294人 | 2,734人 | 30〜34歳は2,734人。単身・夫婦世帯に加えて子育て開始期も含まれるため、時短需要のある中食、宅配、家事支援と、予約型の美容・運動サービスを分けて評価すると実態を捉えやすくなります。 |
| 35-39歳 | 1,227人 | 1,148人 | 2,375人 | 35〜39歳は2,375人。子育て世帯の中核になりやすい年代で、教育・習い事は教育支出の弱さも併せて慎重に見る一方、家事負担を減らす生活支援や中食の反復需要は検討余地があります。 |
| 40-44歳 | 1,294人 | 1,228人 | 2,522人 | 40〜44歳は2,522人。家族関連支出と自身の健康・美容需要が重なりやすく、客単価だけでなく継続率を重視した運動・メンテナンス系サービスの対象として見たい層です。 |
| 45-49歳 | 1,484人 | 1,399人 | 2,883人 | 45〜49歳は2,883人と厚く、働き盛りの生活時間に合わせた夜間・休日利用が鍵です。外食、健康、美容、住宅サービスでは、予約の取りやすさと駅・自宅間の動線を優先した設計が有効です。 |
| 50-54歳 | 1,390人 | 1,319人 | 2,709人 | 50〜54歳は2,709人。就業継続層として平日夜の利便性を求める一方、健康維持や住環境改善への関心も想定されるため、継続利用とスポット利用を組み合わせる業態で検証したい規模です。 |
| 55-59歳 | 1,213人 | 1,169人 | 2,382人 | 55〜59歳は2,382人。就業中の生活者が多い年代と考えられ、通勤動線上の利便性に加えて、身体メンテナンス、家事支援、日常飲食など生活時間を節約するサービスの反復性を確認したい層です。 |
| 60-64歳 | 1,092人 | 960人 | 2,052人 | 60〜64歳は2,052人。就業から退職への移行期を含むため、平日昼の利用可能性が徐々に高まります。健康・運動・生活支援では、駅前依存より住宅地側への近さを比較する価値があります。 |
| 65-69歳 | 1,067人 | 1,005人 | 2,072人 | 65〜69歳は2,072人。活動性の高い高齢前期層として、健康維持、軽運動、日常買物支援などを検討しやすく、徒歩距離や段差、予約方法など利用ハードルを下げる運営が重要です。 |
| 70-74歳 | 1,208人 | 1,272人 | 2,480人 | 70〜74歳は2,480人で高齢層の中でも厚みがあります。医療・福祉だけに限定せず、配食、買物支援、軽運動など日常生活を補助するサービスを住宅地側で反復利用できるか確認したい層です。 |
| 75-79歳 | 913人 | 1,122人 | 2,035人 | 75〜79歳は2,035人。移動負担が大きくなりやすいため、来店型では徒歩圏・バリアフリー・送迎の有無、非来店型では配達や訪問の効率を物件選定と一体で考える必要があります。 |
| 80-84歳 | 606人 | 977人 | 1,583人 | 80〜84歳は1,583人。店舗までの移動距離が利用可否に直結しやすく、配食・訪問・生活支援など自宅近接型サービスの適性を、住宅密度とスタッフ移動効率から確認したい年代です。 |
| 85歳以上 | 473人 | 1,213人 | 1,686人 | 85歳以上は1,686人で女性が1,213人と多い構成です。本人利用だけでなく家族・介護者による選択も想定し、訪問、配食、見守り等では連絡のしやすさと継続運営体制を重視すべき層です。 |
年齢構成は顧客場面を考える材料です。年齢だけで特定業態の需要を断定しません。
世帯構成と住居形態
店舗立地研究所の判断
- 一人世帯の厚みは、少量、短時間、予約、宅配などの利用場面へ翻訳します。
- 高齢単身世帯は生活支援の母数ですが、配送効率や既存事業者の供給範囲も確認します。
- 世帯数の多い住宅方向と帰宅動線が重なる場所を現地で確認します。
- 世帯構成から商品量や契約単位を調整します。単身向けには小口と即時性、家族向けにはまとめ利用、高齢単身には継続性や配送の安心感というように、同じサービスでも入口を変えます。
総世帯数22,580世帯に対し、一人世帯は13,252世帯です。世帯人数が小さいほど、まとめ買いより必要な時に必要な量だけ買う場面が増えやすく、惣菜、軽食、日常サービスでは小口需要への適応が重要になります。単価を上げるだけでなく、買いやすい量と利用時間を設計する視点が欠かせません。
共同住宅世帯は16,363世帯で、持ち家世帯は8,003世帯です。住宅形態の違いは、駐車場依存度や徒歩圏利用、訪問サービスの効率に関わります。共同住宅が多いエリアでは、徒歩や自転車での短距離利用、建物単位での認知、配達ルートの集約が事業モデルに効く可能性があります。
高齢単身世帯は3,049世帯です。高齢者向け宅配や生活支援は、この母数だけで採用を決めるのではなく、既存事業者の配送範囲、曜日、料金、ケア関係者との接点など供給側を調べます。需要と供給を別々に確認することが重要です。
世帯構成が示すのは、顧客の生活単位です。家族向けだけでなく、一人でも入りやすい、予約しやすい、持ち帰りやすい、定期利用しやすいという設計を加えることで、商圏の世帯構造に合わせた間口を作れます。
物件選びでは世帯数の多い方向と鉄道からの帰宅動線が重なる場所を現地で探します。同じ鉄道距離でも、住宅の密集方向から外れると反復利用を取りにくいため、地図上の同心円より実際の生活導線を優先します。
世帯単位での需要を考えると、同じ人口でも世帯数が多いほど契約や購買の意思決定単位が増えます。定期宅配、家事支援、予約型サービスなどは、一世帯ごとの継続利用を積み上げるため、人口より世帯数の方が営業計画に直接使いやすい場合があります。
世帯人数・住居形態・住宅の建て方の詳細表を見る
| 世帯規模 | 世帯数 | 比率 | 全国比率 | 出店業態への示唆 |
|---|---|---|---|---|
| 1人世帯 | 13,252世帯 | 58.7% | 38% | 1人世帯は13,252世帯・58.7%で全国38.0%を大きく上回ります。小容量商品、1人来店、テイクアウト、予約型サービスなど、少額でも高頻度に使える設計を優先したい構成です。 |
| 2人世帯 | 4,753世帯 | 21% | 28.1% | 2人世帯は4,753世帯・21.0%で全国28.1%を下回ります。夫婦・二人暮らし向けの需要は一定量あるものの、商圏全体では単身向けほど厚くないため、2人利用だけに寄せた商品設計は避けたいところです。 |
| 3人世帯 | 2,501世帯 | 11.1% | 16.6% | 3人世帯は2,501世帯・11.1%で全国16.6%より低めです。親子世帯を狙う業態では母数を過大評価せず、教育・外食・生活支援のうち実際の支出指標が伴う分野へ絞る必要があります。 |
| 4人世帯 | 1,527世帯 | 6.8% | 11.9% | 4人世帯は1,527世帯・6.8%で全国11.9%の約6割です。典型的なファミリー需要を主戦場にする店舗は商圏規模を慎重に見て、隣接地域からの集客や目的来店を成立条件に加えるべきです。 |
| 5人世帯 | 430世帯 | 1.9% | 3.8% | 5人世帯は430世帯・1.9%と少数です。大容量・家族一括利用だけを前提にすると対象が狭いため、複数人数でも単身でも利用できる商品構成にして顧客層を限定し過ぎないことが重要です。 |
| 6人世帯 | 93世帯 | 0.4% | 1.1% | 6人世帯は93世帯・0.4%で、商圏の中心需要とは言えません。大型世帯向けの訴求は補助的に扱い、在庫量や席数など固定コストをこの層の存在だけで増やさない判断が必要です。 |
| 7人以上世帯 | 24世帯 | 0.1% | 0.5% | 7人以上世帯は24世帯・0.1%にとどまります。極大型世帯向け需要を独立市場として見るのではなく、一般世帯向けサービスの中で柔軟に対応する程度に留めるのが現実的です。 |
世帯構成は購買単位や生活場面を考える材料です。単身・家族・高齢世帯を一括りにしないでください。
住宅所有形態は居住特性の参考です。個別世帯の所得や購買力を直接示すものではありません。
建物形態は徒歩、自転車、訪問、配送の効率を考える補助指標として利用します。
住宅の建て方|所有関係とは別集計
| 建て方 | 世帯数 | 構成比 | 出店への示唆 |
|---|---|---|---|
| 一戸建て | 5,566世帯 | 24.7% | 一戸建ては5,566世帯・24.7%。共同住宅ほど多くありませんが、訪問・清掃・修繕など住宅単位で発生するサービスでは、駐車や機材搬入のしやすさを含めて有効な顧客基盤になります。 |
| 長屋建て | 388世帯 | 1.7% | 長屋建ては388世帯・1.7%と限定的です。独立した主市場にはしにくいため、訪問・配達では周辺の一戸建てや共同住宅と同じ巡回ルートへ組み込み、移動効率を落とさない運営が適します。 |
| 共同住宅 | 16,363世帯 | 72.5% | 共同住宅は16,363世帯・72.5%で圧倒的な中心です。配達・訪問・家事支援では短距離で顧客密度を確保しやすい一方、オートロックや駐車・搬入条件を事前確認する必要があります。 |
| その他 | 263世帯 | 1.2% | その他は263世帯・1.2%で商圏構成への影響は小さい区分です。専用の商品や運営を用意するより、主要な共同住宅・一戸建て需要へ対応する標準オペレーションで吸収する方が合理的です。 |
住居形態別世帯数|商圏内・2020年
| 住居形態 | 世帯数 | 比率 | 出店への示唆 |
|---|---|---|---|
| 持ち家 | 8,003世帯 | 35.4% | 持ち家は8,003世帯・35.4%。長期居住を前提とした住宅メンテナンスや継続型サービスとの相性を検討できる一方、商圏の過半ではないため持ち家層だけに対象を限定しない設計が必要です。 |
| 民営の借家 | 12,281世帯 | 54.4% | 民営の借家は12,281世帯・54.4%で最多です。転居可能性を考えると長期拘束より始めやすさを重視し、定額制でも短期解約や住所変更に対応しやすいサービス設計が商圏特性に合います。 |
| 給与住宅 | 414世帯 | 1.8% | 給与住宅は414世帯・1.8%と小規模です。勤務先との関係で居住期間が変わりやすい層なので、独自ターゲット化よりも一般賃貸層向けサービスの一部として取り込む考え方が現実的です。 |
| 公営等借家 | 1,427世帯 | 6.3% | 公営等借家は1,427世帯・6.3%。価格感度を考慮しやすい層を含むため、生活支援や日常サービスでは高単価化より明瞭な料金と継続しやすい基本プランを重視したいところです。 |
| 間借り | 206世帯 | 0.9% | 間借りは206世帯・0.9%で極めて限定的です。この区分だけを根拠に商品を作るのではなく、単身・賃貸需要全体の中へ含め、店舗側の運営を複雑化させない対応で十分です。 |
年収分布と高所得世帯比率
店舗立地研究所の判断
- 所得だけで高単価需要を決めず、実際の費目別支出を優先して価格帯を考えます。
- 基本商品と上位オプションを分け、反復利用を損なわない単価設計を検討します。
- 競合の実売価格と利用頻度を確認し、客単価と再来率の組み合わせで収支を作ります。
- 価格を決める際は平均所得に合わせるのではなく、競合価格と利用頻度から年間負担を想定します。毎月使うサービスは一回単価が低くても家計負担が大きくなるため、継続しやすい価格設計を優先します。
所得面では、年収が相対的に高い世帯として3,579世帯、さらに高い層として1,138世帯が存在します。ただし高所得層だけを前提にした高単価店へ直結させるのは危険です。下新庄では一人世帯の厚みや支出費目の差が大きいため、所得よりも『何に実際に使っているか』を優先して価格帯を組む方が現実的です。
外食支出は全国比127.8%である一方、教育支出は79%です。同じ家計でも支出先には濃淡があります。高所得世帯が一定数いるという理由だけで教育や高額サービスを強く評価せず、関連費目の支出と競合をセットで見ます。
予約型ウェルネスでは、標準価格を商圏の中心に置き、回数券や短時間メニュー、上位オプションで単価幅を作る方法があります。飲食や中食では、日常使いできる基準価格を外さず、追加商品で客単価を積み上げる方が反復利用と両立しやすいでしょう。
価格戦略で重要なのは、平均所得を一つの代表顧客像へ置き換えないことです。単身、家族、高齢世帯では利用目的が異なり、同じ価格でも受け止め方が変わります。顧客場面ごとに必要価値を定義し、その価値に対して価格が納得されるかを現地競合と比較します。
所得指標は出店可否を決める最後の一票ではなく、商品構成を調整する材料です。支出強度、人口、競合、立地を先に組み合わせ、所得は価格上限やオプション構成を検討する補助軸として使う方が安全です。
高単価サービスを扱う場合でも、全顧客へ高価格を求めるより、基本メニューと上位メニューを分ける方が商圏の幅に対応できます。利用頻度を落として単価を上げるのか、単価を抑えて頻度を取るのかを先に決め、競合の価格帯と比較して収支を組みます。
年収8階層と高所得世帯の詳細表を見る
| 年収階層 | 世帯数 | 比率 | 全国比率 | 対応業態イメージ |
|---|---|---|---|---|
| 200万円未満 | 5,528世帯 | 24.5% | 19.4% | 200万円未満は5,528世帯・24.5%で全国19.4%を上回ります。低価格帯への需要を無視できず、日常型サービスでは初期費用を抑え、利用回数を選べる料金設計が重要です。 |
| 200〜300万円未満 | 3,849世帯 | 17% | 16.2% | 200〜300万円未満は3,849世帯・17.0%で全国16.2%に近い水準です。値頃感を重視しつつ、必要な時だけ使える単発メニューと継続割引を併設する価格設計が合わせやすい層です。 |
| 300〜400万円未満 | 3,314世帯 | 14.7% | 14.8% | 300〜400万円未満は3,314世帯・14.7%で全国14.8%とほぼ同水準です。商圏固有の強い偏りは小さく、中価格帯の標準プランを中心に、利用頻度で単価を調整する設計が適します。 |
| 400〜500万円未満 | 3,101世帯 | 13.7% | 12.1% | 400〜500万円未満は3,101世帯・13.7%で全国12.1%をやや上回ります。品質と価格のバランスを示せるサービスなら、最安値競争に寄せず中価格帯の継続利用を狙える余地があります。 |
| 500〜700万円未満 | 3,209世帯 | 14.2% | 16.5% | 500〜700万円未満は3,209世帯・14.2%で全国16.5%を下回ります。中上位価格帯の母数はあるものの厚くはないため、高付加価値サービスは対象顧客と利用場面を具体化して出す必要があります。 |
| 700〜1,000万円未満 | 2,441世帯 | 10.8% | 12.8% | 700〜1,000万円未満は2,441世帯・10.8%で全国12.8%を下回ります。高単価メニューの対象にはなりますが、商圏全体の主力にせず、標準価格帯からのアップセルとして設計する方が安全です。 |
| 1,000〜1,500万円未満 | 886世帯 | 3.9% | 6% | 1,000〜1,500万円未満は886世帯・3.9%で全国6.0%より薄い層です。プレミアム専業モデルを支えるには母数が限られるため、広域集客や専門性など所得以外の来店理由が必要になります。 |
| 1,500万円以上 | 252世帯 | 1.1% | 2.1% | 1,500万円以上は252世帯・1.1%で全国2.1%の約半分です。富裕層向け高額サービスだけで固定費を回収する設計は避け、限定メニューや追加サービスとして扱うのが妥当です。 |
所得推計は価格帯を考える補助情報です。関連費目の実支出と競合価格を優先して確認してください。
高所得層の存在だけで高単価業態を有望判定せず、支出と利用頻度を併せて確認します。 年収700万円以上と1,000万円以上は包含関係にあり、両者を合計しません。
所得の集約指標と価格設計
| 指標 | 世帯数 | 構成比・分母 | 価格設計への意味 |
|---|---|---|---|
| 年収700万円以上 | 3,579世帯 | 所得推計世帯合計 | 年収700万円以上は3,579世帯ありますが、商圏全体を高単価側へ寄せるほど厚い母数とはみなしません。標準価格帯を軸に、上位メニューとして取り込めるかを検討します。 |
| 年収1,000万円以上 | 1,138世帯 | 所得推計世帯合計 | 年収1,000万円以上は1,138世帯で、プレミアム価格を支える対象層は限定的です。高額商品だけで固定費を回収せず、所得以外の来店理由も備えて考えます。 |
| 最多年収階層 | 5,528世帯 | 所得推計世帯合計 | 最多年収階層は200万円未満の5,528世帯で、商圏の価格感応度を読む基準です。安さだけを追わず、初期費用や契約の縛りを抑え、支払いの分かりやすさを重視します。 |
商業力・店舗数・年間販売額
商業面では年間小売販売額224.9億円と商業人口21,286人を基礎に見ます。購買集中度は0.71倍で、広域から買い物客を大量に吸引する構造というより、居住者を中心とする日常購買の取り込みが重要です。大型集客施設の周辺立地と同じ発想で固定費を持つと、需要の質とコストが合わない可能性があります。
飲食店事業所は139事業所あり、外食支出は全国比127.8%です。支出が強いから競争がないわけではなく、需要と供給の双方が存在すると読むべきです。飲食系FCでは商品力だけでなく、帰宅途中に寄れる位置、提供速度、テイクアウト対応、営業時間の組み合わせが差別化軸になります。
小売販売額の大阪府シェアは0.2486%、全国シェアは0.01687%です。絶対額を見て市場の規模を把握しつつ、商圏の吸引力を過大評価しないことが重要です。駅前だけでなく生活道路の商業集積も含め、顧客が日常的に使う買い物ルートを確認します。
商業指標を出店判断へ落とすと、下新庄では『一度に多く売る』より『近隣から繰り返し選ばれる』方が重要になります。品揃えを広げ過ぎるより、用途を明確にし、短時間利用と再来を成立させる方が小型店舗では固定費を管理しやすくなります。
現地では競合の数だけでなく、価格帯、営業時間、テイクアウト、予約、駐輪、口コミ上の利用場面を調べます。既存店が埋めている需要と空いている需要を分けることで、単なる店舗数比較から一歩進んだ出店仮説を作れます。
商業集積が大きくない地域では、一店あたりの役割を明確にする必要があります。何でも揃えるより、夕食の一品、短時間の身体ケア、決まった曜日の配食など、生活者が『この用事ならここ』と覚えられる用途を作る方が、限られた商圏内で選ばれる理由になります。
小型商圏では、商圏外からの来店を上振れとして扱い、足元需要だけでも成立する損益を目指すと安全です。目的来店を増やす施策は、その基礎収益を補強する形で設計します。
商業力・店舗数・販売額の詳細表を見る
| 指標 | 商圏内 | 大阪府 | 全国 |
|---|---|---|---|
| 年間小売販売額(億円) | 224.9億円 | 90,449億円 | 1,332,574.6億円 |
| 都道府県シェア | 0.2486% | ― | ― |
| 全国シェア | 0.01687% | ― | ― |
| 推計商業人口(小売業) | 21,286人 | 8,562,214人 | 126,146,099人 |
| 卸売業・小売業事業所数 | 283事業所 | 89,941事業所 | 1,228,968事業所 |
| 飲食店事業所数 | 139事業所 | 39,636事業所 | 499,193事業所 |
| 生活関連サービス業・娯楽業事業所数 | 110事業所 | 27,084事業所 | 436,687事業所 |
| 洗濯・理容・美容・浴場業 | 78事業所 | 19,313事業所 | 325,730事業所 |
| フィットネスクラブ | 0事業所 | 552事業所 | 7,565事業所 |
商業指標は市場規模と供給状況の参考です。販売額の大きさだけで店舗余地を断定しません。
エリアマーケティング三大人口の比較分析
三つの人口指標では、夜間人口40,044人、昼間人口30,123人、商業人口21,286人を並べると、下新庄の特徴が見えます。夜間人口が最も大きく、昼間人口と商業人口がそれを下回るため、居住者の生活需要を軸にしつつ、日中と購買の流出を前提に戦略を作る必要があります。
来街倍率0.53倍は、外から大きく人を呼び込む商圏ではないことを示す参考になります。一方で外食支出は全国比127.8%と強いため、広域集客力が弱いことと、近隣生活者の外食需要が弱いことは同義ではありません。この違いが下新庄を読むうえで重要です。
昼夜比0.75倍からは、昼間だけで売上を作る業態より、夕方以降や休日に需要を取れる業態が検討しやすいと読めます。訪問や宅配は日中在宅層を取り込めるため、店舗型とは異なる時間構造で評価します。
鉄道利用、居住、購買は、一つの数字へまとめず別々に読む必要があります。鉄道乗降が大きくなくても住宅需要は存在し、購買吸引が強くなくても生活費目の支出が強い分野はあります。業態ごとに必要な人口の種類を選び直すことで、過不足の少ない商圏評価になります。
物件候補の評価でも同じ考え方を使います。駅前通過客を取る店、住宅への帰宅客を取る店、商圏内へ届ける事業では、良い場所の定義が違います。人口指標を立地条件へ翻訳して初めて、数字が物件判断に役立ちます。
三つの人口を使い分けると、販促方法も変わります。夜間人口を狙うなら住宅への認知、昼間人口を狙うなら時間帯施策、商業人口を狙うなら買い回り導線が焦点です。数字の大小ではなく、自店の売上がどの人口に依存するかを特定することが出店後の検証にも役立ちます。
この整理により、鉄道利用が小さいことを即座に弱点とせず、住宅人口の厚みを別の需要源として評価できます。どの人口を需要源に置くかは、業態ごとに分けて考えます。
三大人口から出店条件を考える
夜間人口40,044人を最大の生活母数として、昼間人口30,123人と商業人口21,286人との差を確認すると、外来依存より近隣反復を主軸にする理由が明確になります。 居住者が外へ出る時間と商圏内で買う時間を分けて考えると、営業時間の重点を決めやすくなります。昼間の弱さを一律の需要不足とせず、夕方以降や休日に戻る生活需要をどの業態で取るかを確認してください。夜間・昼間・商業人口と3倍率の計算表を見る
| 指標 | 数値 | 定義・計算式 | 指標の意味 | 下新庄駅での解釈 |
|---|---|---|---|---|
| 夜間人口 | 40,044人 | 居住人口 | 生活需要の基礎 | 夜間人口40,044人は住宅商圏の需要母数です。昼間人口より多いため、帰宅後・夜間・休日に繰り返し利用される商品やサービスを設計し、住宅地側で固定客を作れるか確認します。 |
| 昼間人口 | 30,123人 | 昼間滞在人口 | 日中需要の基礎 | 昼間人口30,123人は夜間人口より少なく、日中に人が流出する構造を示します。平日日中需要を過大評価せず、就業者需要と帰宅後需要を分けて営業時間を考えます。 |
| 商業人口 | 21,286人 | 小売購買力の推計人口 | 購買需要の参考 | 商業人口21,286人は、居住人口すべてが商圏内で購買するわけではないことを示す参考値です。夜間人口との差を見ながら、生活人口を実際の購買へ変えられるか確認します。 |
| 来街倍率 | 0.53倍 | 商業人口÷夜間人口 | 購買力の相対指標 | 来街倍率0.53倍は、住宅人口に対して外部からの購買流入が強くない構造を示します。遠方来街を前提にせず、近隣居住者が日常利用する理由を作り、反復需要で売上を組み立てます。 |
| 購買集中度 | 0.71倍 | 商業人口÷昼間人口 | 昼間人口との比較 | 購買集中度0.71倍は、昼間滞在人口に対して購買力が十分集中していないことを示します。日中に人がいるだけで需要ありとせず、価格や専門性を分けて判断します。 |
| 昼夜比 | 0.75倍 | 昼間人口÷夜間人口 | 住宅地性の参考 | 昼夜比0.75倍は昼間人口が夜間人口を下回る住宅地型の特徴です。平日昼の通行量だけで評価せず、帰宅動線、夜間需要、休日利用まで含めて売上時間帯を設計します。 |
居住、日中滞在、購買の人口は意味が異なります。業態が依存する母数を選んでください。
商業人口・来街倍率・購買集中度は購買力換算の指標です。実測の来街者数、来店率、購買流出率ではありません。異なる時点の指標を組み合わせる場合は同時点比較ではないことに注意が必要です。
下新庄駅固有の出店戦略|住宅反復・生活支出・動線変化の三軸
店舗立地研究所の判断
- 住宅反復、費目別支出、鉄道周辺動線の変化を三つの独立した判断軸として重ねます。
- 広域集客を上振れとし、足元需要だけでも固定費を支えられる設計を優先します。
- 弱い指標を強い指標で無理に打ち消さず、運営で補える弱点かを確認します。
- 三軸のうち一つだけが強い案件は、残る弱点を運営で補えるかを明示します。住宅需要が強くても支出が弱い、支出が強くても競合が多い、といった組み合わせをそのまま受け止め、弱点を隠さず収支へ反映します。
- 出店候補を比べるときは、住宅側からの見つけやすさ、改札からの到達負担、自転車の止めやすさ、配送や荷受けのしやすさを同じ表で比較します。売上を増やす立地条件と、運営コストを下げる立地条件を分けることで、賃料の高低だけでは見えない総合的な物件価値を判断できます。
- 開業後の検証方法も先に決めます。来店時間帯、再来率、予約経路、持ち帰り比率、商圏内住所の構成などを継続して記録し、仮説と実績がずれた場合に営業時間や販促、商品構成を調整できるようにします。立地判断を一度きりの結論ではなく、運営改善につながる仮説として扱うことが重要です。
三軸をまとめると、下新庄では『住宅人口の反復利用』『費目ごとの支出強度』『変化する鉄道周辺動線』を一体で捉える必要があります。商業人口21,286人だけでは見えない生活需要を、支出と利用場面へ落とし込むことで、業態選びと物件選びを一つのストーリーへつなげられます。
最終的な出店判断では、候補業態ごとに顧客、利用場面、時間帯、必要立地、競合、採用、固定費を並べます。どれか一つの指標が強いだけで決めず、弱点を運営で補えるかまで確認してから投資判断へ進むのが安全です。
この戦略は、派手な広域集客を否定するものではなく、まず足元の反復需要で固定費を支え、その上で目的来店を積み上げる順序を意味します。近隣客だけで損益分岐点に近づける設計なら、広告費や外部流入の変動に対して耐性を持ちやすくなります。
住宅人口を主語にする
戦略の第一軸は住宅人口です。夜間人口40,044人に対して昼間人口30,123人が小さいため、駅前で日中の偶発客だけを待つより、帰宅者や周辺住民が繰り返し使う場面を設計します。惣菜、予約型サービス、宅配のように生活頻度へ入り込めるモデルは、この構造と照合しやすいでしょう。
一人世帯13,252世帯と高齢単身世帯3,049世帯は、同じ単身でも利用場面が異なります。前者には短時間・少量・予約、後者には配送・訪問・見守りに近い利便性が価値になり得ます。顧客像を一括りにせず、時間帯と利用目的を分けます。
強い支出と弱い支出を分ける
第二軸は支出の濃淡です。外食全国比127.8%、住居全国比149.3%に対し、教育全国比は79%です。人口が多いから何でも売れるのではなく、家計が実際にどの費目へ支出しているかで業態の追い風と逆風を分けます。
高支出かつ競合が少ない分野は優先候補になり得ますが、低支出かつ競合が少ない分野を『穴場』と断定しません。競合の少なさは需要不足の結果かもしれないため、対象人口、支出強度、供給状況を独立採点してから統合します。
現在と将来の動線を二層で見る
第三軸は動線変化です。下新庄駅を含む阪急京都線・千里線の連続立体交差事業は、2026年4月1日時点で工事費ベース73%まで進み、2028年度高架切替を目標に進行しています。足元の改札や踏切周辺に人がいるからといって、その場所が将来も同じ価値を持つとは限りません。短期と長期の収支を分け、投資回収期間が動線変化をまたぐ場合は将来配置を確認します。
同時に、住宅地商圏では駅前から少し離れても、住宅方向への自然な帰宅ルート上なら反復利用を取れる場合があります。賃料差、視認性、自転車アクセス、配送効率を比較し、売上増分より固定費増分が大きくならないかを検証します。
産業別事業所数と就業構造
就業構造では卸売・小売の従業者2,701人と事業所283事業所、医療・福祉の従業者3,841人と事業所209事業所などを分けて見ます。従業者数は日中需要の手掛かり、事業所数は供給や雇用拠点の広がりを示すため、列を取り違えないことが重要です。
宿泊・飲食サービスの従業者は1,045人、事業所は150事業所です。外食支出の強さと合わせると飲食需要は検討できますが、既存供給があるため『空白市場』とは言えません。営業時間、人員配置、原価、持ち帰り比率まで含めて収支を作る必要があります。
教育・学習支援の従業者は493人、事業所は36事業所です。教育支出全国比79%が弱いことから、供給が少ないだけで有望と判定するのは避けます。学齢人口、競合、家計支出を別軸で確認するのがFC評価の考え方とも一致します。
産業構造は、店の顧客だけでなく採用環境を見る材料にもなります。近隣で同じ職種を採用する事業者が多い場合、需要があっても人件費や採用難が出店制約になります。営業時間を長く取る業態ほど、売上だけでなく必要人数とシフト確保を先に確認します。
下新庄では住宅需要の厚みを生かしつつ、日中就業者だけに依存しない売上構成を作るのが安全です。住民利用と就業者利用が重なる時間帯を見つけ、少人数でも回せるオペレーションを組むことが固定費管理につながります。
また、周辺産業は法人需要の可能性を示す場合があります。飲食の昼需要、福利厚生型サービス、事業所向け清掃などは住民向けとは異なる売上源になります。ただし商圏の主軸は住宅需要なので、法人需要だけで固定費を支える計画より、住民需要を基礎に上積みとして考える方が安全です。
産業別の昼間就業者数・事業所数を見る
| 業種 | 昼間就業者数(2021年) | 事業所数(2021年) | 出店への示唆 |
|---|---|---|---|
| 卸売・小売 | 2,701人 | 283事業所 | 卸売・小売は昼間就業者2,701人・283事業所で、事業所数が8業種中最多です。従業者需要を取り込める一方、店舗・事業者との競合も起こりやすく、昼食や業務支援では差別化が必要です。 |
| 建設 | 1,430人 | 160事業所 | 建設は1,430人・160事業所。現場移動の多い就業者を含む可能性があり、早朝・昼間の飲食や車移動対応サービスでは需要候補になりますが、駅前人流だけでは捉えにくい点に注意が必要です。 |
| 製造 | 2,113人 | 134事業所 | 製造は2,113人・134事業所で、1事業所当たりの就業者規模が比較的大きい構成です。平日日中の就業者需要を狙う業態では、工場・事業所集積との位置関係と営業時間を重ねて評価したいところです。 |
| 情報通信 | 15人 | 6事業所 | 情報通信は15人・6事業所と極めて小さく、この業種単独を根拠にオフィスワーカー需要を強く見ることはできません。平日日中需要は他産業の就業者規模から判断する必要があります。 |
| 不動産・物品賃貸 | 501人 | 163事業所 | 不動産・物品賃貸は501人・163事業所で、事業所数に対して就業者は小規模です。BtoB需要よりも、地域の住宅・物件流動を示す補助情報として住宅関連サービスの競合確認に使えます。 |
| 宿泊・飲食サービス | 1,045人 | 150事業所 | 宿泊・飲食サービスは1,045人・150事業所。飲食需要が存在する一方で供給側も一定数あるため、外食支出の強さだけで参入余地と判断せず、業態別・時間帯別の競合確認が欠かせません。 |
| 教育・学習支援 | 493人 | 36事業所 | 教育・学習支援は493人・36事業所で供給規模は限定的ですが、教育支出は全国比79.0%です。競合の少なさだけを機会と見なさず、学齢人口と月謝許容額を併せて慎重に判断すべきです。 |
| 医療・福祉 | 3,841人 | 209事業所 | 医療・福祉は3,841人・209事業所で8業種中の就業者数が最大です。昼間人口を支える大きな就業基盤であり、従業者向け需要と高齢者・生活支援需要の双方を分けて検討できます。 |
従業者数と事業所数を分け、日中需要と供給・採用環境を取り違えないようにします。
将来人口と出店戦略の方向性
店舗立地研究所の判断
- 将来人口の変化は、大きな固定費を持ち過ぎないための下振れ条件として使います。
- 高架化によるアクセス変化と人口変化は別々の軸として収支へ入れます。
- 人員、営業時間、面積を調整できる余地を残し、需要変化へ対応できる事業構造を作ります。
- 将来変化に備えるため、撤退だけでなく縮小、営業時間変更、サービス追加へ移行しやすい契約・設備を選びます。固定費を変えにくい大型投資ほど、人口と動線の複数シナリオを確認してから判断します。
- 将来シナリオは楽観と悲観の二択ではなく、人口、動線、採用、賃料を別々に動かして考えます。人口が減ってもアクセスが改善する場合、逆に動線が改善しても採用コストが上がる場合があります。複数の変数を一つの物語へまとめず、どの変化が利益へ効くかを分解すると、開業後に何を監視すべきかも明確になります。
- 長く続ける店舗ほど、開業時に最適化し過ぎない設計が必要です。メニュー、座席、施術枠、配送範囲などを後から調整できる余白を持たせ、需要の変化を観察して更新します。将来予測の精度より、予測が外れたときに修正できる経営設計を優先してください。
将来人口は現在の40,044人から将来時点の32,042人へ変化する見通しです。長期では人口減少を前提に、開業時点の市場規模だけで固定費を決めないことが重要です。大きな箱を長期契約するより、需要変化に合わせて人員や営業時間を調整できるモデルの方がリスクを抑えやすくなります。
高齢層は現在9,862人で、将来も年齢構成の変化を伴います。宅配、生活支援、ウェルネスなどは対象人口がいても、利用単価、提供人員、移動時間が収益性を左右します。人口の増減だけではなく、サービス一件あたりの運営効率を合わせて確認します。
若年層や子育て世帯向けでは、人口縮小局面ほど競合との違いが重要になります。商圏内人口を総取りする前提ではなく、明確な顧客場面を持つ小さな市場を確実に取る設計へ寄せることが必要です。
高架化という鉄道周辺の変化は人口減少と別の軸です。下新庄駅を含む阪急京都線・千里線の連続立体交差事業は、2026年4月1日時点で工事費ベース73%まで進み、2028年度高架切替を目標に進行しています。この進捗に伴い、アクセス改善によって商圏内の移動が変わる可能性があります。人口が減るから一律に弱い、動線が改善するから一律に強い、と単純化せず両方を収支へ入れます。
将来を見る目的は予測を当てることではなく、外れたときに耐えられる事業を作ることです。固定費を抑え、再来率を高め、顧客獲得を近隣紹介や定期利用へ寄せることで、人口変化に対する耐性を高めます。
今と将来に分けた出店戦略
長期契約では、売上が伸びる前提だけでなく、人口減少や採用難が進んだ場合の下振れケースを作ります。営業時間短縮、少人数運営、予約集中、配送エリア調整など、需要に合わせてコストを動かせる余地を残します。
高架切替後に動線が変わる可能性があるため、内装投資の回収期間と契約更新時期を合わせるのも実務上のポイントです。将来の不確実性をゼロにするのではなく、固定費と投資額を管理して選択肢を残します。
人口縮小局面では、新規顧客の純増だけに依存しない発想も必要です。既存顧客の利用頻度、紹介、複数サービス利用を高めることで、一人あたりの関係価値を積み上げる運営へ移行できるかを開業時点から考えておきます。
設備や内装も、将来の需要変化に合わせて用途変更しやすい構成にしておくと、撤退か継続かの二択ではなく、縮小や転換という選択肢を持てます。
2020〜2050年の将来人口推移表を見る
| 年次 | 総人口(人) | 15歳未満(人) | 15–64歳(人) | 65歳以上(人) | 高齢化率 | 出店戦略の方向性 |
|---|---|---|---|---|---|---|
| 2020年(基準) | 40,044人 | 3,485人 | 24,858人 | 9,862人 | 24.6% | 2020年は総人口40,044人、高齢化率24.6%が基準です。現在の住宅需要を起点にする一方、長期投資ではこの人口規模を固定前提とせず、今後の減少幅を回収計画へ織り込む必要があります。 |
| 2025年 | 37,418人 | 3,313人 | 24,251人 | 9,853人 | 26.3% | 2025年は37,418人、高齢化率26.3%で、2020年から人口減少と高齢化が同時に進みます。新規出店では現在人口だけでなく、短期で固定費を回収できる顧客頻度を重視したい局面です。 |
| 2030年 | 36,439人 | 3,133人 | 23,260人 | 10,045人 | 27.6% | 2030年は36,439人、高齢化率27.6%。65歳以上が10,045人へ増える一方、15〜64歳は23,260人へ減るため、働く世代依存の業態ほど商圏外集客や省人運営の検討が必要です。 |
| 2035年 | 35,395人 | 3,022人 | 21,897人 | 10,475人 | 29.6% | 2035年は35,395人、高齢化率29.6%で3割に近づきます。来店頻度を維持するには、健康・生活支援では高齢層への対応を強め、若年層向け業態では対象人口縮小を前提に商圏を広げる必要があります。 |
| 2040年 | 34,300人 | 2,870人 | 20,404人 | 11,025人 | 32.1% | 2040年は34,300人、高齢化率32.1%。65歳以上11,025人に対し15歳未満は2,870人まで減るため、子ども向け固定席型ビジネスより高齢・生活支援の相対的重要性が高まります。 |
| 2045年 | 33,163人 | 2,704人 | 19,238人 | 11,220人 | 33.8% | 2045年は33,163人、高齢化率33.8%。生産年齢人口は19,238人まで縮小するため、人員を多く必要とする業態では採用難も収益計画に含め、省人化できる運営モデルを優先したい時期です。 |
| 2050年 | 32,042人 | 2,522人 | 18,323人 | 11,195人 | 34.9% | 2050年は32,042人、高齢化率34.9%で、2020年比では人口が約2割減る見通しです。長期賃貸や大型投資では現状需要の延長ではなく、顧客層転換や撤退余地を含む柔軟な契約条件が重要です。 |
将来人口は推計です。固定的な予言ではなく、長期投資の下振れ条件として扱います。
将来人口推計は基準時点の人口動態等をもとに算定されたもので、その後の出生数や婚姻動向などの変化により、実際の人口構成が推計と異なる可能性があります。特に若年人口・年少人口については、最新の人口動態もあわせて確認する必要があります。
消費支出データ分析
消費支出では、食料が全国比109.8%、外食が127.8%、住居が149.3%、教養娯楽が102.7%です。生活に近い複数費目で全国水準を上回る一方、すべての費目が強いわけではありません。業態ごとに直接関連する費目を選び、商圏総額ではなく一世帯当たり支出で比較することが重要です。
教育は全国比79%、交通・通信は81.2%です。低い費目に対応する業態を選ぶ場合、人口や競合だけで逆風を打ち消さず、なぜその業態だけは成立し得るのかを別根拠で説明できる必要があります。
外食の一世帯当たり年額は19.34万円、食料全体は98.64万円です。飲食ではこの支出の強さを追い風として扱えますが、飲食店事業所139事業所という供給もあります。需要が強い市場ほど競争も強い可能性を忘れず、業態内での差別化を確認します。
住居支出は全国比149.3%で、住宅関連サービスへの支払い余地を考える参考になります。ただし住居費そのものとハウスクリーニング等のサービス需要は同一ではありません。直接費目と補助費目を分け、補助指標だけで強い採点をしないことが必要です。
消費支出は『何が売れるか』を自動的に決める数字ではなく、顧客がすでにどこへお金を配分しているかを知る材料です。対象人口、競合、価格、利用頻度を重ねることで、支出の強さを実際の店舗戦略へ変換します。
消費支出から考える候補業態
支出の読み方で最も重要なのは、平均以上と市場空白を混同しないことです。支出が強くても供給が多ければ競争市場であり、支出が弱く供給も少ない場合は需要自体が小さい可能性があります。
下新庄では外食127.8%の強さが明確な一方、教育79%は慎重材料です。FC候補はこの濃淡をそのまま評価へ反映し、最終的には実競合と運営条件で採否を決めます。
支出指標は価格帯の上限を直接示すものでもありません。高い支出が少数の高額利用で作られている可能性もあるため、競合の実売価格や商品構成を確認し、自店が想定する利用頻度と客単価の組み合わせが現実的かを検証します。
また、全国比だけでなく大阪府比も確認し、地域全体の消費傾向なのか下新庄周辺の特徴なのかを分けます。地域共通の傾向なら競合も同じ機会を見ているため、供給調査の重要性がさらに高まります。
11費目の商圏・都道府県・全国の消費比較を見る
| 費目 | 商圏・年(万円) | 大阪府・年(万円) | 全国・年(万円) | 都道府県比 | 全国比 | 商圏・月(万円) | 出店業態への示唆 |
|---|---|---|---|---|---|---|---|
| 食料合計 | 98.64万円 | 90.43万円 | 89.87万円 | 109.1% | 109.8% | 8.22万円 | 食料は年98.64万円で全国比109.8%。日常消費の基盤は全国より強く、中食・小売には追い風ですが、食料全体の数字なので個別業態では外食や競合供給を分けて確認する必要があります。 |
| うち外食合計 | 19.34万円 | 15.17万円 | 15.13万円 | 127.5% | 127.8% | 1.61万円 | 外食は年19.34万円、全国比127.8%と明確に高い費目です。飲食系の需要根拠として使える一方、既存飲食店もあるため、昼夜の利用場面と業態別競合を重ねて判断すべきです。 |
| 住居合計 | 39.25万円 | 29.64万円 | 26.29万円 | 132.4% | 149.3% | 3.27万円 | 住居は年39.25万円、全国比149.3%で11費目中でも突出しています。住宅関連支出の厚さは確認できますが、清掃・修繕等へ直接置き換えず、共同住宅比率とサービス競合を併せて評価します。 |
| 光熱・水道合計 | 24.39万円 | 23.48万円 | 25.43万円 | 103.9% | 95.9% | 2.03万円 | 光熱・水道は年24.39万円で大阪府比103.9%、全国比95.9%。地域平均には近く、特定店舗業態の強い需要根拠にはしにくいため、生活コスト背景を読む補助指標として扱います。 |
| 家具・家事用品合計 | 10.75万円 | 11.43万円 | 13.03万円 | 94.1% | 82.5% | 0.9万円 | 家具・家事用品は年10.75万円、全国比82.5%と低めです。物販需要を強気に見る材料ではなく、家事支援や住宅サービスを選ぶ際も、この費目の弱さを別の人口・住宅指標で補えるか確認が必要です。 |
| 被服・履物合計 | 10.25万円 | 9.61万円 | 10.21万円 | 106.7% | 100.4% | 0.85万円 | 被服・履物は年10.25万円で全国比100.4%、大阪府比106.7%と概ね平均圏です。強い追い風でも逆風でもないため、ファッション系は支出より駅前人流・競合・目的来店性が重要になります。 |
| 保健医療合計 | 14.66万円 | 14.58万円 | 15.79万円 | 100.6% | 92.8% | 1.22万円 | 保健医療は年14.66万円で大阪府比100.6%、全国比92.8%。府平均並みながら全国より低く、医療・健康業態を高評価する場合は高齢人口や就業構造など別根拠を明示する必要があります。 |
| 交通・通信合計 | 35.84万円 | 37.43万円 | 44.12万円 | 95.8% | 81.2% | 2.99万円 | 交通・通信は年35.84万円、全国比81.2%と低めです。モビリティや通信関連の高支出を前提にせず、スマホ修理等は支出指数より端末保有・駅動線・競合の実態を優先して判断します。 |
| 教育 | 7.45万円 | 9.24万円 | 9.43万円 | 80.7% | 79% | 0.62万円 | 教育は年7.45万円で大阪府比80.7%、全国比79.0%と明確な逆風です。学習塾を候補に残す場合でも、競合が少ないことだけでは足りず、学齢人口と具体的な立地優位を別途確認すべきです。 |
| 教養娯楽合計 | 32.71万円 | 30.84万円 | 31.85万円 | 106.1% | 102.7% | 2.73万円 | 教養娯楽は年32.71万円で全国比102.7%、大阪府比106.1%。平均をやや上回るため、運動・趣味・余暇サービスには中立以上の材料ですが、継続課金の価格帯は所得分布と併せて設計します。 |
| その他の消費支出合計 | 47.56万円 | 48.24万円 | 51.46万円 | 98.6% | 92.4% | 3.96万円 | その他の消費支出は年47.56万円で全国比92.4%、大阪府比98.6%です。幅広い費目を含むため特定業態の根拠には使わず、家計の裁量余地を過大評価しないための背景指標として扱います。 |
一世帯当たり支出は需要強度の参考です。市場総額や競合の少なさだけで有望判定しません。 商圏・都道府県・全国は、それぞれ同時点の年収8区分合計を分母に1世帯あたり支出を算出しています。外食は食料の内数であり、費目総額へ二重加算しません。
下新庄駅の商圏データから考える|出店候補フランチャイズ(FC)10業態
商圏需要から見る候補10業態のテーマ
下新庄駅の候補業態は、主要60業態を人口、世帯、所得、消費、立地、FC成立性等で比較し選定しています。
日常食・外食の反復需要
食料と外食を比較し、食料全国比は110%。持ち帰りとカフェの利用場面を分ける。
該当業態:弁当・惣菜・デリ専門店、おにぎり専門店、高齢者向け配食・宅配弁当、カフェ・コーヒー専門店
健康・フィットネスの予約需要
健康・フィットネス系は教養娯楽全国比103%を補助線に、継続率と予約枠で比較する。
該当業態:パーソナル型ピラティス、パーソナルジム
美容の定期施術需要
美容系は生活関連サービス事業所数110事業所を供給側の参考にし、再来周期で差別化する。
該当業態:アイブロウ・眉毛サロン
住宅・教育・スマホの生活需要
住宅・教育・スマホ生活支援は共同住宅世帯16,363世帯を基盤に、支出逆風や持込条件を個別に見る。
該当業態:ハウスクリーニング、少人数個別指導塾、スマホ修理・スマホ買取店
需要テーマはランキングではなく、商圏データから候補業態の背景を整理したものです。
申請前に確認すること:制度ごとに募集期間、対象者、対象経費、補助率、着手時期、他制度との併用条件が異なります。採択や給付が保証されるものでもありません。物件契約や設備発注を行う前に公式の公募要領を読み、判断に迷う場合は掲載した公的窓口や専門家へ相談してください。
候補10業態の根拠・顧客・成立条件を一覧表で比べる
| 候補業態 | 主な数値根拠 | 顧客・利用シーン | 立地・運営条件 | 重点確認事項 |
|---|---|---|---|---|
| 弁当・惣菜・デリ専門店 | 食料 商圏1世帯当たり年間支出 98.64万円/世帯年|食料 全国比 110%|1人世帯 13,252世帯 | 単身者と共働き世帯の夕食代替を主対象に、少量購入、予約受取、週末まとめ買いを分けて商品構成を作り、時間帯ごとの売れ筋を測定する。 | 住宅地へ向かう帰宅動線で小型厨房を選び、排気能力、仕込み時間、廃棄率、ピーク人員を物件契約前に日次損益へ落として確認する。 | 惣菜・弁当掲載0店舗という公開情報は専門供給の薄さを示す一方、スーパー惣菜が強い代替競合です。夕方の価格、品揃え、出来上がり時刻、売切れ状況まで現地で比較し、専門店として選ばれる余地を確認します。 |
| カフェ・コーヒー専門店 | 外食 商圏1世帯当たり年間支出 19.34万円/世帯年|外食 全国比 128%|昼間人口 30,123人 | 通勤前の一杯、近隣住民の昼利用、夕方のテイクアウトを別の利用場面として設計し、客席依存を下げながら時間帯別の客単価を確認する。 | 高賃料の駅前だけに寄せず、席数、テイクアウト比率、回転数から許容家賃を逆算し、厨房導線とテナント前の視認性を両方確認する。 | cafe neiが下新庄駅西出口近くで営業しているため、既存店のモーニング、家族利用、価格帯と重ならない時間帯や商品で差を作る必要があります。テイクアウト比率も見て、自店が取れる利用場面を確認します。 |
| 高齢者向け配食・宅配弁当 | 65歳以上人口 9,862人|高齢単身世帯 3,049世帯|食料 商圏1世帯当たり年間支出 98.64万円/世帯年 | 独居高齢者や家族が日中不在の世帯を中心に、定期配食、声掛け、曜日固定を組み合わせ、解約率を抑えながら1ルート当たり件数を高める。 | 駅前立地より厨房と積込の効率を優先し、原付・軽車両の出入り、1時間当たり配達件数、再配達率、食材ロスをまとめて採算確認する。 | 配食のふれ愛 淀川店が下新庄4丁目で事業展開しているため、配達範囲、価格、見守り対応を比較し、未充足エリアを探す必要があります。曜日別の配達密度や再配達負担まで確認して採算性を見ます。 |
| パーソナル型ピラティス | 教養娯楽 商圏1世帯当たり年間支出 32.71万円/世帯年|年収700万円以上世帯 3,579世帯|共同住宅世帯 16,363世帯 | 姿勢改善や運動初心者の近隣女性を中心に、平日夜と休日昼へ予約を寄せ、月2回・4回など継続しやすい頻度別プランで再来を設計する。 | 上階の小型区画で固定費を抑えつつ、マシン配置、遮音、エレベーター、着替え動線、キャンセル率まで予約枠別の収支へ反映する。 | HARE等のマシンピラティス提供施設が近隣にあるため、体験価格、講師構成、予約枠、初心者対応を比較し、設備だけの同質化を避けます。継続率や予約の取りやすさまで含め、選ばれる理由を具体化します。 |
| パーソナルジム | 教養娯楽 商圏1世帯当たり年間支出 32.71万円/世帯年|教養娯楽 全国比 103%|フィットネスクラブ事業所数 0事業所 | 仕事帰りと休日の近隣住民を主対象に、月4回前後の継続契約、紹介、短時間セッションを組み合わせ、広告費が上がっても会員LTVを確保する。 | 上階の小型区画も候補にし、駅徒歩、駐輪、夜間照明、床荷重、騒音、シャワー有無を確認し、必要会員数から家賃上限を逆算する。 | 近隣パーソナルトレーニング施設が確認できるため、価格だけでなく個室性、指導時間、食事支援、目標別メニューを比較します。体験後の継続率と必要会員数を見て、広告依存でも採算が合うか確認します。 |
| アイブロウ・眉毛サロン | 生活関連サービス事業所数 110事業所|1人世帯 13,252世帯|年収700万円以上世帯 3,579世帯 | 近隣女性の定期メンテナンスを中心に、まつげとのセット、男性眉、短時間施術を分け、再来周期と予約媒体への依存度を管理する。 | 2階以上も候補にし、駅から迷わない導線、看板、施術席数、予約媒体費、スタッフ1人当たり売上を確認して小面積の利点を活かす。 | eyelash salon nulukが駅徒歩30秒で眉メニューを提供しているため、眉単独の技術領域、施術時間、男性対応、口コミ形成で明確な違いが必要です。再来周期と予約媒体依存も比較し、固定客化できるかを見ます。 |
| ハウスクリーニング | 共同住宅世帯 16,363世帯|1人世帯 13,252世帯|年収700万円以上世帯 3,579世帯 | 単身者、共働き、退去前後の清掃需要を分け、エアコンや水回りを組み合わせて客単価を上げ、紹介と定期契約で訪問間隔を安定させる。 | 路面店を持たず固定費を抑え、移動時間、駐車費、スタッフ稼働率、再訪率を主要KPIに置き、1日当たり施工件数から人員計画を作る。 | ダスキン・淡路など周辺生活サービス事業者が存在するため、対応範囲、即日性、水回りセット、エアコン料金を比較します。移動時間、駐車費、訪問可能時間まで含め、地域密着で選ばれる理由を確認します。 |
| おにぎり専門店 | 食料 商圏1世帯当たり年間支出 98.64万円/世帯年|1人世帯 13,252世帯(58.7%)|昼夜比 0.75倍 | 通勤前、昼休み、夕方の買い足しを別の需要として捉え、定番具材と季節商品を分け、廃棄を抑えながら購入頻度を高める。 | 駅出口から住宅へ向かう短時間動線を優先し、炊飯量、保温時間、包装速度、ピーク時の待ち時間を実測して小型区画の処理能力を確認する。 | 惣菜・弁当掲載0店舗という公開情報から専門持ち帰り供給は薄い一方、コンビニやスーパー米飯が強い代替競合です。具材、握りたて、予約受取、朝・夕の品揃えを比較し、専門店を選ぶ理由を確認します。 |
| 少人数個別指導塾 | 教育 商圏1世帯当たり年間支出 7.45万円/世帯年|教育 全国比 79%|15歳未満人口 5,307人 | 小中学生の放課後利用を中心に、保護者送迎と自転車通塾の安全性を確認し、定期テスト前の増枠と通常期の席稼働を別々に設計する。 | 駅前視認性より学校・住宅からの安全動線を優先し、講師採用、席稼働率、退塾率、季節講習の依存度を厳しく試算して固定費を決める。 | 周辺教育サービスに加え淡路・上新庄側まで通塾選択肢が広がるため、月謝、指導比率、自習席、定期テスト対応を比較します。教育支出が全国比79%という逆風も踏まえ、生徒数を確保できるか慎重に見ます。 |
| スマホ修理・スマホ買取店 | 1人世帯 13,252世帯|昼間人口 30,123人|卸売・小売従業者数 2,701人 | 画面割れや電池交換の即日需要に加え、買取・中古端末査定を組み合わせ、修理待ち時間中の追加提案で1来店当たり粗利を高める。 | 視認性の高い小型区画で、部材在庫回転、技術者稼働、修理単価、買取粗利、再修理率を月次管理し、過剰在庫を避ける。 | 周辺生活サービスに加え、淡路・上新庄側の修理店や量販店受付も比較対象です。即日対応、データ保持、保証内容で持込理由を作り、部材在庫と技術者稼働を含め低頻度来店でも利益を残せるか見ます。 |
掲載順はランキングではありません。選定理由と成立条件は各カードで説明します。
弁当・惣菜・デリ専門店
商圏適合:相性が良い
根拠データ:食料 商圏1世帯当たり年間支出 98.64万円/世帯年|食料 全国比 110%|1人世帯 13,252世帯
選定理由:食料支出と単身世帯の厚みが重なり、夕方の持ち帰り需要を反復で取り込みやすい。駅前一等地より住宅帰宅動線へ寄せ、少量多頻度の購入を狙う。
競合・差別化:惣菜・弁当掲載0店舗という公開情報は供給の薄さを示す一方、スーパー惣菜が代替競合になる。夕方価格と品揃えを必ず現地で比較する。
顧客・立地:単身者と共働き世帯の夕食代替を主対象に、少量購入、予約受取、週末まとめ買いを分けて商品構成を作り、時間帯ごとの売れ筋を測定する。
成立条件:住宅地へ向かう帰宅動線で小型厨房を選び、排気能力、仕込み時間、廃棄率、ピーク人員を物件契約前に日次損益へ落として確認する。
カフェ・コーヒー専門店
商圏適合:相性が良い
根拠データ:外食 商圏1世帯当たり年間支出 19.34万円/世帯年|外食 全国比 128%|昼間人口 30,123人
選定理由:外食支出の強さと昼間人口を重ねると、朝昼の短時間利用と近隣住民の休憩需要を両立できる。長時間滞在型より回転と持ち帰りを重視したい。
競合・差別化:cafe neiが下新庄駅西出口近くで営業しているため、既存店のモーニング、家族利用、価格帯と重ならない時間帯や商品で差を作る必要がある。
顧客・立地:通勤前の一杯、近隣住民の昼利用、夕方のテイクアウトを別の利用場面として設計し、客席依存を下げながら時間帯別の客単価を確認する。
成立条件:高賃料の駅前だけに寄せず、席数、テイクアウト比率、回転数から許容家賃を逆算し、厨房導線とテナント前の視認性を両方確認する。
高齢者向け配食・宅配弁当
商圏適合:相性が良い
根拠データ:65歳以上人口 9,862人|高齢単身世帯 3,049世帯|食料 商圏1世帯当たり年間支出 98.64万円/世帯年
選定理由:65歳以上人口と高齢単身世帯が厚く、食事需要を定期配送へ変換しやすい。駅前通行量より配達密度と安否確認の継続性を重視して判断する。
競合・差別化:配食のふれ愛 淀川店が下新庄4丁目で事業展開しており、既存の配達範囲、価格、見守り対応を比較したうえで未充足エリアを探す必要がある。
顧客・立地:独居高齢者や家族が日中不在の世帯を中心に、定期配食、声掛け、曜日固定を組み合わせ、解約率を抑えながら1ルート当たり件数を高める。
成立条件:駅前立地より厨房と積込の効率を優先し、原付・軽車両の出入り、1時間当たり配達件数、再配達率、食材ロスをまとめて採算確認する。
パーソナル型ピラティス
商圏適合:条件付きで有力
根拠データ:教養娯楽 商圏1世帯当たり年間支出 32.71万円/世帯年|年収700万円以上世帯 3,579世帯|共同住宅世帯 16,363世帯
選定理由:予約型の小面積運営と共同住宅の厚みを組み合わせやすい。通行量が大きくなくても、体験から継続課金へ転換できれば住宅商圏で成立を狙える。
競合・差別化:HARE等のマシンピラティス提供施設が近隣にあるため、体験価格、講師構成、予約枠、初心者対応を比較し、単なる設備同質化を避ける必要がある。
顧客・立地:姿勢改善や運動初心者の近隣女性を中心に、平日夜と休日昼へ予約を寄せ、月2回・4回など継続しやすい頻度別プランで再来を設計する。
成立条件:上階の小型区画で固定費を抑えつつ、マシン配置、遮音、エレベーター、着替え動線、キャンセル率まで予約枠別の収支へ反映する。
パーソナルジム
商圏適合:条件付きで有力
根拠データ:教養娯楽 商圏1世帯当たり年間支出 32.71万円/世帯年|教養娯楽 全国比 103%|フィットネスクラブ事業所数 0事業所
選定理由:教養娯楽支出が平均圏で、統計上フィットネスクラブ事業所は0件。予約制なら大きな通行量に依存せず、継続率を軸に成立性を確認できる。
競合・差別化:近隣パーソナルトレーニング施設が確認できるため、価格だけでなく個室性、指導時間、食事支援、目標別メニューの違いを比較する必要がある。
顧客・立地:仕事帰りと休日の近隣住民を主対象に、月4回前後の継続契約、紹介、短時間セッションを組み合わせ、広告費が上がっても会員LTVを確保する。
成立条件:上階の小型区画も候補にし、駅徒歩、駐輪、夜間照明、床荷重、騒音、シャワー有無を確認し、必要会員数から家賃上限を逆算する。
アイブロウ・眉毛サロン
商圏適合:条件付きで有力
根拠データ:生活関連サービス事業所数 110事業所|1人世帯 13,252世帯|年収700万円以上世帯 3,579世帯
選定理由:小面積の予約制で運営でき、単身世帯の多い住宅商圏にも合わせやすい。美容支出の直接統計がないため、既存サロンとの再来周期差を重視する。
競合・差別化:eyelash salon nulukが駅徒歩30秒で眉メニューを提供しているため、眉単独の技術領域、施術時間、男性対応、口コミ形成で明確な違いが必要。
顧客・立地:近隣女性の定期メンテナンスを中心に、まつげとのセット、男性眉、短時間施術を分け、再来周期と予約媒体への依存度を管理する。
成立条件:2階以上も候補にし、駅から迷わない導線、看板、施術席数、予約媒体費、スタッフ1人当たり売上を確認して小面積の利点を活かす。
ハウスクリーニング
商圏適合:条件付きで有力
根拠データ:共同住宅世帯 16,363世帯|1人世帯 13,252世帯|年収700万円以上世帯 3,579世帯
選定理由:共同住宅と単身世帯が多く、来店型より訪問型の家事外注需要を作りやすい。繁忙期の単発だけでなく定期清掃へ転換できるかが重要になる。
競合・差別化:ダスキン・淡路等を確認済み。ダスキン・淡路など周辺生活サービス事業者が存在するため、対応範囲、即日性、水回りセット、エアコン料金の比較で選ばれる理由を作る必要がある。
顧客・立地:単身者、共働き、退去前後の清掃需要を分け、エアコンや水回りを組み合わせて客単価を上げ、紹介と定期契約で訪問間隔を安定させる。
成立条件:路面店を持たず固定費を抑え、移動時間、駐車費、スタッフ稼働率、再訪率を主要KPIに置き、1日当たり施工件数から人員計画を作る。
おにぎり専門店
商圏適合:相性が良い
根拠データ:食料 商圏1世帯当たり年間支出 98.64万円/世帯年|食料 全国比 110%|1人世帯 13,252世帯
選定理由:食料支出の強さと単身世帯の厚みを使いやすく、朝食・昼食・夕方の補食まで小さな商圏で反復需要を作れる。少品目高速提供が向く。
競合・差別化:惣菜・弁当掲載0店舗という公開情報から専門持ち帰り供給は薄いが、コンビニやスーパー米飯が強い代替競合。具材、握りたて、予約受取で差を作る。
顧客・立地:通勤前、昼休み、夕方の買い足しを別の需要として捉え、定番具材と季節商品を分け、廃棄を抑えながら購入頻度を高める。
成立条件:駅出口から住宅へ向かう短時間動線を優先し、炊飯量、保温時間、包装速度、ピーク時の待ち時間を実測して小型区画の処理能力を確認する。
少人数個別指導塾
商圏適合:慎重に検討
根拠データ:教育 商圏1世帯当たり年間支出 7.45万円/世帯年|教育 全国比 79%|15歳未満人口 5,307人
選定理由:学齢人口は存在するが、教育の1世帯当たり支出は全国平均を下回る。需要を楽観視せず、学校動線と保護者の月謝耐性を重ねて慎重に判断する。
競合・差別化:周辺教育サービスの存在に加え、淡路・上新庄側まで通塾選択肢が広がるため、月謝、指導比率、自習席、定期テスト対応で比較する必要がある。
顧客・立地:小中学生の放課後利用を中心に、保護者送迎と自転車通塾の安全性を確認し、定期テスト前の増枠と通常期の席稼働を別々に設計する。
成立条件:駅前視認性より学校・住宅からの安全動線を優先し、講師採用、席稼働率、退塾率、季節講習の依存度を厳しく試算して固定費を決める。
スマホ修理・スマホ買取店
商圏適合:慎重に検討
根拠データ:1人世帯 13,252世帯|昼間人口 30,123人|卸売・小売従業者数 2,701人
選定理由:固定スポンサー枠。持込修理は居住人口と日中滞在人口の双方を狙えるが、直接の支出統計がないため、実修理件数と周辺競合を重視して確認する。
競合・差別化:周辺生活サービスとの競合に加え、淡路・上新庄側の修理店や量販店受付も比較対象。即日対応、データ保持、保証内容で持込理由を作る必要がある。
顧客・立地:画面割れや電池交換の即日需要に加え、買取・中古端末査定を組み合わせ、修理待ち時間中の追加提案で1来店当たり粗利を高める。
成立条件:視認性の高い小型区画で、部材在庫回転、技術者稼働、修理単価、買取粗利、再修理率を月次管理し、過剰在庫を避ける。
フランチャイズ加盟・出店を検討されている事業者様へ
現在相談可能なFC、候補ブランドと商圏・立地の適合、法人の新規事業・複数店舗展開についてご相談いただけます。提携ブランド(フランチャイズ)については、弊社経由で加盟を検討される場合、検討開始から加盟後6か月間まで無料コンサルティングを付帯します。
FOR FRANCHISE HEADQUARTERS
FC本部・加盟開発担当者様へ
駅別商圏レポートへの広告掲載、既存店のインタビュー記事や空白エリア×ブランドの特集記事、商圏データを活用した法人・個人加盟開拓支援などのご相談を承っています。お気軽にご相談ください。
各フランチャイズの特色、加盟募集方針と募集可能エリア、各駅の商圏適性を踏まえたご支援が可能です。
FC掲載・法人加盟開拓について相談する関連する店舗立地研究所の記事|出店候補地を比較する
関連する商圏記事や出店検討資料を、比較のために参照できます。
出店イメージが具体化してきた方へ
候補エリア・候補物件の比較と補助金活用をご相談いただけます。希望に応じて提携宅地建物取引業者をご紹介し、店舗立地研究所は商圏・立地の判断材料をご提供します。
物件・出店・人流データ・補助金を相談する公式LINEで無料相談を受け付けています。一部のレポート等は有料です。
下新庄駅エリアで出店・開業する際の補助金・支援制度
出店時に利用できる支援制度は、対象事業者、補助対象経費、補助率、事前着手の可否、申請前手続きなどが制度ごとに異なります。
物件契約や設備発注を先行すると対象外になる制度もあります。候補を見つけたら最新の公募要領と申請時期を確認してください。
🏛️ 国の補助金(全国共通)
小規模事業者向けの販路開拓支援として小規模事業者持続化補助金が代表的です。創業間もない事業者向けの枠も設けられています。また、省力化・デジタル化に関する補助金など、様々な種類の補助金があります。→ 最新情報:中小企業庁 事業者向け支援施策について
大阪府の補助金・支援制度
大阪府の企業支援ページでは、中小企業向けの支援金・補助金に加え、創業・ベンチャー、経営支援、販路開拓、制度融資などの情報を分野別に確認できます。出店時に使える制度は年度や募集状況で変わるため、申請を検討する際は最新の対象要件と受付状況を確認してください。→ 大阪府 企業支援
大阪市東淀川区の補助金・創業支援
東淀川区で出店を検討する事業者は、大阪市がまとめる中小企業向け支援情報から、国・大阪府・大阪市などの支援策を目的別に確認できます。公募中の制度や更新時期は変動するため、設備投資、販路開拓、創業など自社の目的に合う制度が現在利用できるかを申請前に確認してください。→ 中小企業への支援情報
申請前に確認すること:制度ごとに募集期間、対象者、対象経費、補助率、着手時期、併用条件が異なります。採択や給付は保証されず、交付決定前の契約・発注が対象外になる場合もあります。必ず最新の公募要領と公式窓口を確認し、不明点は契約・発注前に専門家へ相談してください。
よくある質問(FAQ)
Q. 下新庄商圏は、どのような出店モデルと相性がありますか?
夜間人口40,044人に対して昼間人口30,123人が小さいため、広域通過客へ依存するより、住宅側の反復利用を取り込むモデルを先に検討します。持ち帰り、予約、訪問、宅配など、近さと利用頻度を価値に変えられる業態が候補です。ただし最終判断では競合と物件条件を個別に確認します。
Q. 飲食や中食は、下新庄周辺で検討しやすいですか?
外食支出は全国比127.8%で、需要面では追い風があります。一方、飲食店事業所も139事業所存在するため、需要が強いことと競争が弱いことは別です。帰宅時の持ち帰り、提供速度、専門性、営業時間など、既存店と異なる利用場面を作れるかを確認してください。
客単価だけでなく、提供時間、持ち帰り比率、ピーク時の人員まで含めて収支を組み、支出の強さを利益へ変換できるかを確認します。
Q. 教育系サービスは、人口がいれば有望と見てよいですか?
子ども層は3,485人いますが、教育支出は全国比79%です。対象人口が存在しても家計支出の逆風があるため、学齢人口だけで有望とは判断しません。既存塾の供給、料金、送迎や自転車動線、継続率を確認し、低い支出を上回る採用根拠があるかを見る必要があります。
少人数個別指導などを候補に残す場合も、支出の弱さを明示したうえで、競合状況や通塾導線など別の強い根拠が必要です。
Q. 鉄道周辺の高架化は、物件選びにどう反映すべきですか?
下新庄駅を含む阪急京都線・千里線の連続立体交差事業は、2026年4月1日時点で工事費ベース73%まで進み、2028年度高架切替を目標に進行しています。そのため現在の踏切周辺や仮設動線を、将来も同じと仮定しないことが前提になります。短期の売上は現況動線で成立させ、長期契約では将来の鉄道出入口、横断性、道路接続を確認します。将来改善は上振れ要因として扱い、現時点で過大な賃料を正当化しない方が安全です。
内装投資の回収期間が動線変更をまたぐ場合は、将来図面だけでなく工事進捗と契約更新時期も並べ、複数のシナリオで確認します。
Q. 駅前から少し離れた物件でも成立する可能性はありますか?
総世帯数22,580世帯と共同住宅世帯16,363世帯の厚みを考えると、住宅方向の生活動線上なら検討余地があります。予約型サービスは駅前1階の高い視認性より賃料効率を優先できる場合があり、宅配や訪問はさらに配送効率が重要です。鉄道徒歩の短さだけでなく、想定顧客が日常的に通る場所かを現地で確認してください。
改札前より賃料が下がることで必要客数も下げられるなら、住宅側の物件が収益面で優位になる場合があります。認知を地図検索や予約導線で補えるかも合わせて見ます。
Q. 現地調査では何を優先して確認すべきですか?
鉄道利用については、2025年の下新庄駅1日平均乗降人員は7,884人です。ただし、これは候補物件前の通行量ではありません。改札から住宅方向への分岐、自転車の流れ、買い物の寄り道、道路横断の負担、競合の営業時間を時間帯別に確認します。さらに高架化工事の影響を記録し、一時的な工事動線と長期に残る生活動線を分けて評価してください。
下新庄駅周辺での出店・開業サポート
新規出店・増店・移転・テナント賃貸・居抜き物件活用を検討する方に、商圏・立地の分析と出店戦略の相談をご提供しています。個別物件の仲介・契約手続きは宅地建物取引業者が担当し、ご希望に応じた提携業者の紹介もご相談いただけます。
- 商圏データに基づく立地診断・候補エリア比較
- 提携するテナント専門不動産業者の紹介相談
- 飲食・美容・フィットネス・教育・小売・サービス等の出店相談
- 補助金・助成金情報の案内、専門家の紹介相談
- 開業前の商圏・競合分析レポート
- KDDI Location Analyzerを活用した人流・通行量データの提供相談
広告・提携枠
下新庄駅・大阪府大阪市東淀川区エリアの提携事業者を募集しています
事業用・テナント・居抜き物件を扱う不動産仲介会社様、出店・開業支援で協業いただける士業の先生は、公式LINEからご連絡ください。
広告・提携について問い合わせる

コメント