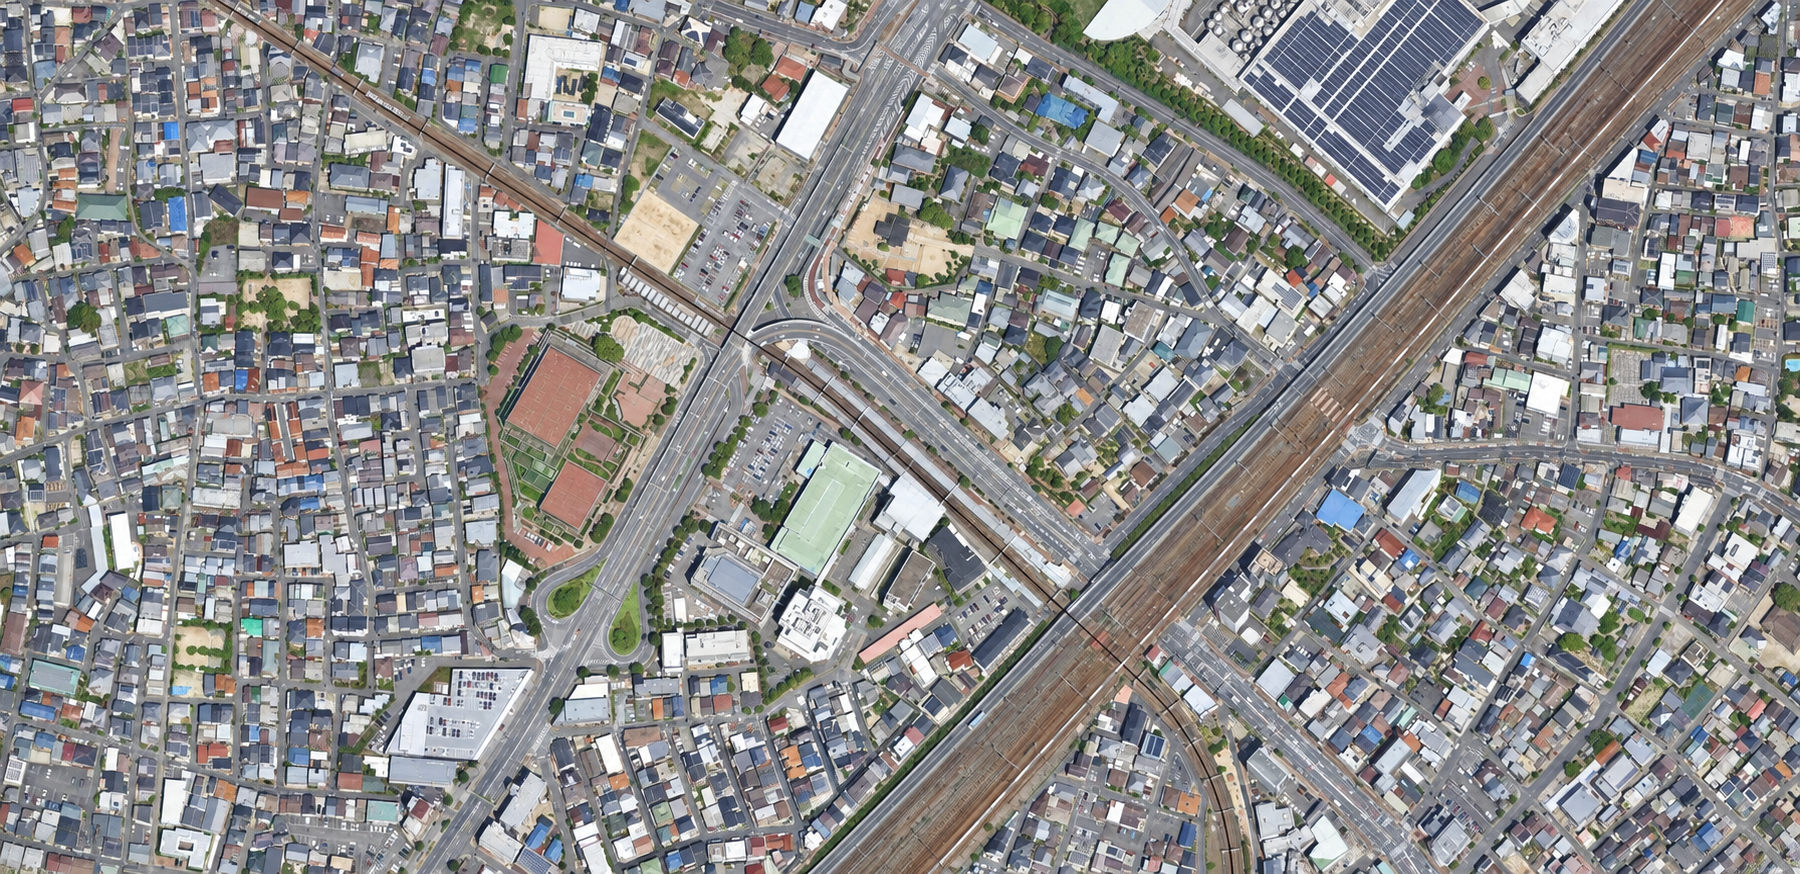
商圏分析レポート|半径1,000m圏
阪急千里線 吹田駅 商圏データ完全公開
昼より夜に人がいる。夜間人口38,372人、昼夜比0.89倍から読む「吹田駅1km商圏」。住宅需要と市役所周辺の日中需要をどう重ねるか吹田駅1km商圏は、夜間人口38,372人に対して昼間人口34,264人、昼夜比0.89倍です。日中に人口が大きく膨らむオフィス街ではなく、居住人口を基盤にしながら、駅近くの市役所や周辺事業所が平日日中の需要を補う構造と読めます。店舗側は「駅の乗降客だけ」を追うより、朝夕・休日の生活需要と、平日日中の行政・業務需要を時間帯で分けて設計する方が実態に近づきます。
総世帯数は19,749世帯です。住宅地としての母数は十分ある一方、来街倍率は0.87倍で、商圏外から大量の買い物客を吸い込むタイプではありません。家賃の高い駅前一等地で通行量に賭けるより、徒歩・自転車で繰り返し使われる生活動線に接点を置き、再来店率や予約の継続率を積み上げる方が、吹田駅の需要構造には合っています。
阪急電鉄の2025年1日平均乗降人員は14,764人です。この数字は駅前需要の規模感を示しますが、それだけで商売の強さは決まりません。吹田駅では、改札からの距離に加え、市役所方面と住宅街方面のどちらから顧客を取るのか、駐輪しやすいか、持ち帰りや予約来店がしやすいかまで物件ごとに確かめて、立地を評価します。
出店候補としては、近隣世帯の反復利用を取り込みやすい生活サービス、美容・健康、住まい関連を検討しやすい一方、飲食や高単価サービスでは、平均支出の弱さを前提に価格と利用頻度を慎重に組み立てます。吹田駅では、同じ1kmでも「駅前の短時間需要」「住宅地の反復需要」「訪問・配送型の面需要」で成立条件が異なります。
まず結論|吹田駅で出店するなら
吹田駅で出店するなら、まず19,749世帯の生活圏を固定客の母数として捉えます。昼夜比0.89倍、来街倍率0.87倍から、駅外から大量の来街客を集めるより、近隣住民が繰り返し使うサービスを作る方が商圏構造に合います。
狙う顧客は、朝夕・休日の住宅側と、平日日中の市役所・事業所側を分けて考えます。昼間人口34,264人があるため日中需要は無視できませんが、夜間人口38,372人の方が大きく、営業時間を昼需要だけに合わせるのは得策ではありません。
立地は「駅近」だけで決めず、住宅街へ抜ける動線、駐輪、持ち帰りやすさ、予約来店の分かりやすさ、訪問・配送のしやすさを業態ごとに比較します。高賃料の一等地より、固定費を抑えて反復利用を作れる物件が優先候補です。
業態選びでは、住居支出が全国比99.4%と比較的強い一方、外食80.6%、保健医療72.8%、教育79.7%など弱い費目もあります。人口や所得だけで強気に判断せず、対象人口・実支出・競合供給の3点を分けて確認するのが吹田駅での基本方針です。
吹田駅の出店判断サマリー
業態は19,749世帯の世帯母数を生かせる反復型を軸にし、関連支出と競合を確認して生活サービス、美容・健康、住まい関連から優先順位をつけます。
顧客は住宅側の固定客を中心に置きつつ、34,264人の日中需要も別枠で捉えます。来庁者や就業者を狙う場合は平日の利用時間を具体化します。
立地は改札距離だけで決めず、0.87倍と住宅動線を踏まえ、駐輪、視認性、短時間利用、賃料の均衡を候補物件ごとに比較します。
フランチャイズは99.4%など関連費目の支出強度を確認し、本部の商圏条件、テリトリー、必要人員、初期投資が吹田駅の需要に合うかを照合します。
平均値だけで需要を強く見積もらないこと。2025年の1日平均乗降人員は14,764人ですが、駅前・市役所周辺・住宅地で需要の出方は異なります。現地人流と競合を重ねて最終判断します。
駅の位置づけと需要構造を詳しく見る
駅の位置づけと商圏の基盤
吹田駅は阪急千里線の駅で、2025年の1日平均乗降人員は14,764人です。商圏内の昼間人口は34,264人で、就業者のうち第2次・第3次産業は17,061人。駅利用者だけでなく、周辺で働く人、市役所を利用する人、近隣居住者が同じエリアを時間帯ごとに使い分ける点が特徴です。
夜間人口38,372人が昼間人口を上回るため、商圏の土台は生活圏です。平日昼にだけ強い業態を作るより、朝夕や休日にも需要が残る業態の方が固定費を回収しやすくなります。反対に、市役所や事業所に近い区画では昼の短時間利用を取り込めるため、住宅需要だけで営業時間を決めるのも不十分です。
物件選びでは「駅徒歩何分」だけでなく、改札から市役所・住宅街へ抜ける導線のどこに店を置くかが効いてきます。予約型なら迷いにくさ、物販・中食なら持ち帰りやすさ、訪問型なら車両や資材の出入りやすさを優先することで、同じ吹田駅商圏でも物件の評価は変わります。
需要構造と出店の方向性
吹田駅1km商圏には38,372人、19,749世帯が居住し、65歳以上は22.9%です。母数だけを見れば幅広い業態を検討できますが、支出データは一様に強いわけではありません。住居支出は全国比99.4%とほぼ全国水準なのに対し、外食80.6%、保健医療72.8%、教育79.7%などは全国平均を下回ります。
この組み合わせから「人口がいるから高単価でも売れる」とは読めません。住宅関連や日常サービスは生活圏の厚みを活かしやすい一方、美容・健康・飲食・教育では、対象顧客を絞り、価格帯と利用頻度を現地競合に合わせて調整します。特に固定費の高い業態では、平均支出の弱さを客数だけで埋める収支計画を避けるべきです。
出店判断では、駅前の視認性だけでなく「誰が、どの場面で、何度使うか」を先に描きます。近隣住民が月単位で繰り返すサービス、帰宅途中に利用する中食、訪問・配送で面を取れる生活支援など、利用場面を具体化できる業態ほど吹田駅の居住型商圏と合わせやすくなります。
吹田駅の商圏で注目したい3業態
- 不動産仲介FC総世帯数19,749世帯のうち、持ち家8,903世帯(45.1%)と民営借家8,768世帯(44.4%)がほぼ拮抗しています。持ち家側では住み替え・売却・相続、借家側では転居・賃貸探しと、異なる相談需要を同じ1km商圏で拾える余地があります。駅前の相談窓口だけで完結させず、住宅街への訪問査定や地域内紹介につなげられる体制を作れるか、媒介取得率と紹介比率まで含めて検証したい業態です。
- ハウスクリーニング総世帯数19,749世帯に対し、1人世帯は10,065世帯(51.0%)、第2次・3次産業の就業者は17,061人です。日中に家事へ時間を割きにくい単身・就業層の時短需要に加え、持ち家8,903世帯では水回りやエアコンなど定期清掃の反復需要も考えられます。駅前一等地より、住宅地へ短時間で移動できる拠点性と車両・資材の扱いやすさを優先し、移動時間、再訪率、繁忙期の人員確保を採算に落とし込めるかがポイントです。
- 高齢者向け配食・宅配弁当65歳以上人口は8,795人で、将来推計では2050年に11,080人、高齢化率31.8%まで上昇します。単に高齢者人口が多いから有望と見るのではなく、食料支出が全国比79.9%である点も踏まえ、日常価格帯で無理なく継続できる商品設計が必要です。見守りを含む定期利用を想定しつつ、1便当たりの配達件数、再配達の少なさ、ルート密度、継続率を同時に確保できるかを確認する業態です。
3業態は順位ではなく、商圏データから先に検討したい候補です。ただし、競合状況の確認が最優先事項です。
この分析のデータ範囲と見方
本記事は商圏データと作成時に取得した公開情報を基に、店舗立地研究所が出店の方向性を分析したものです。統計の時点は指標ごとに明記しています。
商圏データ等には、5年ごとの国勢調査などを基礎資料とする項目が多く、記事作成日時点より数年前の統計を含む場合があります。数値を読む際は、必ず指標ごとの時点も併せて確認してください。
円形商圏は実際の徒歩動線と完全には一致しません。候補地を絞った後は、店舗前人流、競合、視認性、物件条件を加えて最終判断します。
吹田駅商圏 主要KPI一覧
KPIは単独で優劣を決めるのではなく、住宅需要・日中需要・購買規模のどこを説明する数字なのかを切り分けて読みます。
- 8つのKPIは、住宅地の固定客、平日日中の利用、購買規模という三つの場面に分けると、物件ごとの強弱を比較しやすくなります。
主要KPIを並べると、夜間人口38,372人に対し昼間人口34,264人、商業人口33,443人です。昼夜比0.89倍、来街倍率0.87倍で、外部流入を主役にするより居住者需要を軸に考えるべき商圏だと分かります。一方、購買集中度は0.98倍で、日中人口に対する購買規模は大きく乖離していません。
年間小売販売額は353.3億円、飲食店は198事業所です。市場は存在しますが、供給も一定量あるため、単純な店舗数不足を狙うのではなく、時間帯・用途・価格帯の空白を探す方が現実的です。乗降人員14,764人も含め、駅前の通過量と住宅地の反復利用を分けて評価します。
この商圏でKPIを使う目的は、平均値から「良い・悪い」を決めることではありません。住宅地側の再来店型、行政・業務側の平日日中型、配送・訪問型のどれを採るのかを先に決め、その業態に必要なKPIだけを物件単位で再確認するのが実務的です。
主要KPIの定義・時点・出店への意味を見る
| 指標 | 値・単位 | 時点・定義 | 出店への意味 |
|---|---|---|---|
| 夜間人口 | 38,372人 | 2020年・夜間人口 | 38,372人は吹田駅1km商圏の常住人口で、日常的に繰り返し利用する顧客の基礎母数。生活サービス、美容、住宅関連などは、この母数をどこまで継続客へ転換できるかで見る。 |
| 昼間人口 | 34,264人 | 2021年・昼間人口 | 34,264人。夜間人口より少ないため住宅地色が強い一方、市役所や就業者による平日日中需要も残る。昼だけの集客に寄せず、夕方以降との需要差を確認したい。 |
| 総世帯数 | 19,749世帯 | 2020年・一般世帯 | 19,749世帯は、個人向け店舗だけでなく住宅・家事支援サービスの需要母数。世帯人数や持ち家・借家の違いまで分けると、単価・頻度・訪問型との相性を判断しやすい。 |
| 65歳以上比率 | 22.9% | 2020年・人口構成 | 22.9%。現在の高齢者需要に加え、将来人口表では高齢化率上昇も見込まれる。配食・訪問・健康支援では、店舗来訪だけでなく移動負担を減らす提供方法も検討材料になる。 |
| 1日平均乗降人員 | 14,764人 | 2025年・阪急電鉄公表値 | 14,764人は2025年の阪急電鉄公表値。駅前の人流規模を測る基準だが、通過客がそのまま来店客になるわけではないため、改札から住宅地・市役所へ向かう実際の動線確認が必要。 |
| 商業人口 | 33,443人 | 2021年・小売業推計 | 33,443人は小売購買の推計規模。夜間人口38,372人を下回るため、広域から買物客を大量に集める商圏というより、生活圏内の購買を着実に取り込む前提で読む。 |
| 来街倍率 | 0.87倍 | 複数時点から算出 | 0.87倍。商業人口が夜間人口を下回るため、外部流入頼みより居住者の反復需要が中心。駅前一等地だけでなく、住宅動線上の利便性や再来店しやすさが出店条件になる。 |
| 昼夜比 | 0.89倍 | 複数時点から算出 | 0.89倍で、昼間人口より夜間人口が多い。平日日中だけでなく帰宅後・休日の需要を取り込める営業時間や予約枠を持てるかが、住宅地型業態では重要になる。 |
| 購買集中度 | 0.98倍 | 複数時点から算出 | 0.98倍。昼間人口と商業人口がほぼ同規模で、日中に滞在する人の購買規模が極端に強い・弱い商圏ではない。業態ごとの競合、価格、目的来店性で差が出やすい。 |
| 年間小売販売額 | 353.3億円 | 2021年・小売業 | 353.3億円は商圏全体の小売市場規模。個店売上へ直接割り戻すのではなく、既存357事業所など供給側と合わせ、どのカテゴリーに取り込み余地があるかを見る基礎値。 |
| 飲食店事業所数 | 198事業所 | 2021年・飲食店 | 198事業所あり、飲食需要が存在する一方で供給も厚い。新規出店は「飲食だから需要がある」では弱く、昼食・夕食・持ち帰り・専門性など利用場面を絞る必要がある。 |
KPIは単独で結論を出さず、人口・世帯・人流・購買規模を組み合わせて物件条件へつなげてください。
商圏を読む|数値を出店判断につなげる
商圏の構造
昼夜比0.89倍と来街倍率0.87倍は、吹田駅が大規模な流入型商圏ではないことを示します。19,749世帯の生活圏を土台に、駅・市役所・住宅街の間で繰り返される移動を取り込めるかが立地判断の中心です。
需要の強み
住居支出は全国比99.4%とほぼ全国水準で、住宅関連需要は相対的に読みやすい指標です。353.3億円の小売市場や17,061人の就業者もありますが、店舗数との競合を確認したうえで、生活に近い用途へ落とし込みます。
出店計画に織り込む条件
外食80.6%、保健医療72.8%、教育79.7%など全国平均を下回る費目があります。対象人口が多くても高価格・高頻度を自動的に見込まず、入口価格、継続率、競合との差別化を小さく検証してから固定費を上げるのが安全です。
吹田駅の最新ニュース・トピック
調査日:2026年9月19日。発表・計画・着工・開業を区別して掲載しています。
- 市役所地下のチャレンジショップで手作り弁当店が営業(2026-09-01/吹田市)
吹田市役所本庁舎の未利用スペースを活用する起業家育成事業で、手作り弁当店が営業しています。阪急吹田駅に近い行政拠点で、平日の昼食需要を試す実店舗型の検証事例です。
駅乗降客だけでなく市役所職員・来庁者の昼間需要を見られる一方、商圏の外食支出は全国平均未満です。飲食全般の強さとはせず、昼食時間・客層・単価を絞ったモデルとして読みます。
- 泉町に生ドーナツ専門店「AI DONUT」が開業(2026-08-29/AI DONUT)
阪急吹田駅から徒歩圏の泉町二丁目に、生ドーナツ専門店AI DONUTが開業しました。国産小麦を掲げ、土曜・日曜を中心に営業する、住宅地近接の週末目的来店型店舗です。
食料・外食支出が全国平均を下回っていても、手土産・嗜好品は来店理由を作れば別需要を狙えます。新規飲食では、広い客層より営業日、商品特性、SNSや予約導線を絞る視点が参考になります。
- JR吹田駅周辺6商店街でワン・ツーコイン商店街を開催予定(2026-09-17/吹田市)
JR吹田駅周辺6商店街が参加し、各店が500円・1,000円の商品を販売するワン・ツーコイン商店街が10月に予定されています。JR側商業集積で価格訴求を軸に回遊を促す地域イベントです。
阪急吹田駅側でもイベント日は周辺回遊が増える一方、低価格企画との比較が生じます。恒常値下げで対抗するのではなく、限定商品や再訪導線を用意し、単発の人流を次の来店へつなげる設計が向いています。
- すいたオータムフェスタ2026をJR吹田駅周辺で開催予定(2026-09-18/吹田市)
10月17日・18日にJR吹田駅前広場、浜屋敷、高浜神社、周辺商店街などでオータムフェスタが予定されています。通常の通勤・生活動線とは異なる休日回遊が生まれる催事です。
イベント売上だけを狙わず、休日客への認知と平日再来店を分けて考えます。住宅利用が厚い吹田駅では、催事の初回来店を会員化・予約・テイクアウトなどで反復需要へつなげられるかが要点です。
- 第41回吹田産業フェアに70超の事業所・団体が参加(2026-05-18/吹田市)
メイシアターといずみの園公園で第41回吹田産業フェアが開催され、市内中心に70超の事業所・団体が出展しました。展示販売や飲食を通じ、地域事業者と市民が接点を持つ催事です。
新規店は地域行事や事業者団体との接点を持つことで認知経路を増やせます。生活サービスや小規模物販では、地域イベントを開業初期の販促に組み込み、固定客形成へつなげる余地があります。
最新動向は街の変化を補う材料です。新店や行政動向を恒常需要と決めつけず、人流や利用時間の変化を現地で確かめてください。
8つのKPIは役割が異なります。夜間人口・世帯数は生活者の母数、昼間人口・乗降人員は日中や駅利用時の接点、商業人口・購買集中度・年間小売販売額は購買規模を見る指標です。吹田駅では総合点にまとめず、業態ごとに必要な指標を選ぶ方が判断しやすくなります。
美容・整体などの予約型は19,749世帯からの反復利用、短時間物販や行政用務前後のサービスは駅と市役所を結ぶ日中動線が効きます。KPIは商圏の優劣を決める数字ではなく、どの顧客を、どの時間帯・導線で取るかを具体化するために使います。
KPIには物件固有の条件を重ねます。同じ駅徒歩5分でも、住宅棟の出入口と市役所へ向かう通路では利用目的が違います。商圏データで方向をつかみ、現地で店前通行、競合、自転車、夕方以降の見え方を確認すると、統計と物件を結びつけやすくなります。
実務では、KPIを毎回すべて追う必要はありません。出店前は8指標で全体像をつかみ、物件を絞った後は業態に直結する3〜4指標へ重点を移します。開業後は商圏統計より、自店の来店頻度、時間帯別売上、顧客住所、再来店率を優先します。公開統計は仮説づくり、店舗実績は検証と役割を分けることで、数字を増やしすぎず判断の精度を上げられます。
吹田駅で選ぶべき立地・店舗物件の条件
物件は徒歩分数だけで比べず、住宅動線、市役所・駅動線、駐輪・搬入条件のうち、自店の売上に直結する条件を優先して比べます。
- 駅前は視認性、住宅動線は再来店のしやすさ、沿道は駐停車・搬入性と、立地タイプごとに物件を見る順番を変えます。
吹田駅では、駅前・住宅動線・沿道で拾える顧客が違います。総世帯数19,749世帯を基盤にするなら住宅街との接点と再来店のしやすさ、市役所・駅利用の短時間需要を狙うなら視認性と歩行導線を重視します。訪問・配送型なら、駅近より搬入性と賃料効率が効いてきます。業態ごとに必要な人流が違うため、徒歩分数だけで物件を横並びにしないことが出発点です。
吹田駅で優先したい立地
優先したいのは、駅前一等地そのものより、住宅地へ向かう徒歩・自転車動線と駅・市役所方面の人流が接する区画です。19,749世帯、共同住宅64.2%という住宅構造を考えると、生活者が日常的に通る場所で視認性を取れる方が、再来店型サービスには有利です。美容、整体、中食などは、改札距離より「帰宅途中に寄れるか」「駐輪できるか」「予約時間に迷わず着けるか」を現地で確認します。
避けたい立地と物件条件
避けたいのは、高賃料を駅前通行量だけで正当化する物件です。飲食店198事業所、小売357事業所など供給も多く、来街倍率0.87倍の商圏では、見込み客が自然に増える前提を置きにくいからです。裏動線で視認性が弱い、住宅地から道路や線路で分断される、駐輪・搬入が難しいといった条件は、家賃が安くても反復利用を作りにくくなります。
立地タイプ別の物件適性を見る
| 立地タイプ | 狙う顧客・利用場面 | 相性のよい業態 | 優先する物件条件 | 避けたい条件 |
|---|---|---|---|---|
| 駅前・駅近型 | 市役所利用、阪急の乗降客、短時間の用事客を中心に想定。平日日中と通勤前後で客層が変わるため、時間帯別の通行方向に加え、市役所の開庁時間と帰宅動線の重なりまで確認する。 | スマホ修理などの緊急性がある物販・サービス、予約型の短時間利用、行政用務のついで需要を拾える業態と相性がよい。短時間で用事が完結し、駅前で比較されにくい専門性があるほど成立条件を作りやすい。 | 改札や市役所から見つけやすい視認性、歩行導線、短時間でも入りやすい間口を優先。高賃料なら必要客数が増えるため損益分岐も同時に確認し、昼と夕方で人流の向きが変わっても見つけやすいかを見る。 | 「駅前だから売れる」と通行量だけで判断する物件。賃料負担が大きく、住宅地からの再来店導線が弱い区画は反復型業態では慎重に見る。昼と夕方で人流の向きが変わるため、内見は複数時間帯で行いたい。 |
| 住宅への動線型 | 帰宅途中の居住者、近隣世帯、自転車利用者など日常の反復客が中心。夜間人口38,372人と19,749世帯を継続利用へつなげる立地として見る。 | 美容、整体、惣菜、クリーニング、住宅サービスなど、目的来店と再来店を積み上げる業態。駅前通過客より「普段の生活動線」に乗ることが重要で、住宅地側で固定客化できるかを優先して判断する。 | 住宅地へ抜ける徒歩・自転車動線、駐輪余地、帰宅時間帯の見つけやすさを確認。少し駅から離れても賃料と再来店性のバランスが良ければ候補になり、夜間の視認性や雨天時の立ち寄りやすさも見たい。 | 住宅街と心理的・物理的に分断された裏動線、夜間に暗くなる区画、駐輪しにくい物件。生活圏型では「近いのに寄りにくい」立地を避けたい。帰宅動線から自然に視認できるか、雨天時も立ち寄りやすいかまで確認する。 |
| 幹線道路・沿道型 | 車利用、訪問サービスのスタッフ、配送・搬入を伴う業態を想定。駅徒歩よりも移動効率や拠点運営のしやすさを優先し、訪問先への所要時間と車両の出入りやすさまで確認する。 | ハウスクリーニング、配食、収納、住宅関連など、店頭集客より訪問・配送・保管機能が売上を支える業態と相性がよい。客席や店頭通行量より、拠点から効率よくサービス圏を回れるかが収益性に直結する。 | 駐停車、搬入、車両出入り、資材保管、賃料効率を優先。客席や店頭面積より、1日あたりの訪問件数を増やせる動線設計を確認し、主要道路への出入りと配送ルートの回りやすさまで見る。 | 歩行客の多さだけを価値とみなす立地、車両出入りが難しい区画、周辺道路から入りにくい物件。訪問型では駅近プレミアムを払い過ぎない。配送・訪問件数が増えても移動時間で粗利を失わない拠点かを優先する。 |
物件は駅徒歩分数だけでなく、住宅・市役所動線、駐輪・搬入、視認性、賃料を業態別に比較してください。
候補物件が見つかったら
商圏、生活動線、業態との相性を比べると、家賃の安さだけでは見えない物件の強弱が分かります。店舗立地研究所では候補地の比較を支援し、ご希望に応じて提携する宅地建物取引業者をご紹介します。
候補物件と商圏の相性を相談する同じ1km圏でも、駅の西側・東側、住宅地へ抜ける道、市役所へ向かう道では、店の前を通る人の目的が異なります。内見では「駅から何分か」だけで判断せず、平日午前、昼、夕方、休日と時間を変えて店前の動きを見ます。再来店型の店舗なら、初回来店を生む視認性と、2回目以降も無理なく通える生活動線の両方がそろっているかが要点です。
賃料は坪単価だけでなく、実際に売上へ使える面積で判断します。美容・整体は施術席、惣菜は製造と受け渡し、訪問型は資材保管とスタッフ動線を確認し、固定客を積み上げても固定費が重くなりすぎない物件を選びます。
物件候補は「誰が、どこから、何のついでに来るか」を一文で説明できるかで比べます。駅から少し離れていても、住宅棟・スーパー・公共施設と同じ生活動線上にあり、賃料と視認性のバランスが取れていれば反復型業態の候補になります。
契約前には、看板設置、営業時間、臭気・騒音、給排水、電気容量、空調、駐輪、ゴミ出しなど業態固有の条件も確認します。商圏との相性が良くても、設備工事が大きくなる物件では初期投資が膨らみ、必要売上が上がります。吹田駅のように近隣反復を重視する場合は、集客力だけでなく「無理のない固定費で長く営業できるか」を物件評価の中心に置きます。
人口・年齢構成の特徴
人口は人数の多寡だけでなく、年齢層ごとの利用時間、移動負担、サービス頻度へ置き換えると、営業時間や提供方法まで具体化できます。
- 年齢別人口では、厚い年代を見つけた後に、その層が来店しやすい時間帯と移動条件まで落とし込むことが大切です。
商圏の基礎人口には、2020年の夜間人口(常住人口)38,372人を採用します。15歳未満は4,341人(11.3%)、15〜64歳は23,513人(61.3%)、65歳以上は8,795人(22.9%)で、子ども・現役世代・高齢者のいずれか一層に極端に偏った商圏ではありません。年齢別では45〜49歳が3,154人と厚く、20〜40代も各年代に2,000人台が続きます。
店舗需要として見ると、平日は就業世代の通勤前後、日中は高齢者や行政利用、休日は家族・近隣世帯と、同じ場所でも時間帯ごとに主役となる顧客が入れ替わります。キッズ系や教育系では学齢人口の母数を確認できる一方、教育支出は全国比79.7%です。人口の厚みだけを根拠に高単価プランへ寄せるのは避けたいところです。
65歳以上8,795人は、配食、訪問サービス、身体メンテナンスなどの母数になります。ただし、保健医療支出は全国比72.8%です。高齢者が多いことと、特定サービスへの支出意欲は別の指標として扱い、価格・利用頻度・競合の有無を現地で確認します。
物件面では、若年層を狙う業態は駅・学校・住宅の動線、高齢層を狙う業態は段差、横断、駐輪・送迎のしやすさまで見ます。人口表は「多い年代」を探すだけでなく、実際の来店負担と営業時間を決めるために使います。
人口構成と基礎指標の地域比較を見る
| 区分 | 商圏内の値 | 比率 | 大阪府 | 全国 |
|---|---|---|---|---|
| 人口総数 | 38,372人 | ― | 8,837,685人 | 126,146,099人 |
| 15歳未満 | 4,341人 | 11.3% | 1,029,499人 | 14,955,692人 |
| 15-64歳 | 23,513人 | 61.3% | 5,199,504人 | 72,922,764人 |
| 65歳以上 | 8,795人 | 22.9% | 2,361,723人 | 35,335,805人 |
| 75歳以上 | 4,697人 | 12.2% | 1,243,742人 | 18,248,742人 |
| 夜間人口 | 38,372人 | ― | 8,837,685人 | 126,146,099人 |
| 昼間人口 | 34,264人 | ― | 8,526,312人 | 118,842,964人 |
| 1日平均乗降人員 | 14,764人 | ― | ― | ― |
基礎人口は夜間人口38,372人です。昼間人口34,264人は平日日中の需要として分けて読みます。
近隣・比較駅の乗降人員と商圏比較を見る
| 駅名・路線 | 1日平均乗降人員 | 商圏の特徴 | 吹田駅との比較点 |
|---|---|---|---|
| 吹田駅|阪急千里線 | 14,764人 | 市役所と住宅地が近く、住宅反復需要と平日日中の行政・就業需要が同じ1km圏で重なる。駅前だけでなく住宅側の生活動線まで見て、時間帯で顧客が入れ替わる商圏として捉える必要がある。 | 基準駅。14,764人の乗降規模だけで評価せず、夜間人口38,372人・昼夜比0.89倍と合わせ、居住者中心の需要に日中需要がどう加わるかを基準にする。 |
| 豊津駅|阪急千里線 | 13,210人 | 13,210人と吹田駅に近い乗降規模を持つ住宅地型の隣接駅。駅利用規模が近いため、同じ千里線でも住宅動線や周辺施設の違いを比較しやすく、駅力より生活圏の差を見やすい比較対象になる。 | 吹田駅との差は乗降人員よりも「どの生活動線を取れるか」。同程度の駅利用規模でも、住宅側への接点や行政需要の有無で業態適性が変わる。候補物件を比べる際は、駅距離より日常動線との重なりを揃えて見る。 |
| 下新庄駅|阪急千里線 | 7,884人 | 7,884人と吹田駅の約半分の乗降規模で、より生活圏需要への依存が強い比較駅。駅前通行量を前提にしない店舗モデルの比較材料になり、住宅反復だけで成立する業態かを見極めやすい。 | 吹田駅で駅前人流をどこまで重視すべきかを考える対照。乗降規模が小さくても成立する業態なら、吹田駅でも住宅動線・目的来店型で成立余地を検討しやすい。 |
| 関大前駅|阪急千里線 | 24,655人 | 24,655人と乗降規模が大きく、大学需要という明確な目的来訪を持つ。住宅地型の吹田駅とは、同じ路線でも来訪理由の構造が異なり、若年・学生需要を乗降人員だけで移植できない点が比較上の要点になる。 | 学生需要を持たない吹田駅で関大前型の人流を期待するのは危険。若年層向け業態は、乗降人員ではなく吹田駅自身の年齢構成・支出・競合で判断する。とくに昼間の人流を学生需要と取り違えないことが重要。 |
| 千里山駅|阪急千里線 | 15,793人 | 15,793人で吹田駅と乗降規模が近く、住宅地を基盤とする点も共通する。反復型サービスの立地条件を比較する相手として使いやすく、世帯構成や住宅形態の差が出店条件へどう効くかを見やすい。 | 乗降規模が近いからこそ、人口・世帯・所得・住宅形態の差が業態選定へどう効くかを比較したい。単純な駅力比較ではなく住宅需要の質を見る。住宅型サービスでは、世帯構成と建物形態までそろえて比べると違いが見えやすい。 |
比較駅は乗降人員だけで順位付けせず、住宅地性・学生需要・生活動線まで同じ条件で比べてください。
年齢別人口の全18区分を見る
| 年齢区分 | 男性(人) | 女性(人) | 合計(人) | 出店への示唆 |
|---|---|---|---|---|
| 0-4歳 | 750人 | 740人 | 1,490人 | 1,490人。本人ではなく保護者が購買・契約を決める年代。ベビーカーで入りやすい間口、待ち時間の短さ、親子で滞在できる余裕があるかを物件選定に反映したい。 |
| 5-9歳 | 738人 | 684人 | 1,422人 | 1,422人。学童・習い事・運動教室では放課後と休日が主な利用時間。学校からの帰宅動線、保護者の送迎負担、駐輪・待機スペースまでセットで見る。 |
| 10-14歳 | 739人 | 688人 | 1,427人 | 1,427人。学習塾や運動系では自力通塾が増える一方、夜間の安全性も重要。学校帰りに寄れる経路、競合教室の時間割、保護者が安心できる立地を確認する。 |
| 15-19歳 | 839人 | 827人 | 1,666人 | 1,666人。高校生年代は本人利用が増え、価格感度も高い。飲食・学習・美容・運動では、放課後や休日に使いやすい価格帯と短時間利用の設計が合いやすい。 |
| 20-24歳 | 1,191人 | 1,178人 | 2,369人 | 2,369人。若年単身・学生・就業初期層を含むため、予約のしやすさ、スマホ完結、夜間利用との相性が高い。高単価より試しやすい入口商品の有無が効く。 |
| 25-29歳 | 1,175人 | 1,294人 | 2,469人 | 2,469人。単身から共働き・結婚初期まで生活変化が大きい層。時短、美容、健康、住み替え、家事支援など「時間を買う」サービスの利用場面を具体化したい。 |
| 30-34歳 | 1,172人 | 1,250人 | 2,422人 | 2,422人。子育て開始世帯や共働き層を含み、平日の時間制約が強い。予約型・宅配・家事支援は、営業時間より「受け取りやすさ」「予約変更のしやすさ」まで設計したい。 |
| 35-39歳 | 1,156人 | 1,235人 | 2,391人 | 2,391人。仕事・家事・育児の両立期で、時間効率が選択理由になりやすい。美容・健康・教育・中食では、家族単位の支出と本人の時短需要を分けて捉える。 |
| 40-44歳 | 1,182人 | 1,243人 | 2,425人 | 2,425人。家族関連支出と自己投資が重なりやすい年代。教育・住まい・健康・美容など複数用途が競合するため、単価だけでなく利用理由の明確さが必要。 |
| 45-49歳 | 1,577人 | 1,577人 | 3,154人 | 3,154人で18区分中もっとも厚い層。美容・健康・住宅メンテナンスなど継続型サービスの主要母数になり得るが、既存店との差別化と再来店理由を具体化したい。 |
| 50-54歳 | 1,340人 | 1,324人 | 2,664人 | 2,664人。健康維持、住まいの手入れ、親世代支援など複数の需要が重なる年代。本人向けだけでなく家族関連の支出・相談も拾えるサービス設計と相性がある。 |
| 55-59歳 | 1,124人 | 1,092人 | 2,216人 | 2,216人。退職前で就業時間の制約が残る一方、健康・余暇・住宅への関心も高まりやすい。平日夜と休日を取り込める予約枠、継続利用の理由を設計したい。 |
| 60-64歳 | 861人 | 864人 | 1,725人 | 1,725人。退職移行期で利用時間が変化しやすい層。就業者向けの夕方需要だけでなく、平日日中へ移る需要も想定し、営業時間や予約枠を固定しすぎない。 |
| 65-69歳 | 854人 | 948人 | 1,802人 | 1,802人。比較的自立した日中利用が見込める年代。健康・生活支援・趣味サービスでは、駅前よりも歩きやすさ、階段負担、予約手段の分かりやすさが継続利用に効く。 |
| 70-74歳 | 1,023人 | 1,271人 | 2,294人 | 2,294人と高齢層の中でも厚い。近距離で済む生活支援、健康、配食などは対象母数がある一方、徒歩負担・待ち時間・支払い方法を含めた利用しやすさが重要。 |
| 75-79歳 | 805人 | 1,046人 | 1,851人 | 1,851人。来店型だけでなく訪問・配送・見守りを組み合わせる余地がある。本人だけでなく家族が申込者になるケースを想定し、説明と連絡手段を二重化したい。 |
| 80-84歳 | 558人 | 807人 | 1,365人 | 1,365人。店舗までの移動負担が増える年代で、送迎・訪問・配達の有無が利用可否に直結しやすい。段差、座席、電話予約などデジタル以外の導線も残したい。 |
| 85歳以上 | 485人 | 993人 | 1,478人 | 1,478人で女性が993人と多い。本人の来店だけを前提にせず、家族・介護側の意思決定や訪問対応を含めることが重要。高齢者向けでは安全性と継続支援を優先したい。 |
年齢構成は本人だけでなく意思決定者も見ます。子ども向けは保護者、高齢者向けは家族の関与も含めて設計します。
年齢構成を店舗計画へ落とすときは、人数と同時に「誰が意思決定者か」を見ます。子ども向けサービスでは保護者が価格や通いやすさを判断し、高齢者向けサービスでは家族が申込みや継続に関与する場合があります。複数世代が暮らす吹田駅では、広告表現や予約方法を一つに固定せず、本人だけでなく家族にも内容が伝わる導線を用意すると利用につながりやすくなります。
また、15〜64歳が23,513人いることは、顧客母数であると同時に働き手の母数でもあります。ただし将来人口ではこの層の減少が見込まれているため、人手を多く必要とする店舗ほど、現在の需要だけでなく採用難への耐性まで見ておきます。セルフ受付、予約の集中回避、短時間勤務でも回せる業務分解などは、将来の人件費上昇に備える意味でも検討価値があります。
集客媒体は年齢層で使い分けます。若年・現役世代には検索やSNS、予約サイト、高齢層や家族利用には店頭看板や紹介も有効です。開業後は来店経路を記録し、商圏内で再現性の高い集客経路へ予算を寄せます。
年齢別データは商品構成の見直しにも使えます。開業時に想定した中心客と実際の利用者が違う場合、商圏に需要がないと即断するのではなく、営業時間、価格、告知媒体、店頭の分かりやすさを調整します。複数世代が暮らす吹田駅では、中心顧客を明確にしながらも、隣接する年齢層が利用しやすい入口商品を残しておくことで、狭すぎる顧客設定を避けられます。
世帯構成と住居形態
世帯人数と住居形態を重ねると、単身者向けの利便性需要と、住宅ストックを背景にした継続サービスを分けて設計できます。
- 単身51.0%と共同住宅64.2%という二つの特徴を、時短・宅配・収納など、住戸内の負担を減らす利用場面へ結びつけて読みます。
総世帯数19,749世帯のうち、1人世帯は10,065世帯で51.0%を占めます。全国比38.0%より高く、単身生活者が使いやすい短時間サービス、中食、予約型サービスは検討しやすい構成です。一方で2人以上の世帯も約半数あり、単身専用の商圏と決めつけるのは適切ではありません。
住居形態は持ち家8,903世帯(45.1%)、民営借家8,768世帯(44.4%)が拮抗しています。共同住宅は12,682世帯(64.2%)と多く、収納、清掃、宅配、ペットケアなど、住戸内の制約や家事負担を補うサービスとの接点を作りやすい構造です。
出店では、持ち家層には長期継続や住宅メンテナンス、賃貸・単身層には利便性と短時間利用というように、同じ住宅地でも提案を分けます。住宅街に近いだけでなく、共同住宅の出入口や自転車動線から自然に見えるかを確認すると、再来店型サービスの物件比較がしやすくなります。
世帯人数別構成を見る
| 世帯規模 | 世帯数 | 比率 | 全国比率 | 出店業態への示唆 |
|---|---|---|---|---|
| 1人世帯 | 10,065世帯 | 51% | 38% | 10,065世帯・51.0%で過半を占め、全国38.0%を大きく上回る。短時間・一人利用・スマホ予約・小口購入との相性が高く、平日夜でも使いやすい営業時間が反復利用を作りやすい。 |
| 2人世帯 | 4,465世帯 | 22.6% | 28.1% | 4,465世帯・22.6%。全国28.1%より低いが母数は大きい。夫婦・二人暮らし向けには、家事負担軽減、住宅メンテナンス、健康、美容など「二人の生活を便利にする」提案が合う。 |
| 3人世帯 | 2,639世帯 | 13.4% | 16.6% | 2,639世帯・13.4%。子育て世帯を含むため、本人だけでなく家族全体の時間制約を考える。教育・中食・家事支援では送迎や受取のしやすさが継続利用を左右する。 |
| 4人世帯 | 1,978世帯 | 10% | 11.9% | 1,978世帯・10.0%。教育、食、住宅、レジャーなど支出先が分散しやすい家族層。まとめ買い・家族契約の価値が伝わる一方、単価上昇には支出優先順位との競合がある。 |
| 5人世帯 | 499世帯 | 2.5% | 3.8% | 499世帯・2.5%で母数は限定的だが、家事量やまとめ買い量は大きくなりやすい。専用業態を狙うより、宅配・清掃・中食など既存サービスの高利用層として捉える。 |
| 6人世帯 | 80世帯 | 0.4% | 1.1% | 80世帯・0.4%。絶対数が小さいため単独ターゲットにはしない。大型世帯向けの容量・家事支援ニーズは、5人世帯以上をまとめた補助需要として商品設計に反映する。 |
| 7人以上世帯 | 23世帯 | 0.1% | 0.5% | 23世帯・0.1%で極めて小さい。大型世帯を前提とした専用サービスの根拠にはせず、ファミリー向け業態の例外的な高利用層として扱う程度が妥当。 |
単身世帯51.0%ですが、2人以上世帯も約半数です。時短需要だけに寄せず、平日と休日の利用場面を分けて見ます。
住居形態別世帯数を見る
| 住居形態 | 世帯数 | 比率 | 出店への示唆 |
|---|---|---|---|
| 持ち家 | 8,903世帯 | 45.1% | 8,903世帯・45.1%。長期居住が見込まれやすく、修繕、清掃、収納、不動産相談など住宅ストックに紐づく継続需要を検討しやすい。訪問型は紹介・再依頼の導線も重要。 |
| 民営の借家 | 8,768世帯 | 44.4% | 8,768世帯・44.4%で持ち家とほぼ拮抗。転居、住み替え、原状回復、時短生活サービスとの接点があり、駅近利便性や手続きの簡便さを重視する層として見る。 |
| 給与住宅 | 1,069世帯 | 5.4% | 1,069世帯・5.4%。就業先との関係で居住期間が変わりやすい可能性があるため、高額な長期契約より、解約・移転しやすいサービスや短時間利用との相性を確認する。 |
| 公営等借家 | 609世帯 | 3.1% | 609世帯・3.1%。商圏全体では小さいが、日常生活に必要な近距離サービスの利用母数。高単価業態の根拠にせず、価格とアクセスの負担を抑えた設計が前提になる。 |
| 間借り | 197世帯 | 1% | 197世帯・1.0%。主要ターゲットとして独立評価する規模ではない。住宅形態全体の多様性を示す補助指標として扱い、専用サービスの事業性判断には使わない。 |
持ち家45.1%と民営借家44.4%が拮抗します。住宅関連は所有・賃貸の双方に接点を持てるかがポイントです。
住宅の建て方を見る
| 建て方 | 世帯数 | 構成比 | 出店への示唆 |
|---|---|---|---|
| 一戸建て | 6,520世帯 | 33% | 6,520世帯・33.0%。共同住宅より1世帯あたりの居住面積・維持管理項目が増えやすく、清掃、修繕、外回り、収納など住宅関連サービスの訪問効率を検討しやすい。 |
| 長屋建て | 317世帯 | 1.6% | 317世帯・1.6%で小規模。独立した市場として狙うのではなく、周辺の一戸建て・共同住宅と合わせて同一訪問ルートや住宅サービス圏として捉える。 |
| 共同住宅 | 12,682世帯 | 64.2% | 12,682世帯・64.2%で最多。宅配、クリーニング、収納、時短サービスは対象母数が大きい一方、管理規約・駐車・搬入条件が訪問型サービスの実務負担になる。 |
| その他 | 230世帯 | 1.2% | 230世帯・1.2%。母数が小さく、建物特性も一括評価しにくい。専用需要を仮定せず、実際の用途や立地を現地で確認する補助区分として扱う。訪問型サービスでは、個別物件の搬入・駐車条件を優先して判断する。 |
共同住宅64.2%が中心です。宅配・訪問型は駐車・搬入・管理規約も運営条件として確認してください。
単身世帯が過半を占める商圏では、「一人で入りやすい」「短時間で完結する」「予約や受取をスマートフォンで済ませられる」といった使い勝手が効きます。ただし吹田駅では2人以上世帯も約半数あり、商品設計を単身者だけへ寄せる必要はありません。平日は一人利用、休日は家族利用というように、同じ店舗でも利用場面を分けられれば、対象客を無理なく広げられます。
共同住宅64.2%は、訪問・宅配型サービスを考える材料でもあります。収納や作業スペースの制約から、トランクルーム、家事支援、クリーニング、宅配など外部化需要が考えられますが、管理規約や駐車・搬入条件は建物ごとに確認します。
世帯データは営業時間を考える材料にもなります。単身就業者を取り込むなら平日夕方以降、子育て世帯や高齢者を狙うなら日中にも利用機会があります。すべての時間帯を長時間営業でカバーせず、予約履歴や販売実績に合わせて人員を厚くする時間を変える方が、固定費を抑えながら複数の顧客層へ対応できます。
年収分布と高所得世帯比率
所得分布は価格受容性の幅を考える材料です。ただし、実際にその費目へお金が向いているかは支出データで確かめ、価格設定を分けて考えます。
- 中高所得層が厚いことは選択肢を広げる材料ですが、高価格が自動的に受け入れられるとは限らないため、費目別支出と重ねて価格帯を決めます。
年収700万円以上は5,332世帯、1,000万円以上は2,207世帯です。700〜1,000万円未満の構成比15.8%は全国比12.8%を上回り、1,000〜1,500万円未満も8.7%で全国比6.0%を上回ります。中高所得層の母数はありますが、商圏全体が一律に高所得というわけではありません。
所得分布と実際の支出は、分けて読みます。住居支出は全国比99.4%ですが、外食80.6%、保健医療72.8%、教養娯楽80.6%など弱い費目もあります。高所得世帯の存在だけで高単価サービスの成立を見込まず、対象費目への支出、競合価格、継続頻度を重ねて判断します。
価格設計では、高単価一本に寄せるより、入口商品と継続商品を分ける方法が取りやすい商圏です。美容・健康・住宅サービスであれば、初回利用のハードルを下げたうえで、予約や定期契約へ移行できるかを検証する方が、所得分布を実務へつなげやすくなります。
年収8階層の分布を見る
| 年収階層 | 世帯数 | 比率 | 全国比率 | 対応業態イメージ |
|---|---|---|---|---|
| 200万円未満 | 3,355世帯 | 17% | 19.4% | 3,355世帯・17.0%で全国19.4%より低い。日常必需・低価格帯の需要はあるが、固定費の高い会員制や長期契約は慎重に。小額・都度払いの入口商品を用意したい。 |
| 200〜300万円未満 | 2,625世帯 | 13.3% | 16.2% | 2,625世帯・13.3%。全国16.2%より薄いが一定母数がある。頻度型サービスでは月額負担が積み上がるため、価格の分かりやすさと利用頻度に応じた選択肢が重要。 |
| 300〜400万円未満 | 2,356世帯 | 11.9% | 14.8% | 2,356世帯・11.9%。全国14.8%より低い。日常サービスは価格だけでなく、近さ・時短・予約しやすさなど利便性をセットで示すことで選択理由を作りたい。 |
| 400〜500万円未満 | 2,860世帯 | 14.5% | 12.1% | 2,860世帯・14.5%で全国12.1%を上回る。商圏の中核価格帯の一つとして、標準商品や基本プランの受容性を見る母数に使いやすい。上位プランより、まず継続しやすい基本価格帯の設計に反映しやすい。 |
| 500〜700万円未満 | 3,218世帯 | 16.3% | 16.5% | 3,218世帯・16.3%で全国16.5%とほぼ同水準。美容、健康、教育、住宅サービスなど継続課金・予約型の中価格帯を検討する際の中心母数になる。 |
| 700〜1,000万円未満 | 3,125世帯 | 15.8% | 12.8% | 3,125世帯・15.8%で全国12.8%より厚い。中高価格帯の候補層だが、外食や保健医療など支出指数は全国未満のため、所得だけで強気価格にしない。 |
| 1,000〜1,500万円未満 | 1,726世帯 | 8.7% | 6% | 1,726世帯・8.7%で全国6.0%を上回る。専門サービスや高付加価値商品の母数になり得るが、競合と利用頻度を確認し、少数の高単価客に依存しすぎない。 |
| 1,500万円以上 | 481世帯 | 2.4% | 2.1% | 481世帯・2.4%で全国2.1%をやや上回るが絶対数は限定的。高所得層専用業態の根拠には弱く、既存サービスの上位プランや専門性の高い追加需要として捉える。 |
所得は価格受容性の目安です。高所得世帯だけで高単価化せず、支出・競合価格・利用頻度を重ねて判断します。
所得の集約指標と価格設計を見る
| 指標 | 世帯数 | 構成比・分母 | 価格設計への意味 |
|---|---|---|---|
| 年収700万円以上 | 5,332世帯 | 27.0%(分母:年収推計総世帯19,746世帯) | 5,332世帯・27.0%は中高価格帯を検討できる母数。ただし消費支出では全国平均を下回る費目も多いため、所得だけで単価を上げず、対象費目の支出実績と競合価格を合わせて見る。 |
| 年収1,000万円以上 | 2,207世帯 | 11.2%(分母:年収推計総世帯19,746世帯) | 2,207世帯・11.2%。高付加価値サービスを支える層は存在するが、商圏全体の多数派ではない。高単価一本に寄せず、標準プランと上位プランを分ける方が市場を広く取れる。 |
| 最多年収階層 | 3,355世帯 | 17.0%(分母:年収推計総世帯19,746世帯) | 最多は200万円未満の3,355世帯・17.0%だが、各階層が分散しており単一価格帯に偏る商圏ではない。最多層だけで値決めせず、所得分布全体と費目別支出から価格幅を設計したい。 |
年収700万円以上27.0%、1,000万円以上11.2%は包含関係です。合算せず、価格帯別の母数として使います。
中高所得世帯が厚いことは選択肢を広げますが、高価格が自動的に成立する意味ではありません。複数費目の支出が全国平均を下回るため、所得属性より「どの課題なら対価を払うか」を商品単位で確かめます。
そのため新規出店時は、最初から高額な長期契約だけを提示するより、単発・体験・短期プランから継続へ移れる階段を作る方が検証しやすくなります。顧客単価だけでなく、初回から2回目への移行率、3か月後の継続率、紹介率まで追えば、吹田駅の所得構成が実際の売上へどう反映されているかを早い段階で判断できます。
高所得層向けでも、見た目の高級化だけでは価格の根拠になりません。時間短縮、専門性、予約の確実性など、支払う理由を明確にします。基本商品は利用しやすい価格に置き、必要な顧客が追加サービスを選べる構成が吹田駅の所得分布には合います。
商業力・店舗数・年間販売額
年間小売販売額は353.3億円、推計商業人口は33,443人です。小売は357事業所、飲食店198事業所、生活関連サービス・娯楽134事業所、美容関連97事業所と、生活圏として一定の供給があります。つまり「店が足りない市場」を探すより、既存店が取り切れていない客層や利用場面を見つける方が現実的です。
商業人口33,443人は昼間人口34,264人に近く、購買集中度は0.98倍です。日中にいる人が商圏内で一定の購買をしている一方、来街倍率0.87倍なので、商圏外から大量に客を呼び込む構造ではありません。新店は広域集客より、近隣客の利用頻度を上げる設計の方が数字と整合します。
飲食や美容は店舗数が多いため、単なる「需要がある」だけでは差別化になりません。時間帯特化、予約の取りやすさ、短時間利用、持ち帰り、送迎など、既存供給と違う利用場面を作れるかを確認します。住宅系・訪問系では、店舗数より移動効率や紹介経路が収益性を左右します。
商業指標・店舗数・販売額を見る
| 指標 | 商圏内 | 大阪府 | 全国 |
|---|---|---|---|
| 年間小売販売額(商圏・大阪府・全国:億円) | 353.3億円 | 90,449億円 | 1,332,574.6億円 |
| 都道府県シェア | 0.391% | ― | ― |
| 全国シェア | 0.027% | ― | ― |
| 推計商業人口(小売業) | 33,443人 | 8,562,214人 | 126,146,099人 |
| 卸売業・小売業事業所数 | 357事業所 | 89,941事業所 | 1,228,968事業所 |
| 飲食店事業所数 | 198事業所 | 39,636事業所 | 499,193事業所 |
| 生活関連サービス業・娯楽業事業所数 | 134事業所 | 27,084事業所 | 436,687事業所 |
| 洗濯・理容・美容・浴場業 | 97事業所 | 19,313事業所 | 325,730事業所 |
| フィットネスクラブ | 3事業所 | 552事業所 | 7,565事業所 |
商業統計は市場規模と既存供給を同時に見ます。販売額だけでなく、店舗数・価格帯・営業時間まで分解してください。
既存店の多さは競争だけでなく、その用途へ支出する習慣も示します。飲食198事業所、美容関連97事業所という供給量を踏まえ、客層、価格帯、営業時間を分解し、予約方法、所要時間、持ち帰り、専門性など利用体験の違いを作ります。
年間小売販売額353.3億円は、1店舗が獲得できる売上を直接示す数字ではありません。商圏全体の規模を確認したら、自店が対象にする顧客の割合、来店頻度、客単価へ分解して考えます。開業計画では、商圏全体の大きな数字から売上を逆算するより、「近隣何世帯のうち何世帯が月何回利用するか」という小さな単位へ落とした方が、過大な売上計画を防ぎやすくなります。
競合調査では店舗数だけでなく、繁忙時間と空席時間を見ると実需をつかみやすくなります。同業店が複数あっても予約が取りにくい時間帯が共通していれば、供給余地が残っている可能性があります。反対に、店舗数が少なくても既存店に空きが多ければ、需要そのものが小さい可能性があります。吹田駅では、地図上の件数と現地の稼働状況を重ねて競争の強さを判断します。
開業後は競合店との使い分けが生まれているかを見ます。既存店では予約できない時間、扱っていない商品、入りにくい顧客層が見つかれば差別化余地があります。価格・時間・商品が同じなら選ばれる理由は弱く、競合件数と顧客の不便をセットで確認します。
エリアマーケティング三大人口の比較分析
夜間人口38,372人、昼間人口34,264人、商業人口33,443人を重ねると、三つの数字が比較的近いことが分かります。昼だけ人口が急増する都心型でも、商業人口だけが突出する買物目的地型でもなく、居住・日中活動・購買が同じ生活圏内で重なっています。
昼夜比0.89倍は居住人口の方が多いことを示し、来街倍率0.87倍は商圏外からの吸引が限定的であることを示します。一方、購買集中度0.98倍は日中人口に対する商業人口がほぼ同水準で、日中需要が商圏内の購買へ一定程度つながっていることを示します。
出店戦略では、夜間人口を「固定客の母数」、昼間人口を「平日日中の利用機会」、商業人口を「購買行動の規模」と分けて使います。三つを同じ意味の人口として扱わず、どの時間帯・利用場面で売上を作る物件なのかまで落とし込んで初めて、立地比較に使える数字になります。
夜間・昼間・商業人口と3倍率を見る
| 指標 | 数値 | 定義・計算式 | 指標の意味 | 吹田駅での解釈 |
|---|---|---|---|---|
| 夜間人口 | 38,372人 | 居住人口 | 居住人口。店舗商圏では日常的に繰り返し利用する住民の基礎母数として扱い、生活サービスや予約型店舗で固定客をどこまで積み上げられるかを考える起点にする。 | 38,372人を基礎人口として採用。生活サービス、美容、住宅関連などは、外部流入よりこの居住者母数から固定客を作れるかで判断する。初回来店数より、商圏内で再来店を積み上げられるかを優先して見る。 |
| 昼間人口 | 34,264人 | 日中に滞在する人口 | 就業・通学・行政用務などで日中に滞在する人口。夜間人口との差から時間帯別の需要構造を把握し、平日昼に追加需要を作れる業態か、夕方・休日を主力にすべきかを分けて考える。 | 34,264人で夜間人口を下回るが、市役所や就業者による平日日中需要は存在する。昼だけに寄せず、夕方・休日との需要差を運営へ反映したい。平日昼の売上を追加需要として扱える業態ほど相性がよい。 |
| 商業人口 | 33,443人 | 小売業の推計商業人口 | 小売販売額を人口規模へ置き換えた推計値で、実際の購買活動の大きさを比較する指標。夜間人口や昼間人口と比べることで、居住・滞在人口がどの程度購買へつながっているかを読む。 | 33,443人で夜間人口を下回る。広域集客型というより生活圏内購買の取り込みが中心で、目的来店性や反復性が業態選定の鍵になる。広告で遠方客を集めるより、近隣の用事を繰り返し取れる設計を優先する。 |
| 来街倍率 | 0.87倍 | 商業人口÷夜間人口 | 商業人口÷夜間人口。居住人口に対してどれだけ購買人口が膨らむかを示し、外部流入の強さを見る。1倍を下回る場合は、広域集客より商圏内居住者の反復利用を重視する目安になる。 | 0.87倍。商業人口が夜間人口を下回るため、外から大量に呼び込むより居住者の用事を繰り返し取る業態の方が商圏構造に合いやすい。駅前通行量より、住宅動線・駐輪・予約性を物件評価に反映したい。 |
| 購買集中度 | 0.98倍 | 商業人口÷昼間人口 | 商業人口÷昼間人口。日中滞在人口に対する購買活動の規模を示し、就業・来訪需要の購買転換を見る。1倍前後なら、日中人口だけで過大評価せず業態別の価格・競合・目的性を重ねて判断する。 | 0.98倍で昼間人口と商業人口がほぼ均衡。日中滞在者が多いだけでも購買が突出する商圏でもなく、業態別の競合・価格・目的来店性が重要。昼間人口の大きさだけで売上を見積もらず、実際の購買行動を確認する。 |
| 昼夜比 | 0.89倍 | 昼間人口÷夜間人口 | 昼間人口÷夜間人口。1倍超は昼に膨らみ、1倍未満は居住人口が相対的に厚いことを示す。営業時間や人員配置を決める際に、平日昼と帰宅後・休日のどちらを主力にするかを考える基礎指標。 | 0.89倍で住宅地型。平日日中の需要はあるが、帰宅後・休日を含めて売上を作れる営業時間と再来店導線を持つ方が安定しやすい。昼需要だけに人員を厚くせず、時間帯別の予約・来店実績で調整する。 |
夜間人口は固定客、昼間人口は日中需要、商業人口は購買規模です。3つを分けて営業時間と利用場面へ落とします。
商業人口・来街倍率・購買集中度は購買力換算の指標です。実測の来街者数、来店率、購買流出率ではありません。異なる時点の指標を組み合わせる場合は同時点比較ではないことに注意が必要です。
吹田駅固有の出店戦略|吹田駅は「住宅反復・行政日中・近距離回遊」で読む
店舗立地研究所の判断
- 住宅反復、行政日中、近距離回遊の3軸で、吹田駅らしい出店条件を整理します。
吹田駅の出店戦略は「住宅反復・行政日中・近距離回遊」の3軸で整理できます。昼夜比0.89倍、来街倍率0.87倍から見えるのは、広域から大量の来街客を集める商圏ではなく、19,749世帯の生活圏を土台に、市役所や事業所が平日日中の需要を補う構造です。駅前の通行量だけに頼らず、生活動線の中で繰り返し使われる理由を商品と立地の両方で作ることが鍵になります。
住宅地の中に行政・地域拠点が重なる
阪急吹田駅の2025年1日平均乗降人員は14,764人です。駅の近くには市役所があり、市役所地下ではチャレンジショップの手作り弁当店が営業、泉町では2026年8月にドーナツ店が開業しています。これらは、住宅地の中に行政・地域拠点と小規模な商業が重なる吹田駅周辺の特徴を示します。平日日中と朝夕・休日で利用目的が変わるため、営業時間と商品構成を一律にしない方が合理的です。
平均支出の弱さは業態選別の材料
住居支出は全国比99.4%ですが、食料79.9%、外食80.6%、保健医療72.8%、教育79.7%などは全国平均を下回ります。これは「需要がない」という意味ではなく、人口の多さだけで高価格や高頻度を前提にしない方がよいという警告です。住宅サービスのように商圏特性と支出が噛み合う分野を優先し、弱い費目では小さな初期投資で利用頻度を検証します。
駅前一等地より生活動線との接点を優先
共同住宅64.2%、1人世帯51.0%という住宅構造を踏まえると、帰宅時に寄れる、予約時間に立ち寄りやすい、配送・訪問しやすいといった近距離の利便性が重要です。駅前一等地で賃料を上げるより、住宅動線に接しながら必要な視認性・駐輪・搬入条件を満たす物件を選び、固定費を抑えて再来店を積み上げる方が吹田駅の商圏構造と合います。
三大人口が近い吹田駅では、特定のピークだけで売上を作るより、住宅需要と日中需要を時間帯でつなぐ方が現実的です。午前は近隣居住者、昼は行政・就業需要、夕方以降は帰宅者というように、同じ設備を複数場面で使える業態は稼働率を高めやすくなります。
反対に、商圏外からの大量流入を必要とする大型専門店や、イベント的な集客だけに依存する業態では、来街倍率0.87倍を踏まえて慎重な検証が必要です。広域集客を狙う場合は、駅利用だけではなく駐車場、幹線道路、目的来店を生む商品力など別の集客装置が必要になります。この点を区別すると、駅前の人通りを見ただけで商圏全体を評価する誤りを避けられます。
来街倍率が1倍を下回るため、遠方へ広く広告を配るより、徒歩・自転車で繰り返し利用できる範囲へ認知を積み上げます。チラシ、地域検索、地図サービス、SNS広告も、来店者の住所や経路を見ながら配信範囲を調整します。
産業別事業所数と就業構造
産業別では、医療・福祉3,270人、卸売・小売3,132人の就業者が多く、教育・学習支援1,259人、建設1,197人、宿泊・飲食サービス1,184人が続きます。事業所数では卸売・小売357、医療・福祉249、宿泊・飲食214、不動産・物品賃貸170が目立ちます。
この構成は、昼の需要が単一の大企業やオフィスワーカーだけに依存していないことを示します。医療・福祉、行政、商業、飲食、教育など複数の用途が混在するため、ランチ需要だけ、通勤帰りだけといった一場面に絞りすぎるより、複数時間帯に対応できる方が安定しやすくなります。
法人向けサービスを検討する場合も、事業所数だけでなく従業者規模を合わせて見ます。不動産は170事業所に対して665人、医療・福祉は249事業所に3,270人と、1事業所あたりの規模感が異なります。営業先の件数と利用者・従業者の母数を区別すると、訪問営業や提携戦略を組み立てやすくなります。
産業別の昼間就業者数・事業所数を見る
| 業種 | 昼間就業者数(2021年) | 事業所数(2021年) | 出店への示唆 |
|---|---|---|---|
| 卸売・小売 | 3,132人 | 357事業所 | 3,132人・357事業所と商圏内でも規模が大きい。日中就業需要を見込める一方、既存小売との競争も厚い。物販は品揃えだけでなく、目的性・即時性・専門性を明確にしたい。 |
| 建設 | 1,197人 | 113事業所 | 1,197人・113事業所。一般消費より、工具・資材・車両・清掃・不動産など法人向けの訪問需要を補助的に検討できる。駅前立地より営業効率や車移動との相性を見る。 |
| 製造 | 889人 | 65事業所 | 889人・65事業所で、商圏全体では中小規模。製造従業者だけを主要顧客に据える根拠は弱く、昼食・生活サービスなど一般需要の補完要素として扱うのが妥当。 |
| 情報通信 | 131人 | 19事業所 | 131人・19事業所と小さい。IT就業者向け需要を商圏の主要特徴として過大評価せず、スマホ修理等も居住人口・緊急性・駅利用との組み合わせで判断する。 |
| 不動産・物品賃貸 | 665人 | 170事業所 | 665人・170事業所で、従業者数に対して事業所数が多い。住宅関連事業者との紹介・協業余地はある一方、不動産仲介では既存供給の多さを競合調査で確認したい。 |
| 宿泊・飲食サービス | 1,184人 | 214事業所 | 1,184人・214事業所。飲食の既存供給が厚く、新規飲食は「需要がある」だけでは弱い。昼食、夕食、持ち帰り、専門店など利用場面を絞り、時間帯別競合を見る。 |
| 教育・学習支援 | 1,259人 | 82事業所 | 1,259人・82事業所。一定の教育供給と就業があるが、教育支出は全国比79.7%。学齢人口だけで高評価せず、月謝水準、通塾動線、既存教室数を合わせて判断する。 |
| 医療・福祉 | 3,270人 | 249事業所 | 3,270人・249事業所で就業者数は8業種中最大。日中就業需要に加え、65歳以上人口8,795人との接点もある。健康・高齢者サービスは既存供給と連携余地の両方を見る。 |
産業構成は昼間需要と法人営業先を見る材料です。事業所数と就業者数のどちらが効く業態かを分けて読んでください。
就業者が多い医療・福祉や卸売・小売は、一般消費者向け店舗にとって昼間需要の背景になるだけでなく、法人営業の対象にもなります。弁当、クリーニング、健康支援、福利厚生型サービスなどでは、個人客を一人ずつ集めるだけでなく、周辺事業所との提携で利用者への入口を増やせます。出店前から近隣事業所への認知経路を用意しておけば、日中需要を店頭通行量だけに依存せず取り込めます。
事業所が多い業種ほど、必ずしも効率よく営業できるわけではありません。小規模事業所が多数ある場合と、大規模事業所が少数ある場合では営業方法が変わります。吹田駅では産業ごとに事業所数と就業者数の差があるため、BtoB需要を見込むなら、訪問件数を重視するのか、一社あたりの利用人数を重視するのかを先に決めます。
営業時間の設計でも産業構成は参考になります。医療・福祉、小売、飲食、教育など勤務時間が一様ではない業種が混在するため、一般的なオフィス街のように12時台と18時台だけをピークと決めつけない方が安全です。開業前の現地観察では曜日と時間を変え、開業後はPOSや予約データから実際のピークを把握して、営業時間とシフトを更新していく運用が適しています。
将来人口と出店戦略の方向性
将来人口は総数の減少だけでなく、高齢化と生産年齢人口の減少を顧客設計・採用設計の両面で読みます。
- 人口減少と高齢化は、顧客構成・採用・省人運営の3面に同時に影響するため、売上側と運営側の両方から長期計画へ反映します。
将来人口は2020年38,372人から2050年34,795人へ緩やかに減る見通しです。一方、65歳以上は8,795人から11,080人へ増え、高齢化率は22.9%から31.8%へ上昇します。総人口の減少だけを見るより、年齢構成の変化の方が店舗サービスへの影響は大きいと考えられます。
15〜64歳人口は23,513人から19,702人へ減少します。人手を多く使う業態では、顧客側だけでなく採用側の制約も強くなる可能性があります。省人化しやすい運営、予約枠の平準化、少人数で回せる店舗面積を初期段階から検討しておくと、長期の固定費リスクを抑えられます。
高齢者向けでは、配食、訪問、移動負担を減らすサービスの対象母数が増えます。ただし高齢化だけで需要を断定せず、現在の支出水準や競合、家族による代替を確認します。店舗型では、段差、座席、営業時間、予約方法といった利用負担の小ささが、今後いっそう効いてきます。
今の吹田駅で若年・現役世代向けの店舗を出す場合も、2050年まで同じ顧客構成が続く前提には置きません。契約期間や改装投資を考える際は、業態転換しやすい間取り、複数世代が使える商品構成、訪問や宅配を追加できる運営余地を残すと、人口構成の変化に対応しやすくなります。
2020〜2050年の将来人口推移を見る
| 年次 | 総人口(人) | 15歳未満(人) | 15–64歳(人) | 65歳以上(人) | 高齢化率 | 出店戦略の方向性 |
|---|---|---|---|---|---|---|
| 2020年(基準) | 38,372人 | 4,341人 | 23,513人 | 8,795人 | 22.9% | 38,372人、高齢化率22.9%を現在の基準値とする。ここからの変化幅を見て、短期の出店判断と中長期の業態・人員設計を分けて考える起点。開業時点の需要と将来対応を同時に背負わせず、段階的に調整できる店舗設計にする。 |
| 2025年 | 36,928人 | 4,609人 | 23,495人 | 8,823人 | 23.9% | 36,928人、高齢化率23.9%。基準年から人口は減るが急減ではなく、まず現時点の住宅反復需要で事業性を検証し、高齢者対応を少しずつ組み込む段階。 |
| 2030年 | 36,913人 | 4,769人 | 22,985人 | 9,159人 | 24.8% | 36,913人、高齢化率24.8%。総人口は2025年とほぼ横ばいでも65歳以上は9,159人へ増える。売上母数だけでなく、利用者年齢の変化を商品・接客へ反映したい。 |
| 2035年 | 36,632人 | 4,788人 | 22,126人 | 9,717人 | 26.5% | 36,632人、高齢化率26.5%。15〜64歳は22,126人へ減り、顧客構成だけでなく採用母数の変化も意識する時期。少人数運営や予約・会計の省力化を早めに設計したい。 |
| 2040年 | 36,150人 | 4,554人 | 21,014人 | 10,581人 | 29.3% | 36,150人、高齢化率29.3%。65歳以上10,581人となり、訪問・配送・近距離利用の重要度が上がる。店舗型でも段差、待ち時間、予約方法など移動・利用負担を下げたい。 |
| 2045年 | 35,508人 | 4,275人 | 20,420人 | 10,812人 | 30.4% | 35,508人、高齢化率30.4%。人口減少より年齢構成の変化が大きく、従来と同じ人員配置・客単価だけでは対応しにくい。小面積・省人・反復型の運営耐性を重視する。 |
| 2050年 | 34,795人 | 4,012人 | 19,702人 | 11,080人 | 31.8% | 34,795人、高齢化率31.8%、65歳以上11,080人。高齢者向け需要は厚くなる一方、生産年齢人口は19,702人へ減少。顧客対応と人材確保の両面で省力化が重要になる。 |
将来人口は、長期の顧客構成だけでなく採用環境の変化も映します。高齢化への対応と少人数運営を、商品・設備・人員計画のどこへ織り込むかを考えます。
将来人口推計は基準時点の人口動態等をもとに算定されたもので、その後の出生数や婚姻動向などの変化により、実際の人口構成が推計と異なる可能性があります。特に若年人口・年少人口は、最新の人口動態も併せて確認します。
将来人口を出店判断に使うとき、2050年の数字だけで現在の出店を否定する必要はありません。店舗投資では、契約期間や設備の償却期間と人口変化の時間軸をそろえて考えます。5〜10年程度の事業計画であれば、その期間にどの年齢層が増減するかを確認し、改装や業態転換がしやすい設備にしておくことで長期変化へ対応できます。
特に高齢化率の上昇は、商品そのものだけでなく利用方法にも影響します。電話予約しかできない、階段しかない、待ち時間が長いといった負担は、年齢構成が変わるほど利用障壁になりやすくなります。逆に、分かりやすい料金、短い移動距離、予約変更のしやすさ、家族からの申込み対応などは、幅広い世代に共通する利便性です。将来対応を高齢者専用施策と考えず、店舗全体の使いやすさへ落とし込む視点が有効です。
生産年齢人口の減少を見越し、少人数でも一定品質を保てる手順を先に作ります。教育時間を短くする業務設計、予約・会計のデジタル化、繁忙時間だけの短時間勤務などを組み合わせ、将来の採用難へ備えます。
消費支出データ分析
消費支出は、人口や所得とは違う角度から「実際にその費目へどれだけお金が向いているか」を確認する指標です。吹田駅1km商圏では、食料71.8万円(全国比79.9%)、外食12.2万円(80.6%)、住居26.1万円(99.4%)、保健医療11.5万円(72.8%)、教育7.5万円(79.7%)、教養娯楽25.7万円(80.6%)となっています。
吹田駅で目立つのは、住居が全国水準に近い一方、多くの選択的支出が全国平均を下回ることです。住宅関連や生活維持に近いサービスは商圏特性と噛み合いやすい反面、外食、美容・健康、教育、娯楽では「人口が多いから売れる」とは置けません。価格と利用頻度を小さく検証しながら、実際の反応を確かめる分野です。
外食では、単価を上げて客数を絞るより、日常価格・持ち帰り・昼夕の用途分けが効きます。健康サービスでは、高所得世帯や高齢者の母数があっても保健医療支出が弱いため、回数券や長期契約を前提にせず、初回利用から継続へ移る割合を確かめます。
教育も学齢人口だけでは判断できません。教育支出が全国比79.7%である以上、教室型サービスは競合、月謝、通塾距離、対象学年を細かく分けて見ます。反対に住居支出99.4%は、収納、清掃、不動産、住宅メンテナンスなどを検討する際の比較的素直な追い風です。
消費支出表は「全国平均を超えたら出店、下回ったら撤退」という判定表ではありません。対象顧客の人数、競合、家賃、再来店頻度と組み合わせて、どの費目なら価格を維持できるか、どの費目なら回転率や省人化が必要かを決めるために使います。
11費目の消費支出比較を見る
| 費目 | 商圏・年(万円) | 大阪府・年(万円) | 全国・年(万円) | 都道府県比 | 全国比 | 商圏・月(万円) | 出店業態への示唆 |
|---|---|---|---|---|---|---|---|
| 食料合計 | 71.8万円 | 90.4万円 | 89.9万円 | 79.4% | 79.9% | 6.0万円 | 年71.8万円、全国比79.9%。食需要そのものは日常必需だが、世帯支出は全国平均を下回る。高単価化より、日常価格・購入頻度・持ち帰りやすさで反復を作る方が現実的。 |
| うち外食合計 | 12.2万円 | 15.2万円 | 15.1万円 | 80.4% | 80.6% | 1.0万円 | 年12.2万円、全国比80.6%。飲食店198事業所の供給もあるため、外食全体を狙うのではなく、昼食・夕食・一人利用・テイクアウトなど具体的な利用場面へ絞りたい。 |
| 住居合計 | 26.1万円 | 29.6万円 | 26.3万円 | 88.2% | 99.4% | 2.2万円 | 年26.1万円、全国比99.4%で11費目の中では全国水準に最も近い。持ち家8,903世帯・借家8,768世帯と合わせ、住宅メンテナンスや住み替え関連を検討しやすい。 |
| 光熱・水道合計 | 19.5万円 | 23.5万円 | 25.4万円 | 83.2% | 76.8% | 1.6万円 | 年19.5万円、全国比76.8%。生活必需支出だが、この費目が高い・低いことを店舗需要へ直接置き換えない。省エネ・住宅設備等も別途競合と導入意欲の確認が必要。 |
| 家具・家事用品合計 | 9.0万円 | 11.4万円 | 13.0万円 | 78.9% | 69.2% | 0.8万円 | 年9.0万円、全国比69.2%で低め。一般的な家具・雑貨物販を商圏需要だけで成立させる根拠は弱く、専門性、EC補完、目的来店を作れるかが条件になる。 |
| 被服・履物合計 | 8.2万円 | 9.6万円 | 10.2万円 | 85.8% | 80.8% | 0.7万円 | 年8.2万円、全国比80.8%。日常衣料は支出強度が高くないため、価格競争だけでは利益が薄くなりやすい。専門性、修理、短時間購入など明確な利用理由が必要。 |
| 保健医療合計 | 11.5万円 | 14.6万円 | 15.8万円 | 78.9% | 72.8% | 1.0万円 | 年11.5万円、全国比72.8%と低め。65歳以上人口は多いが、人口だけで高頻度・高単価の健康需要を見込まない。整体・ジム等は継続率と再来理由の検証が必要。 |
| 交通・通信合計 | 32.1万円 | 37.4万円 | 44.1万円 | 85.7% | 72.7% | 2.7万円 | 年32.1万円、全国比72.7%。総支出は全国平均より低いが、スマホ修理のような緊急性・即時性があるサービスは別評価。駅近で持ち込みやすい利便性が競争条件になる。 |
| 教育 | 7.5万円 | 9.2万円 | 9.4万円 | 81.4% | 79.7% | 0.6万円 | 年7.5万円、全国比79.7%。学齢人口が存在しても教育支出は平均未満。塾・教室は人口だけで判断せず、月謝水準、通塾頻度、送迎動線、競合教室を合わせて見る。 |
| 教養娯楽合計 | 25.7万円 | 30.8万円 | 31.9万円 | 83.3% | 80.6% | 2.1万円 | 年25.7万円、全国比80.6%。余暇支出は全国平均未満で、広く浅い娯楽より「ここへ行く理由」が必要。専門性、予約性、コミュニティ性など目的来店を作れるかが鍵。 |
| その他の消費支出合計 | 40.5万円 | 48.2万円 | 51.5万円 | 83.9% | 78.6% | 3.4万円 | 年40.5万円、全国比78.6%。項目範囲が広いため、総額だけで特定業態を評価しない。FC選定では該当する直接費目や人口・競合の根拠へ分解して判断する。 |
消費支出は全国比で強弱をつかみ、対象人口・価格・競合と組み合わせて読みます。外食は食料の内数です。
支出データでは、全国比が低い費目をそのまま「需要がない」とは読みません。支出額は世帯構成、住宅費負担、年齢、購入場所など複数の要因で変わります。吹田駅では多くの費目が全国平均を下回るため、新店は平均的な商品をそのまま持ち込むのではなく、価格、容量、利用時間を地域の生活に合わせて組み替える視点が必要です。
たとえば外食は、特別な日の高単価需要だけでなく、仕事や家事の合間に使う日常需要へ分解できます。教育は対象学年と受講頻度、健康サービスは施術単価と来店間隔を分けて見ます。支出総額が弱くても、特定の不便を解消する商品へ需要が集中することはあり得ます。開業後に見るべきなのは費目全体の平均ではなく、自店の商品別・時間帯別の反応です。
開業後は商圏平均と自店実績の差を追います。外食支出が全国平均未満でも、テイクアウト比率や夕方の反復客が伸びれば、その利用場面には適合しています。反対に再来店率が低ければ、価格・商品・立地を見直します。統計は仮説を作り、実績で更新するための出発点です。
費目間の比較では金額の大小だけでなく、店舗側が獲得できる頻度にも注意が必要です。住居のように一回あたりの金額が大きくても利用頻度が低い費目と、外食や日用品のように小口でも繰り返す費目では、必要な顧客数が異なります。吹田駅で事業計画を作る際は、年間支出をそのまま市場規模とみなさず、自店が提供する商品単価と想定利用回数へ分解して売上計画へ接続します。
吹田駅の商圏データから考える|出店候補フランチャイズ(FC)10業態
商圏需要から見る候補10業態のテーマ
吹田駅の候補業態は、主要60業態を人口、世帯、所得、消費、立地、FC成立性等で比較し選定しています。
住まい・住宅ストックを使う需要
総世帯数19,749世帯に対し、持ち家8,903世帯、民営借家8,768世帯と住宅ストックが二分されています。所有・賃貸のどちらか一方へ寄せるより、収納、住み替え、修繕・清掃など、住宅に伴う需要を用途ごとに分けて捉える方が、この商圏の幅を生かせます。
該当業態:トランクルーム、不動産仲介FC、ハウスクリーニング
美容・健康の予約反復需要
年収700万円以上は5,332世帯ある一方、美容関連事業所も97事業所あります。支払い余力だけで有望とせず、既存店との差別化、予約の取りやすさ、施術時間、再来周期まで含めて、生活圏内で継続利用される理由を作れるかを見ます。
該当業態:美容室・カラー専門店、パーソナルジム、整体・ストレッチ専門店
身近な生活サービスと端末対応
総世帯数19,749世帯、小売業260事業所という生活圏の厚みを背景に、急ぎの修理や定期的なケアなど「近くで済ませたい用事」を狙うテーマです。駅利用だけに依存せず、徒歩・自転車で持ち込みやすい立地と短時間対応を重視します。
該当業態:ペットサロン・トリミング、スマホ修理・スマホ買取店
日常食と高齢者の食支援
65歳以上人口8,795人と総世帯数19,749世帯を背景に、日常の時短食と高齢者向け定期配食を分けて考えます。食料・外食支出は全国平均を下回るため、高単価化より価格の納得感、購入頻度、配送効率を重視するテーマです。
該当業態:弁当・惣菜・デリ専門店、高齢者向け配食・宅配弁当
需要テーマはランキングではなく、商圏データから候補業態の背景を整理したものです。
掲載方針:カード内でブランド情報が表示される部分はPR広告です。掲載ブランドは本商圏で加盟を検討できる前提ですが、募集状況や出店条件は記事公開後に変わる場合があります。具体的な募集状況や条件は、検討時点で弊社公式LINEからご確認ください。
候補10業態の根拠・顧客・成立条件を比べる
| 候補業態 | 主な数値根拠 | 顧客・利用シーン | 立地・運営条件 | 重点確認事項 |
|---|---|---|---|---|
| 美容室・カラー専門店 | 夜間人口 38,372人|総世帯数 19,749世帯|年収700万円以上世帯 5,332世帯 | 夜間人口38,372人と19,749世帯を背景に、近隣居住者の定期カラー・時短施術を反復需要として狙う。特に仕事・家事の合間に短時間で済ませたい層を主対象にする。 | 住宅地へ抜ける生活動線上で、駅前一等地より再来店しやすさを優先。給排水、視認性、駐輪、夕方以降の人通りを確認し、家賃と席数のバランスを取る。 | 再来周期、施術時間、予約枠稼働、人員当たり売上を確認。美容関連97事業所の供給があるため、価格ではなく時短・予約性・カラー特化など選ばれる理由を明確にする。 |
| ペットサロン・トリミング | 夜間人口 38,372人|総世帯数 19,749世帯|持ち家世帯数 8,903世帯 | 19,749世帯と持ち家8,903世帯を背景に、近隣のペット飼育世帯による定期トリミング、ケア用品、送迎利用など複数の反復接点を想定し、単発利用より定期来店を積み上げる需要として見る。 | 住宅地から車・自転車で来やすい一階区画を優先し、送迎車の一時停車、臭気・騒音、給排水を確認。駅前より住宅接点と作業環境の方が採算に効きやすい。 | 犬種別の作業時間、予約枠、送迎範囲、再来周期、物販売上を確認。顧客数だけでなく1頭あたり作業負荷を見ないと、人員不足で売上上限が早く来る点に注意。 |
| トランクルーム | 総世帯数 19,749世帯|持ち家世帯数 8,903世帯|年収700万円以上世帯 5,332世帯 | 19,749世帯、持ち家8,903世帯を背景に、季節用品、趣味用品、仕事道具など自宅外保管の需要を想定。単身世帯にも「部屋を広く使う」用途で接点がある。 | 駅前一等地ではなく、住宅地からアクセスしやすく搬入しやすい場所を優先。エレベーター、駐車・停車、防犯、湿気対策を確認し、賃料を抑えて長期稼働を狙う。 | 区画サイズ別稼働率、解約率、防犯・空調コスト、初期投資回収を確認。需要があっても区画構成が合わないと空室が偏るため、サイズ別の埋まり方を見る。 |
| 不動産仲介FC | 総世帯数 19,749世帯|持ち家世帯数 8,903世帯|年収700万円以上世帯 5,332世帯 | 19,749世帯、持ち家8,903世帯、借家8,768世帯という住宅ストックを背景に、売買・賃貸・住み替え・相続相談を目的別に拾う。紹介や訪問査定も重要な接点。 | 相談しやすい駅近区画と、住宅街へ訪問しやすい営業動線を両立。高額な一等地店舗より、認知・相談導線・訪問効率を合わせた固定費バランスを優先する。 | 紹介比率、相談化率、媒介取得率、反響単価、成約までの日数を確認。170事業所ある不動産・物品賃貸の供給を踏まえ、得意物件・顧客層の差別化が必要。 |
| ハウスクリーニング | 総世帯数 19,749世帯|持ち家世帯数 8,903世帯|第2次・3次産業従業者数 17,061人 | 19,749世帯、持ち家8,903世帯、就業者17,061人を背景に、共働き・高齢世帯の家事負担軽減と住宅メンテナンス需要を訪問型で取り込む。 | 店頭集客より車両移動、資材保管、スタッフ出発動線を優先。駅近プレミアムを払い過ぎず、1日あたりの訪問件数を増やせる拠点配置を重視し、主要住宅地へ短時間で回れる道路接続も確認する。 | 移動時間、1件あたり作業時間、再訪率、繁忙期人員、交通費を採算へ織り込む。受注が増えても移動効率が悪いと粗利が落ちるため、エリア密度を最重要KPIにする。 |
| パーソナルジム | 夜間人口 38,372人|年収700万円以上世帯 5,332世帯|第2次・3次産業従業者数 17,061人 | 夜間人口38,372人、年収700万円以上5,332世帯、就業者17,061人を背景に、運動初心者や仕事前後の予約客を少人数で継続支援する需要を想定する。 | 駅から迷いにくければ上階区画も候補。防音・換気・更衣動線を確保し、家賃を抑えて予約枠の稼働率を上げる。大型施設との設備競争は避け、少人数予約型として固定費を抑えられる区画を優先する。 | 継続率、予約枠稼働、トレーナー人件費、解約理由を確認。保健医療支出が全国比72.8%と低いため、高単価前提ではなく体験から継続へ移る割合を重視する。 |
| 弁当・惣菜・デリ専門店 | 夜間人口 38,372人|第2次・3次産業従業者数 17,061人|飲食店事業所数 198事業所 | 夜間人口38,372人、就業者17,061人、飲食店198事業所を背景に、昼食と帰宅時の夕食需要を分けて狙う。日常価格帯と短時間購入を基本に反復を作る。 | 市役所・就業者動線と住宅帰宅動線が交わる接点を探し、昼と夕方の双方で売れるかを現地確認。持ち帰り主体なら客席より厨房・陳列・受取導線を優先する。 | 時間帯別販売数、廃棄率、製造能力、ピーク時待ち時間を毎日確認。外食支出は全国比80.6%なので、客数を過大に見積もらず、少量多回転で採算を合わせたい。 |
| 高齢者向け配食・宅配弁当 | 65歳以上人口 8,795人|2050年65歳以上人口 11,080人|総世帯数 19,749世帯 | 65歳以上8,795人、2050年11,080人を背景に、高齢世帯本人と家族の「食事+見守り」需要を定期契約へつなげる。店舗来店より継続配送が中心。 | 駅前集客より厨房家賃、配送車両の出入り、配達ルート効率を優先。高齢者が密集する住宅エリアへ短時間で回れる場所を選び、1便あたり配達件数を高める。 | 一便当たり配達件数、継続率、再配達、キャンセル、原価率を確認。食料支出は全国比79.9%のため、価格だけでなく見守り・安否確認など付加価値の受容性も検証する。 |
| 整体・ストレッチ専門店 | 夜間人口 38,372人|第2次・3次産業従業者数 17,061人|65歳以上人口 8,795人 | 夜間人口38,372人、就業者17,061人、65歳以上8,795人を背景に、仕事前後・休日の身体メンテナンスと高齢者の日中利用を時間帯別に取り込む。 | 静かな小面積区画でも成立しやすいが、ベッド配置、換気、プライバシー、階段負担を確認。駅からの距離より予約客が迷わず通える分かりやすさを優先する。 | 再来店率、予約間隔、施術者一人当たり売上、初回から2回目への転換率を確認。保健医療支出全国比72.8%のため、回数券販売だけに依存しない。都度利用でも再来する理由と、施術者稼働の採算を両方検証する。 |
| スマホ修理・スマホ買取店 | 夜間人口 38,372人|第2次・3次産業従業者数 17,061人|小売業事業所数 260事業所 | 夜間人口38,372人と就業者17,061人を背景に、故障時の緊急利用、データ移行、買い替え前の買取相談など「すぐ解決したい」需要を主対象にする。 | 持ち込みやすい駅近一階を優先し、短時間で受付・返却できる導線を作る。大面積は不要でも、視認性と信頼感が重要で、家賃と通行量のバランスを見る。 | 部材在庫、平均修理時間、即日完了率、保証対応、買取回転を確認。小売事業所260事業所という供給環境の中で、緊急性・技術力・安心感を差別化軸にする。 |
掲載順はランキングではありません。選定理由と成立条件は各カードで説明します。
美容室・カラー専門店
商圏適合:条件付きで有力
根拠データ:夜間人口 38,372人|総世帯数 19,749世帯|年収700万円以上世帯 5,332世帯|洗濯・理容・美容・浴場業事業所数 97事業所
選定理由:単価を抑えた定期カラーと時短ニーズを軸に、住宅地からの再来店を取り込む候補です。美容関連の供給が多い商圏だけに、予約の取りやすさと施術時間まで含めて選ばれる理由を作れるかが焦点になります。
競合・差別化:美容関連店舗は周辺に一定数あるため、カラー専門性と短時間施術で既存美容室との差を明確にする必要がある。
顧客・立地:近隣居住の働く女性や子育て世帯を中心に、買物や用事の前後で短時間に利用したい反復客を主対象にする。平日夕方と週末で予約の山が変わる前提で見る。
成立条件:駅から住宅地へ向かう生活動線、視認性、給排水条件を優先し、予約と飛び込みの比率を設計する。
ペットサロン・トリミング
商圏適合:条件付きで有力
根拠データ:夜間人口 38,372人|総世帯数 19,749世帯|持ち家世帯数 8,903世帯|年収700万円以上世帯 5,332世帯
選定理由:人口規模と世帯数を背景に、近隣で継続利用されるペットケア需要を狙う候補です。定期トリミングだけでなく、送迎や物販を組み合わせて来店理由を増やせる点も、反復型サービスとの相性を支えます。
競合・差別化:近隣の動物病院やトリミング店との重複を前提に、犬種対応、予約枠、送迎範囲など具体的な違いを確認する。
顧客・立地:徒歩・自転車圏のペット飼育世帯を中心に、定期トリミングと日用品購入を同じ動線で済ませたい層を想定する。定期来店と送迎利用を分けて利用頻度を測る。
成立条件:一階区画や停車しやすさ、臭気・排水、近隣住宅への配慮を確認し、予約間隔と作業人数を合わせる。
トランクルーム
商圏適合:条件付きで有力
根拠データ:総世帯数 19,749世帯|持ち家世帯数 8,903世帯|年収700万円以上世帯 5,332世帯|夜間人口 38,372人
選定理由:世帯数と住宅ストックを背景に、収納不足を補う月額課金型サービスとして検討価値がある。駅前一等地よりも住宅地接点で賃料を抑えられる物件選びが収益性を左右する。
競合・差別化:レンタル収納は商圏外からも供給され得るため、既存施設の空室状況とサイズ構成を地図だけでなく現地確認したい。
顧客・立地:集合住宅や持ち家の居住者で、季節用品・趣味用品・仕事道具を自宅外へ分けたい継続利用者を主対象にする。転居前後や季節交換の利用も別場面として捉える。
成立条件:駅近より賃料効率、防犯、湿気対策、搬入車両の停車性を優先し、区画サイズ別の稼働率を管理する。
不動産仲介FC
商圏適合:相性が良い
根拠データ:総世帯数 19,749世帯|持ち家世帯数 8,903世帯|年収700万円以上世帯 5,332世帯|夜間人口 38,372人
選定理由:総世帯数と持ち家世帯の厚みを背景に、売買・賃貸・住み替えの相談を地域内で拾える候補です。駅前で待つだけでなく、住宅街への訪問査定や紹介へ接点を広げられることが、吹田駅での運営上の強みになります。
競合・差別化:大手仲介や地場不動産との競争が前提となるため、相続・住み替え・管理など相談テーマを絞って入口を作る必要がある。
顧客・立地:転居予定の世帯、持ち家の売却や相続を検討する家族、賃貸物件を探す近隣就業者など複数の相談層を想定する。相談から訪問査定へ移る導線も含めて考える。
成立条件:路面の大型店に固執せず相談しやすい駅近区画を選び、紹介獲得と訪問対応を含む営業体制を先に整える。
ハウスクリーニング
商圏適合:相性が良い
根拠データ:総世帯数 19,749世帯|持ち家世帯数 8,903世帯|第2次・3次産業従業者数 17,061人|65歳以上人口 8,795人
選定理由:世帯数の大きさと住宅蓄積を背景に、店舗来訪を必要としない訪問型サービスとして相性を見込む。固定費を抑えながらエアコン清掃や定期清掃へ展開しやすい。
競合・差別化:地域の清掃事業者や家事代行との比較が必要で、価格だけでなく予約の取りやすさ、作業品質、口コミ形成が競争軸になる。
顧客・立地:共働き世帯や高齢世帯、賃貸の入退去前後など、時間や体力を節約したい家庭からのスポット・定期需要を狙う。単発清掃から定期契約へ移る比率も想定する。
成立条件:店舗面積より車両動線と資材保管を重視し、繁忙期の人員確保、移動時間、再訪率まで含めて採算を見る。
パーソナルジム
商圏適合:条件付きで有力
根拠データ:夜間人口 38,372人|年収700万円以上世帯 5,332世帯|第2次・3次産業従業者数 17,061人|フィットネスクラブ事業所数 3事業所
選定理由:人口と所得上位世帯の存在を踏まえ、予約制・小面積で運営できる健康サービスとして候補に入ります。大型施設と設備量で競うのではなく、個別支援の内容と継続率で違いを作れるかを見ます。
競合・差別化:周辺のフィットネスやパーソナル指導との競合を前提に、価格帯、トレーナーの専門性、営業時間を比較して位置づける。
顧客・立地:仕事前後に予約したい成人、運動初心者、体力維持を目的とする中高年など、継続意欲のある少人数客を想定する。短期減量と長期の健康維持を別商品で考える。
成立条件:上階物件も候補にできるが、駅からの分かりやすさ、防音、換気、予約枠当たり粗利を優先して判断する。
弁当・惣菜・デリ専門店
商圏適合:条件付きで有力
根拠データ:夜間人口 38,372人|第2次・3次産業従業者数 17,061人|飲食店事業所数 198事業所|食料全国比 79.9%
選定理由:商圏人口と就業者を背景に、日常の昼食・夕食を補完する中食業態として検討する。食料支出は平均より低いため高単価化ではなく、頻度と手頃さを軸に慎重に成立性を見る。
競合・差別化:スーパーやコンビニ、既存惣菜店との代替競争が強いため、時間帯別の品揃えと売り切り管理で差を作る必要がある。
顧客・立地:市役所利用者や近隣就業者、帰宅途中の世帯など、調理時間を短縮したい客の昼・夕方需要を分けて想定する。平日昼と帰宅時間帯の夕食需要を分けて追う。
成立条件:駅前の高賃料を避けつつ通行量のある生活動線を選び、廃棄率、製造能力、ピーク時の会計速度を管理する。
高齢者向け配食・宅配弁当
商圏適合:相性が良い
根拠データ:65歳以上人口 8,795人|2050年65歳以上人口 11,080人|総世帯数 19,749世帯|食料全国比 79.9%
選定理由:65歳以上人口と将来の高齢化を踏まえ、店舗への集客より配送密度を重視する地域サービスとして候補に入ります。食料支出自体は弱めなので、弁当そのものの価格だけでなく、見守りや継続利用まで含めて価値を組み立てる必要があります。
競合・差別化:配食事業者や宅配サービスとの競合があるため、配達時間、見守り対応、食事制限メニューなどの提供条件を比較する。
顧客・立地:一人暮らしや調理負担を減らしたい高齢世帯、その家族を主対象とし、定期契約と安否確認のニーズを想定する。家族からの申込みや見守り需要も含めて捉える。
成立条件:厨房・配送拠点は駅前立地より家賃と車両動線を優先し、一便当たり配達距離と継続率で採算を管理する。
整体・ストレッチ専門店
商圏適合:条件付きで有力
根拠データ:夜間人口 38,372人|第2次・3次産業従業者数 17,061人|65歳以上人口 8,795人|保健医療全国比 72.8%
選定理由:住宅人口と就業者の双方を背景に、通勤前後や休日の反復利用を狙う予約型サービスとして候補に入ります。保健医療支出は低めなので、回数券の販売量より、初回体験から再来店へつながる割合を見たい業態です。
競合・差別化:整骨院、整体、リラクゼーションが競合するため、対象症状や施術時間、資格表示を明確にし、誤認のない訴求が必要になる。
顧客・立地:デスクワークの成人、運動後のケア需要、中高年の身体メンテナンスなど、目的が異なる利用者を分けて考える。仕事帰りと休日利用で目的が違う前提で見る。
成立条件:小面積でも成立しやすいが、静けさ、ベッド配置、予約間隔、再来店率を優先し、過度な家賃負担を避ける。
スマホ修理・スマホ買取店
商圏適合:慎重に検討
根拠データ:夜間人口 38,372人|第2次・3次産業従業者数 17,061人|小売業事業所数 260事業所|総世帯数 19,749世帯
選定理由:固定スポンサー枠として掲載し、端末トラブル時の即時性と買取ニーズを想定する。商圏データだけで需要を断定せず、既存修理店とキャリアショップの供給を現地で確認する。
競合・差別化:修理専門店だけでなくキャリアショップや家電量販店も代替先となるため、即日対応と部材在庫で差を作る必要がある。
顧客・立地:画面割れや電池交換を急ぐ居住者・就業者、買い替え前に査定を受けたい利用者など緊急度の高い客を想定する。故障修理と中古端末査定を別導線で受け止める。
成立条件:持ち込みやすい一階または駅近区画を優先し、部材回転、修理時間、保証対応、買取在庫の管理を徹底する。
フランチャイズ加盟・出店を検討されている事業者様へ
現在相談可能なFC、候補ブランドと商圏・立地の適合、法人の新規事業・複数店舗展開についてご相談いただけます。提携ブランド(フランチャイズ)については、弊社経由で加盟を検討される場合、検討開始から加盟後6か月間まで無料コンサルティングを付帯します。
FOR FRANCHISE HEADQUARTERS
FC本部・加盟開発担当者様へ
駅別商圏レポートへの広告掲載、既存店のインタビュー記事や空白エリア×ブランドの特集記事、商圏データを活用した法人・個人加盟開拓支援などのご相談を承っています。お気軽にご相談ください。
各フランチャイズの特色、加盟募集方針と募集可能エリア、各駅の商圏適性を踏まえたご支援が可能です。
FC掲載・法人加盟開拓について相談するこの10業態は、「吹田駅なら必ず成立する業態」を示したものではありません。共通するのは、広域から一度だけ来てもらうより、住宅地の反復需要や近距離の用事を取り込む余地があることです。加盟判断では、候補ブランドの既存店位置、テリトリー、必要面積、初期投資、人員数を重ね、吹田駅の需要構造に合う店舗モデルまで具体化して比べます。
また、消費支出が全国平均を下回る費目が多いため、FC本部が提示する標準客単価や標準来店頻度をそのまま当てはめるのは避けます。物件候補が決まった段階で、徒歩・自転車圏の競合価格、予約の埋まり方、営業時間、口コミで評価されている利用場面を確認し、必要なら小型店・少人数運営へ調整します。FC選定と物件選定を別々に進めず、投資額と商圏の反復需要を同じ収支計画で見ます。
候補を比較する際は、本部資料のモデル収支を同じ条件へそろえることも欠かせません。加盟金、内装、設備だけでなく、必要スタッフ数、ロイヤルティ、広告分担、更新費、撤退時費用まで含め、吹田駅で想定する賃料と客数に置き換えて比較します。売上予測が同程度でも固定費構造が違えば損益分岐点は大きく変わるため、商圏適合と投資回収を一つの判断として扱います。
最終的には、候補10業態の中から業態名だけで選ぶのではなく、「吹田駅で誰のどの不便を解決する店か」を説明できるものに絞ります。同じFCでも、駅前型、住宅地型、訪問拠点型では必要な物件と人員が違います。加盟相談では本部に吹田駅周辺の既存加盟店、商圏保護、想定顧客、標準店との立地差を確認し、この記事の商圏データと矛盾がないかまで照合します。
近隣駅と比較して出店候補地を絞る
吹田駅だけで決めず、近隣駅を同じ物差しで比べる
吹田駅の候補地としての位置づけは、豊津・下新庄・関大前・千里山と横並びにすると見えやすくなります。上の比較表では乗降規模だけでなく、住宅地性、学生需要、生活動線の違いまで整理しています。
業態ごとに比較する指標を変えます。住宅サービスなら世帯・住宅形態、美容や健康なら年齢・所得・支出、飲食なら日中人口・外食支出・既存供給を優先し、候補物件の賃料や競合と合わせて比較してください。
阪急千里線の近隣駅として、乗降規模だけでなく住宅地性や生活動線の違いを比較できます。吹田駅の住宅反復需要がどこまで駅固有の特徴かを見極める材料になります。
同じ阪急沿線でも駅勢圏や乗換需要が異なる比較対象です。吹田駅の居住者中心の需要構造と、より広域の移動需要を持つ駅との違いを整理する際に役立ちます。
比較するときは、駅名や乗降規模だけでなく、住宅地性、来街性、年齢構成、支出、既存供給など、自社業態に直結する指標をそろえて見てください。現在公開中の柴島駅・淡路駅レポートも、阪急千里線・周辺エリアの商圏差をつかむ比較材料として活用できます。
出店イメージが具体化してきた方へ
候補エリア・候補物件の比較と補助金活用をご相談いただけます。希望に応じて提携宅地建物取引業者をご紹介し、店舗立地研究所は商圏・立地の判断材料をご提供します。
物件・出店・人流データ・補助金を相談する公式LINEで無料相談を受け付けています。一部のレポート等は有料です。
候補駅が複数あるなら、吹田駅だけを単独評価せず、同じ指標で横比較します。人口が多い駅、乗降人員が多い駅、支出が高い駅が必ず同じとは限りません。自社業態に必要な指標を3〜5個に絞り、候補地ごとに物件賃料と競合を並べると、駅名の知名度に引っ張られず比較できます。
比較駅を見る際には、吹田駅で弱い指標を補える駅かどうかを見る方法もあります。たとえば広域集客を重視する業態なら乗降や来街性、住宅サービスなら世帯構成、教育なら学齢人口と支出というように、業態ごとに比較軸を変えます。候補地を同じ物差しで並べることで、「有名な駅だから」「家賃が安いから」といった単一理由で決めるより、出店後の顧客獲得を具体的に想定できます。
吹田駅エリアで出店・開業する際の補助金・支援制度
補助金・支援制度は、物件契約や設備発注の前に対象経費・申請時期・着手条件を確認します。制度は年度や募集回ごとに内容が変わるため、ここでは出店準備で確認しやすい国・大阪府・吹田市の公式情報を整理します。
採択を前提に資金計画を組まず、自己資金・融資で成立する計画を基本にしたうえで、使える制度があれば初期投資や販路開拓の負担軽減に活用してください。
🏛️ 国の補助金(全国共通)
小規模事業者向けの販路開拓支援として小規模事業者持続化補助金が代表的です。創業・販路開拓・生産性向上・デジタル化など、事業者の課題に応じた支援策が用意されています。制度ごとに対象者、補助対象経費、公募期間、申請方法が異なるため、名称だけで判断せず、出店計画と対象経費が合うかを公式情報で確認してください。→ 最新情報:中小企業庁 事業者向け支援施策について
大阪府の補助金・支援制度
大阪府では、令和8年度の中小企業向け支援として、設備投資、業務プロセス改善、販路開拓、融資、スキルアップなど複数の支援策を案内しています。制度ごとに受付期間や賃上げ等の要件が異なり、募集終了済みの制度もあるため、出店時点で利用可能な制度を一覧から確認してください。→ 最新情報:大阪府「中小企業の賃上げ促進支援(令和8年度)」
吹田市の補助金・創業支援
吹田市では、市役所本庁舎内の未利用スペースを活用したチャレンジショップ「ゆめちか」で、本格的な飲食店開業を目指す起業家に試験運営の場を提供しています。実際の店舗運営を通じて学び・実践・成長につなげる事業で、募集時期や対象条件は年度ごとに確認が必要です。→ 公式情報:吹田市「市役所本庁舎内チャレンジャー育成事業」
申請前に確認すること:補助金・支援制度は、募集期間、対象者、対象経費、交付決定前の着手可否、他制度との併用条件がそれぞれ異なります。採択や給付が保証されるものではなく、先に契約・発注・支払いを進めると対象外になる場合もあります。物件契約や設備発注の前に、必ず最新の公募要領と公式窓口で条件を確認してください。
補助金は、採択されなくても成立する事業計画を作ったうえで活用するのが基本です。対象経費、申請時期、発注可能時期には制度ごとの条件があり、物件契約や設備発注を先に進めると対象外になる場合があります。開業スケジュールの早い段階で公式要領を確認し、自己資金・融資と補助金を分けて資金繰りを組み立てます。
よくある質問(FAQ)
Q. 吹田駅商圏では、どのような店舗業態から検討しやすいですか?
最初に見るべきなのは、19,749世帯の世帯需要と0.89倍の昼夜構造です。住宅側の反復利用を作りやすい生活サービス、美容・健康、住まい関連を軸にし、競合密度と物件条件を現地で照合します。飲食は80.6%を踏まえ、広い需要を前提にせず利用場面を絞る方が安全です。候補物件ごとに競合、賃料、視認性を照合し、固定客化までの導線を確認してください。
Q. 駅前物件と住宅地寄りの物件は、どちらを優先すべきですか?
2025年の1日平均乗降人員は14,764人。ただし、改札前の物件を選ぶ際はこの利用規模だけで判断せず、19,749世帯の世帯母数と64.2%を見ながら、帰宅・買物・送迎など日常動線との接点を比較します。予約型や生活支援型では、改札から少し離れても賃料を抑え、再来店や訪問効率を高められる物件が有利になる場合があります。
Q. 吹田駅周辺で飲食店を出す場合の注意点は何ですか?
飲食店事業所は198事業所あり、供給の存在を前提に差別化を考える必要があります。外食支出の全国比も80.6%で、平均以上の支出強度を前提にはできません。直近では吹田市役所地下でチャレンジショップ「からだ整う 手作り弁当 まつだ」が2026年6月1日から営業しています。この事例のように、昼食、行政用務、テイクアウトなど利用場面を絞り、価格、営業時間、再来店導線を一体で設計すると、需要を具体化しやすくなります。周辺の昼食供給と曜日別の需要差も現地で確認すれば、過大な席数や営業時間を避けやすくなります。
Q. 将来人口は出店判断にどう使えばよいですか?
現在の人口だけでなく、将来人口34,795人と高齢者比率31.8%を合わせて見ます。高齢化が進む場合は、徒歩圏、訪問、配達、予約、短時間利用といった移動負担を抑えるサービス設計の重要性が増します。ただし若年層向け需要が消えるとは限らないため、年齢別人口と競合を別途確認して対象顧客を絞ります。将来推計は一つの方向性として使い、開業時点の実需要と既存競合を優先して投資規模を決めます。
Q. フランチャイズ候補は順位だけで決めてよいですか?
順位だけで決めず、対象人口・世帯、関連する一世帯当たり支出、実競合の三面を確認します。吹田駅商圏では住居支出の全国比99.4%に対し、外食や保健医療などは相対的に弱い費目があります。この差を無視して競合が少ない業態を有望とみなすのは避け、物件、テリトリー、本部条件、必要人員、投資回収まで個別に確認してください。支出が弱い分野では、所得の高さや競合の少なさだけを理由に採用せず、継続利用の根拠を別に持つことが必要です。
Q. 開業前に現地で必ず確認したいことは何ですか?
平日と休日、朝夕と日中で歩行者の向きが変わるかを確認し、駐輪、短時間停車、看板視認性、競合への入り方まで見ます。直近では吹田市役所地下でチャレンジショップ「からだ整う 手作り弁当 まつだ」が2026年6月1日から営業しています。また、吹田市泉町二丁目でAI DONUTが2026年8月29日に開業しました。こうした店舗動向も参考にしつつ、公開データだけでは把握できない店舗前人流、賃料、空室条件、近隣住民の利用場面を現地で補完してください。
吹田駅周辺での出店・開業サポート
新規出店・増店・移転・テナント賃貸・居抜き物件活用を検討する方に、商圏・立地の分析と出店戦略の相談をご提供しています。個別物件の仲介・契約手続きは宅地建物取引業者が担当し、ご希望に応じた提携業者の紹介もご相談いただけます。
- 商圏データに基づく立地診断・候補エリア比較
- 提携するテナント専門不動産業者の紹介相談
- 飲食・美容・フィットネス・教育・小売・サービス等の出店相談
- 補助金・助成金情報の案内、専門家の紹介相談
- 開業前の商圏・競合分析レポート
- KDDI Location Analyzerを活用した人流・通行量データの提供相談
広告・提携枠
吹田駅・大阪府吹田市エリアの提携事業者を募集しています
事業用・テナント・居抜き物件を扱う不動産仲介会社様、出店・開業支援で協業いただける士業の先生は、公式LINEからご連絡ください。
広告・提携について問い合わせる

コメント