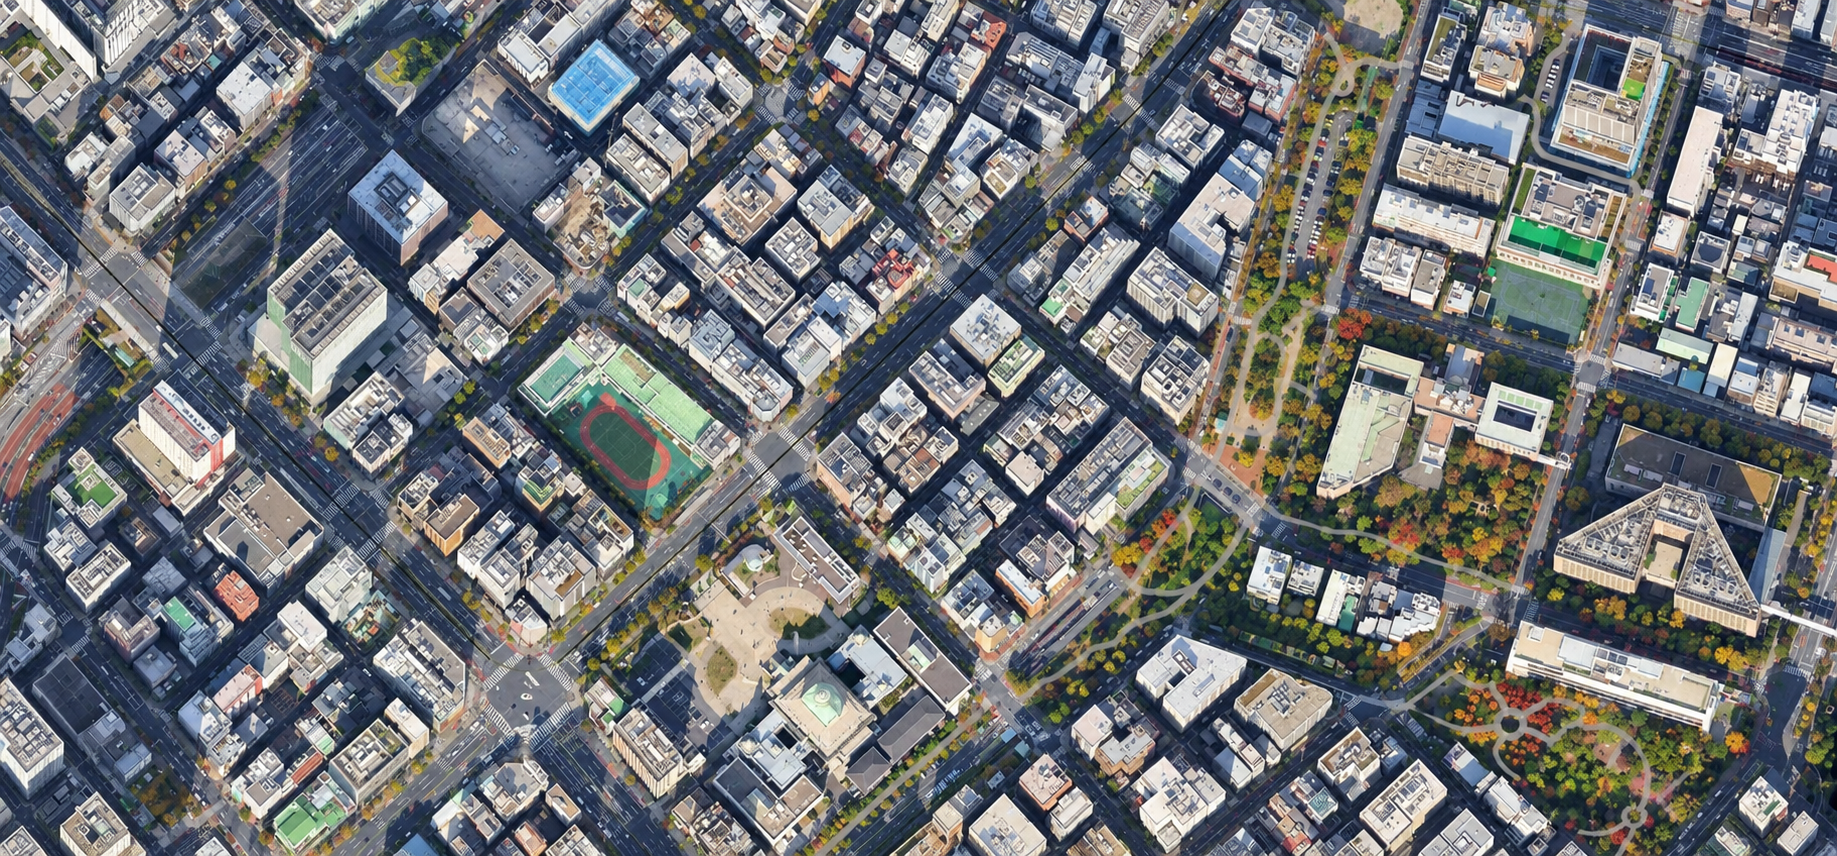
商圏分析レポート|半径1,000m圏
東京メトロ日比谷線 築地駅 商圏データ完全公開
昼間人口289,360人、昼夜比6.33倍。築地駅1km商圏は「住む街」だけでは読めない、就業・食・観光が重なる高密度な昼間流入型商圏
築地駅の半径1kmには夜間人口45,718人に対し、昼間人口は289,360人まで膨らみます。昼夜比6.33倍という差は、単に「人が多い」という意味ではありません。住宅に住む人、周辺で働く人、場外市場へ買物や食を目的に訪れる人が、同じ時間・同じ通り・同じ価格帯で動いているわけではないからです。さらに推計商業人口673,683人、年間小売販売額7,116.6億円という商業集積の厚みが重なり、築地は住宅地型、オフィス街型、観光地型のいずれか一つでは説明しにくい商圏になっています。
築地で「需要が大きい」という一言は、ほとんど役に立ちません。平日昼の短時間利用を取るのか、場外市場周辺の目的来街を迎えるのか、夜間・休日の居住者に繰り返し使ってもらうのか。狙いが変われば、物件も営業時間も商品構成も変わります。駅徒歩分数から店を決めるのではなく、顧客がどこから来て、いつ、何のために使うのかを先に定める。その順番が、築地では賃料と売上の関係を現実的にします。
築地は、需要の厚さと競争の厚さが同居する街です。飲食店事業所1,646、卸売・小売業事業所3,462。一般的な駅前商圏の成功パターンを持ち込むだけでは、選ばれる理由をつくりにくい環境です。専門性で選ばれるのか、勤務者の時間制約を解くのか、居住者の日常に入り込むのか。まず勝ち筋を定め、その顧客が実際に通る場所へ店を置く。この記事では人口、世帯、所得、商業、産業、消費、将来人口を追いながら、「どの需要を、どの物件で、どう収益化するか」まで解像度を上げていきます。
まず結論|築地駅で出店するなら
結論として、築地は「居住人口4.6万人の生活商圏」であると同時に、「昼間人口28.9万人の業務商圏」「場外市場を核とする食・観光商圏」でもあります。昼夜比6.33倍という大きな人口差が最大の特徴で、平日昼の短時間需要と、朝・休日の目的来街、夜間の居住者需要を別々に設計できる業態ほど検討しやすい商圏です。
築地駅の出店判断サマリー
駅の位置づけと需要構造を詳しく見る
駅の位置づけと商圏の基盤
築地駅は東京メトロ日比谷線の駅で、東銀座・銀座、新富町、築地市場方面が徒歩圏に重なります。1km圏の夜間人口45,718人に対し、昼間人口は289,360人です。この差から分かるのは、駅周辺の商売が居住者だけでは説明できないことです。平日は周辺事業所への通勤・業務移動、医療関連の来訪、場外市場への買物・飲食目的の来街が加わり、同じ1km圏でも時間帯によって「誰がいるか」が大きく入れ替わります。
総世帯数は26,262世帯あり、築地は単なる業務地区でもありません。共同住宅比率が高く、単身世帯が過半を占めるため、夜間・休日には一人利用、少量購入、予約型サービスなどの生活需要が残ります。立地評価では、昼間流入の大きさと都心居住の反復需要を別々の需要レイヤーとして捉えるのが適切です。駅前で昼需要を最大化する物件と、住宅動線で再来を積み上げる物件は、同じ賃料水準でも価値の出方が異なります。
このため築地では、地図上の半径だけでは商圏境界を捉えきれません。銀座方面へ向かう人と場外市場方面へ向かう人では来街目的が異なり、同じ駅利用者でも店舗への立寄り可能性が変わります。住宅側では帰宅時の反復性が重要になり、オフィス側では平日のピーク時間が価値を持ちます。候補物件を比較するときは、駅からの距離、前面道路の通行量、周辺施設、住宅入口、昼夜の営業店舗を一枚の地図に重ね、どの需要レイヤーを取れる区画なのかを確認することが実務上有効です。
需要構造と出店の方向性
したがって「人口が多いから成立する」「観光地だから成立する」といった単線的な見方は危険です。朝から日中にかけては市場・業務目的の移動、平日昼は勤務者の短時間需要、日中は買物・飲食を目的とする来街、夕方以降は帰宅する居住者というように、需要の理由が切り替わります。同じ通行量でも、急いで移動している人と、滞在・購買を目的に歩く人では入店率が違います。
店舗計画では、まず主顧客を一つ決め、その顧客が利用しやすい時間、滞在時間、客単価、物件位置をそろえます。そのうえで第二の需要を補完的に取れるかを考える方が、全方位型の曖昧な店舗より設計が明快になります。たとえば昼需要型ならピーク時間の処理能力、予約型なら勤務前後の時間枠、生活サービス型なら帰宅動線と休日の使いやすさが主要条件です。築地で問うべきなのは需要の総量そのものではなく、需要が発生する「時間と目的」が自店の利用場面と重なるかどうかです。
複数需要を取る場合でも、「誰にでも使える店」に広げることが最適とは限りません。主力需要に合わせて店舗の基本設計を決め、他の需要が自然に重なる形の方が運営は安定します。昼の勤務者を主軸にするなら提供時間と回転、観光・買物客を主軸にするなら発見性と専門性、居住者を主軸にするなら再来しやすい営業時間と価格が中心です。異なる顧客を同時に狙うほど、メニューや人員配置が複雑になり固定費も増えます。築地の大きな需要量は「全部取りに行く」のではなく、優先順位を付けて使う方が店舗設計につながります。
築地駅の商圏で注目したい3業態
- カフェ・コーヒー:昼間就業者と観光・買物客の休憩需要を取り込みやすい。
- 弁当・惣菜・デリ:昼間人口28.9万人と高い就業集積が平日昼食需要を支える。
- パーソナルジム:高所得世帯が厚く、就業者の前後時間帯需要も見込める。
3業態は順位ではなく、商圏データから先に検討したい候補です。ただし、競合状況の確認が最優先事項です。
この分析のデータ範囲と見方
本記事は商圏データと作成時に取得した公開情報を基に、店舗立地研究所が出店の方向性を分析したものです。統計の時点は指標ごとに明記しています。
商圏データ等には、5年ごとの国勢調査などを基礎資料とする項目が多く、記事作成日時点より数年前の統計を含む場合があります。この点に注意し、各指標の時点を確かめてご利用ください。
円形商圏は実際の徒歩動線と完全には一致しません。候補地を絞った後は、店舗前人流、競合、視認性、物件条件を加えて最終判断します。
築地駅商圏 主要KPI一覧
店舗立地研究所の判断
- 商圏像:夜間人口45,718人に対して昼間人口289,360人、昼夜比6.33倍、商業人口673,683人。築地は、居住・就業・目的来街という性格の異なる需要が狭い範囲で交差する都心複合商圏です。見るべきは人口の大きさだけではありません。時間帯が変わるたび、街の主役そのものが入れ替わります。
- 需要解釈:居住者の日常需要、平日昼の勤務需要、場外市場などへの目的来街が重なり、駅利用59,809人の価値も出口と時間帯で変わります。母数の大きさに目を奪われず、昼休み、業務間、帰宅時、休日ごとに「誰が・何のために・どの通りを使うか」を切り分けること。築地の需要は、量よりもまず文脈を読むべきです。
- 出店結論:短時間利用、予約型、持ち帰りなど「時間を味方にできる業態」は検討しやすい商圏です。ただし、駅距離や昼間人口だけで高賃料を正当化してはいけません。店前人流、競合の入店状況、視認性、ピーク時の回転を照合し、統計上の大きな需要を自店の必要客数へ変えられる区画だけを選ぶ。この選別が収益性を左右します。
築地で最も目立つのは、夜間人口45,718人に対して昼間人口が289,360人あることです。昼夜比6.33倍は、平日昼間に外部から非常に大きな人口流入があることを示します。さらに商業人口673,683人、来街倍率14.74倍、購買集中度2.33倍と、居住人口や昼間人口だけでは説明できない購買吸引力も確認できます。ここで重要なのは、これらの指標がすべて同じ意味ではないことです。昼間人口は「その時間に地域内で活動する人」の規模、商業人口は小売販売額からみた購買力換算、来街倍率や購買集中度はそれぞれ異なる分母に対する比率です。
同時に、総世帯数26,262世帯、単身世帯56.6%という生活商圏の土台もあります。駅の2025年度1日平均乗降人員59,809人は駅利用規模を把握する基準ですが、築地では駅利用者だけでなく、場外市場、周辺事業所、医療施設、隣接エリアからの徒歩流入も視野に入ります。KPIを出店判断へ使うときは、「駅利用が多いから駅前」「昼間人口が多いからランチ」と短絡せず、顧客の滞在目的、店舗前を通る方向、利用可能時間、競合供給を重ねて読むべきです。
収支計画では、昼間需要を主軸にする店は平日偏重とピーク集中を、生活需要を主軸にする店は夜間・休日の実人流を、それぞれ別のリスクとして扱います。築地のKPIは需要の上限を示す材料としては強い一方、自店が獲得できる売上へ変換するには、通り別・時間帯別の現地確認が不可欠です。
KPI同士の関係にも注意が必要です。昼間人口が大きくても、駅乗降人員59,809人と同じ人がすべて重複しているわけではなく、商業人口673,683人はさらに別の推計概念です。異なる指標を足し合わせて「顧客数」とみなすことはできません。むしろ、複数の独立指標がそろって外部需要の厚さを示している、と読むのが適切です。そのうえで実際の物件前人流、競合店の入店状況、曜日差を観察し、統計上の大きな需要が候補区画まで届いているかを確かめます。出店判断では、KPIを売上予測の答えではなく、現地調査で何を確認すべきかを決める優先順位表として使うと精度が上がります。
現地調査は、このKPI群から確認順を作ると効率的です。まず狙う時間帯の店前人流、次に同時間帯の競合入店状況、その次に候補物件の視認性と滞在余地を見ます。最後に賃料、人員、席数や施術枠から必要客数を逆算し、統計上の母数に対して無理のない獲得率かを確かめます。築地のように大きな数字が並ぶ商圏ほど、母数の大きさに安心するより、自店が必要とする客数まで小さく分解した方が判断しやすくなります。
主要KPIの定義・時点・出店への意味を表で見る
| 指標 | 値・単位 | 時点・定義 | 出店への意味 |
|---|---|---|---|
| 夜間人口 | 45,718人 | 2020年・1km圏の居住人口 | 45,718人の居住人口は日常消費の基礎母数。昼間人口との差が大きい築地では、夜間・休日に残る生活需要を切り分け、住宅動線上での再来性を確認する必要がある。 |
| 昼間人口 | 289,360人 | 2021年・就業者等を含む昼間人口 | 289,360人まで膨らむ昼間人口は平日需要の大きさを示す。一方で就業者全員が顧客になるわけではないため、昼休み・業務間・退勤前など利用可能な時間帯へ需要を絞り込む。 |
| 総世帯数 | 26,262世帯 | 2020年・一般世帯の合計 | 26,262世帯は生活密着サービスの分母になる。単身世帯が過半を占めるため、世帯数の大きさだけでなく一人利用のしやすさ、少量対応、予約や受取の短時間性を設計へ反映する。 |
| 65歳以上比率 | 17.0% | 2020年・夜間人口に占める比率 | 65歳以上は17.0%で、全国平均より低い都心型の年齢構成。ただし高齢者の絶対数は7千人超あるため、医療・健康・宅配等では比率だけでなく徒歩負担や訪問効率も確認したい。 |
| 1日平均乗降人員 | 59,809人 | 東京メトロ公式・2025年度 | 2025年度の1日平均乗降人員59,809人は駅利用規模の基準。駅利用者数だけで賃料を正当化せず、改札別の流れ、地上出口、場外市場・オフィス・住宅への分岐を現地で確認する。 |
| 商業人口 | 673,683人 | 小売販売額から推計された商業人口 | 推計商業人口673,683人は小売販売額からみた購買吸引力の大きさを示す。実測来街者数ではないため、観光・勤務・居住など顧客の目的別に、実店舗で獲得できる需要へ分解して使う。 |
| 来街倍率 | 14.74倍 | 商業人口÷夜間人口 | 来街倍率14.74倍は商業人口が夜間人口を大きく上回る構造を表す。目的来街や就業者需要を取り込める一方、倍率そのものは通行量ではないため、通り別・時間帯別の人流確認が必要。 |
| 昼夜比 | 6.33倍 | 昼間人口÷夜間人口 | 昼夜比6.33倍は平日に外部から大きな人口流入があることを示す。昼需要へ寄せる業態は平日偏重リスクを、生活需要型は夜間・休日の居住者動線を分けて収支計画へ織り込む。 |
| 購買集中度 | 2.33倍 | 2021年・商業人口÷昼間人口 | 購買集中度2.33倍は昼間人口に対して小売購買力が厚いことを示す指標。観光・専門商業の影響を含むため、一般的なオフィス街より目的買いを取り込みやすい一方、競合の専門性も高い。 |
| 年間小売販売額 | 7,116.6億円 | 2021年・推計値 | 推計年間小売販売額7,116.6億円は1km圏の小売市場規模の大きさを示す。高い販売額は集客力の根拠になる一方、築地・銀座周辺の既存商業集積が厚いことも同時に意味する。 |
| 飲食店事業所数 | 1,646事業所 | 2021年・経済センサス系 | 飲食店1,646事業所は供給の厚さを明確に示す。昼間・観光需要が大きくても競争は強いため、料理ジャンルだけでなく利用時間、客単価、回転率、予約・テイクアウト導線で差別化が必要。 |
人口・世帯は2020年、昼間人口・商業関連は2021年、所得・消費は2023年、駅乗降人員は東京メトロ公式2025年度。異なる時点を同一年の同時点データとして扱わないでください。
商圏を読む|数値を出店判断につなげる
商圏の構造
需要の強み
出店計画に織り込む条件
築地駅の最新ニュース・トピック
調査日:2026年9月21日。発表・計画・着工・開業を区別して掲載しています。
築地地区まちづくり事業の基本計画を策定
2025-08-22|三井不動産ほか
約19万㎡の市場跡地で、マルチスタジアム、ライフサイエンス・商業複合棟、MICE・ホテル等を含む基本計画が公表された。 2030年代前半以降の大規模集客と交通結節機能は、築地の人流・滞在時間・商業ポジションを中長期で変える可能性がある。
築地場外 東通りお値打ち千円市を開催予定
2026-09-26|築地場外市場
東通りで千円市が予定され、場外市場が継続して買物客向けイベントを展開している。 単発イベント自体を恒常需要とは見なせないが、専門食材の買物目的で来街を促す商店街運営が続いていることを示す。
築技セミナー「ヒラメの五枚おろしに挑戦」を開催
2026-08-23|築地場外市場
魚河岸スタジオで、過去の魚のさばき方セミナー参加者を対象に、ヒラメの五枚おろしを学ぶ実習型講座を開催した。専門知識や技術そのものを来街理由にする企画が続いており、商品販売だけでなく体験・学習を組み合わせる余地を示す。ただし、単発講座を恒常的な需要規模とみなさないことが前提になる。
福島県漁業の今と試食会 第20回を開催
2026-07-11|築地場外市場
築地魚河岸で福島県産海産物の試食と展示を行い、魚河岸食堂では当日限定メニューも提供した。食材の販売だけでなく、生産地の情報や食体験を組み合わせて来街者へ伝える企画であり、築地の専門性を体験へ変える運営例として読める。一方、イベント来場を通常日の店前人流へそのまま置き換えることはできない。
築地場外市場で「あつあつサマーセール」を実施
2026-07-02|築地場外市場
参加店で2,000円以上の買物・飲食を対象に応募ハガキを配布し、場外市場内の複数組織が連携して購買促進を行った。エリア全体の集客を個店の購買へつなぐ販促が継続していることを示す。出店側はイベントの有無だけでなく、通常時に自店へ再来してもらえる商品・接客・会員化まで設計したい。
最新トピックは公開一次情報を中心に確認。イベントは恒常需要の証明ではなく、来街理由・商店街運営の方向性を読む材料として扱っています。
築地駅で選ぶべき立地・店舗物件の条件
店舗立地研究所の判断(結論は出店業態により異なる)
- 商圏像:築地は「駅前が最強」という一極型の商圏ではありません。場外市場・銀座方面・新富町方面・住宅側で来街目的が分かれ、同じ徒歩分数でも、朝から日中の市場来街、平日昼の勤務、夕方以降の帰宅で人の向きと滞在理由が変わります。ここでは駅距離より、どの動線に乗るかが立地価値を決めます。
- 需要解釈:観光・買物、勤務、帰宅ではピークがずれるため、同じ1km圏でも物件前の顧客構成は別物です。飲食・物販なら視認性と回転、予約サービスなら到達しやすさと落ち着いた滞在、訪問・宅配型なら荷捌きと移動効率。築地では「良い立地」の定義そのものを、業態ごとに変える必要があります。
- 出店結論:選ぶべきは「最も人が多い場所」ではなく、主顧客が最も濃く通る場所です。賃料・視認性・荷捌き・営業時間を、その顧客の利用場面へ合わせます。一等地へ先に惚れ込まず、必要売上から客数、予約数、回転数を逆算し、その区画で実現できるかを確かめる。築地の物件選びは、この順番を崩さないことが重要です。
駅徒歩分数だけで優劣をつけず、平日昼の就業者動線、朝〜日中の市場来街、夜間の住宅帰宅動線のどれを取るかで物件評価を変えるべき商圏です。
築地の物件選びでは、「駅から何分か」よりも「どの需要の途中にあるか」を先に見ます。駅前・駅近型は通勤や来街の短時間利用を取り込みやすい一方、改札から地上へ出た後の分岐で人流が大きく変わります。場外市場方面へ向かう人、銀座方面へ抜ける人、住宅側へ帰る人が同じ出口を使うとは限りません。駅徒歩分数だけで賃料差を説明すると、立地の価値を取り違えやすくなります。
住宅への動線型では、昼間人口の大きさより、共同住宅への帰宅経路と夜間・休日の反復利用が軸になります。単身世帯が多い築地では、中食、健康、美容、クリーニング、予約サービスなど「帰宅途中に短時間で済ませられる」利用場面を作りやすい一方、昼間のにぎわいがそのまま夜まで続くとは限りません。候補区画は夜にも歩き、照明、視認性、周辺店舗の営業状況、徒歩の流れまで確かめておきたいところです。
幹線道路・沿道型や訪問・宅配型では、店前通行量より荷捌きや移動効率の方が収益へ効く場合があります。ハウスクリーニングや高齢者向け宅配などは、駅前一等地の賃料を負担するより、小型拠点から周辺へ効率よく移動できる方が合理的です。築地では「見える店舗」と「運営しやすい拠点」を同じ評価軸で比較せず、業態ごとに必要な物件機能を先に定義することが、賃料の払い過ぎを防ぐポイントになります。
物件比較では、賃料だけでなく「必要売上を作るために何件の利用が必要か」まで逆算しておきます。高賃料でも高回転が見込める駅近区画と、賃料は抑えられるが目的来店を作らなければならない上階・裏通り区画では、必要な集客手段が異なります。予約型業態なら上階でも成立余地がありますが、飲食や物販で偶発来店を重視する場合は視認性の低さが大きな弱点になります。築地では人が多い場所ほど競合と賃料も重くなりやすいため、「最も人が多い場所」ではなく「自店の顧客に対して賃料効率が最も高い場所」を探す視点が効いてきます。
内見時には昼だけで判断せず、可能であれば朝、昼、夕方以降で同じ区画を見ると差が分かります。シャッターが閉まる店、歩行速度、路上駐車や配送車、住宅への帰宅方向などは、統計では拾いにくい重要な情報です。飲食なら排気・給排水・厨房容量、サービス業なら個室化や騒音、訪問型なら荷物の出し入れなど、業態固有の設備条件も賃料と同じ優先度で確認すべきです。立地が良くても必要設備を満たせなければ、改装費や運営制約で収益性が落ちます。
立地タイプ別の顧客・業態・物件条件を表で見る
| 立地タイプ | 狙う顧客・利用場面 | 相性のよい業態 | 優先する物件条件 | 避けたい条件 |
|---|---|---|---|---|
| 駅前・駅近型 | 通勤・来街の短時間利用 | カフェ、弁当、予約サービス | 改札からの視認性、昼ピークの回転 | 高賃料を乗降人員だけで正当化しない。改札から地上へ出た後の分岐で人流が変わるため、昼ピークの通行方向、視認距離、短時間利用の回転率まで確認してから賃料上限を置く。 |
| 住宅への動線型 | 帰宅時・休日の日常利用 | 生活サービス、教育、健康 | 共同住宅への帰宅動線、夜間営業 | 昼間人口の多さだけで住宅動線型を選ばない。夜間・休日に居住者が実際に通る帰宅経路、共同住宅の出入口、競合生活サービスの位置を確認し、反復利用が成立する区画を優先する。 |
| 幹線道路・沿道型 | 配送・業務・目的来店 | 訪問型、宅配、専門サービス | 荷捌き、駐車・自転車、配送効率 | 歩行者量が少ない区画では偶発来店を期待せず、配送・訪問・予約など目的来店性が必要。荷捌きのしやすさ、駐停車条件、自転車導線、周辺道路の時間帯規制まで運営条件に含める。 |
賃料・空室・募集条件は変動が大きいため、公開統計だけで確定せず、検討時点の募集図面と現地で再確認してください。
候補物件が見つかったら
商圏、生活動線、業態との相性を比べると、家賃の安さだけでは見えない物件の強弱が分かります。店舗立地研究所では候補地の比較を支援し、ご希望に応じて提携する宅地建物取引業者をご紹介します。
候補物件と商圏の相性を相談する人口・年齢構成の特徴
店舗立地研究所の判断
- 商圏像:居住人口45,718人の生活商圏に、昼間人口289,360人の業務商圏が重なります。15〜64歳比率71.0%という都心型の居住構成を持ちながら、日中には別の大きな母集団が流れ込む。築地では「住んでいる人の姿」だけを見ても、実際の顧客像はつかめません。
- 需要解釈:30〜50代の厚い居住層は日常サービス、健康・美容、教育の基礎需要を支えますが、昼間の勤務者は使える時間も来店目的も異なります。さらに65歳以上は7,752人。比率だけなら低めでも、生活支援や健康需要を考えるには十分な絶対数があります。年齢は一つの平均像ではなく、利用場面ごとに読み分けるべきです。
- 出店結論:生活密着型なら住宅動線と夜間・休日の再来、勤務者向けなら昼ピークの短時間利用を軸にします。双方を狙う場合も、同じ商品を終日同じ見せ方で売る必要はありません。広告、営業時間、予約枠まで顧客群ごとに切り替えられる店舗ほど、築地の多層的な人口を売上へ変換しやすくなります。
1km圏の人口総数は45,718人で、15歳未満5,401人、15〜64歳32,465人、65歳以上7,752人です。15〜64歳の比率は71.0%で、東京都63.7%、全国57.8%を上回ります。居住人口だけを見ても働く世代の厚い都心型の年齢構成で、健康、美容、外食、教育、生活支援など複数業態の基礎需要があります。ただし築地では昼間人口289,360人が加わります。したがって、「居住者の年齢構成」と「日中にその場所を使う顧客構成」は分けて読む方が、実際の利用者像に近づきます。
年齢別では35〜49歳の人口が厚く、働き盛り・子育て世代を含む層が一定のボリュームを持ちます。この層を狙う場合、価格よりも時間価値が重要になる可能性があります。予約変更のしやすさ、待ち時間の短さ、仕事帰りに利用できる営業時間、テイクアウトやオンライン予約など、時間制約を減らす設計が再来へつながりやすいからです。一方、15歳未満は11.8%で全国11.9%と近く、教育・子ども向け業態には一定の母数がありますが、学校・住宅・駅を結ぶ実動線まで見て初めて、教育需要を物件単位で評価できます。
65歳以上は17.0%で東京都22.1%、全国28.0%を下回りますが、絶対数では7,752人です。高齢者向けサービスを「比率が低いから不向き」と切り捨てるのも適切ではありません。宅配、健康、生活支援では徒歩負担、集合住宅へのアクセス、訪問効率、継続契約の作りやすさが重要です。築地では年齢構成の強弱より、居住者向けと昼間流入向けを分けた顧客設計が出店精度を高めます。
比較駅との関係を見ると、築地の乗降規模は人形町や広尾、虎ノ門ヒルズと近い一方、商圏構造は大きく異なります。つまり乗降人員が同程度でも、駅前で成立しやすい業態や価格帯まで同じとは限りません。築地では市場・業務・住宅が近接しているため、年齢統計は「居住者向け需要の土台」として読み、昼間客は、産業構成や来街目的を別の軸として読まなければなりません。人口表をそのままターゲット比率へ変換するのではなく、誰が居住者で、誰が昼間流入なのかを切り分けることで、広告配分や営業時間の設計も現実的になります。
広告や販促の考え方も人口構造に合わせて変えられます。居住者向けは徒歩圏での認知と再来を重視し、勤務者向けは職場からの検索や短時間予約、来街者向けは目的地周辺での発見性が重要です。人口の総数だけを見て一つの広告メッセージにまとめるより、顧客群ごとに「なぜ築地でこの店を使うのか」を分ける方が訴求は具体的になります。人口分析は業態選定の入口だけでなく、顧客獲得方法までつなげることで価値が高まります。
人口構成と基礎指標の地域比較を見る
| 区分 | 商圏内の値 | 比率 | 東京都 | 全国 |
|---|---|---|---|---|
| 人口総数 | 45,718 | 100.0% | 14,047,594 | 126,146,099 |
| 15歳未満 | 5,401 | 11.8% | 11.2% | 11.9% |
| 15-64歳 | 32,465 | 71.0% | 63.7% | 57.8% |
| 65歳以上 | 7,752 | 17.0% | 22.1% | 28.0% |
| 75歳以上 | 4,104 | 9.0% | 11.7% | 14.5% |
| 夜間人口 | 45,718 | ― | ― | ― |
| 昼間人口 | 289,360 | 昼夜比 6.33倍 | ― | ― |
| 1日平均乗降人員 | 59,809 | 2025年度 | ― | ― |
人口は2020年国勢調査系。昼間人口は2021年系データ。駅乗降は東京メトロ公式2025年度。 75歳以上の東京都・全国比率は、2020年の75–79歳・80–84歳・85歳以上を合算し、各地域の人口総数を分母に算出。
近隣・比較駅の乗降人員と商圏特性を比べる
| 駅名・路線 | 1日平均乗降人員 | 商圏の特徴 | 築地駅との比較点 |
|---|---|---|---|
| 築地(日比谷線) | 59,809人 | 昼間人口が夜間人口を大幅に上回り、場外市場・オフィス・医療・観光が重なる | 本記事の基準駅。59,809人の駅利用に加え、昼間人口289,360人、場外市場、医療・オフィス需要が重なるため、単純な駅前型ではなく時間帯別の顧客構成で物件を比較する。 |
| 人形町(日比谷線) | 80,742人 | 日本橋エリアのオフィスと住宅が混在 | 乗降規模は築地を明確に上回り、日本橋側のオフィスと住宅が混ざる生活・業務複合型。築地ほど市場観光への依存が強くないため、日常反復需要の比重を比較材料にする。 |
| 広尾(日比谷線) | 59,210人 | 高所得住宅・医療・飲食が混在 | 乗降規模は築地に近い一方、高所得住宅・医療・飲食が中心で、目的来街の質が異なる。築地は昼間就業者と市場来街者の比重が高く、ピーク時間と商品設計の違いが出やすい。 |
| 虎ノ門ヒルズ(日比谷線) | 64,929人 | 大規模オフィス・再開発型 | 乗降規模は近いが、大規模オフィス・再開発を核とする業務型の性格が強い。築地は場外市場という既存の目的地と将来の跡地再開発が併存し、現在需要と将来需要を分けて見る必要がある。 |
| 銀座(日比谷線ほか) | 233,901人 | 都内有数の広域商業集積 | 乗降人員は築地を大きく上回る広域商業拠点。築地は銀座隣接の恩恵を受けつつ、専門食・業務需要・住宅が近接するため、銀座と同じ高賃料・高回転モデルをそのまま当てはめない。 |
比較駅は東京メトロ公式2025年度の1日平均乗降人員を使用。路線・駅の性格は比較のための要約です。
年齢別人口の全18区分を見る
| 年齢区分 | 男性(人) | 女性(人) | 合計(人) | 出店への示唆 |
|---|---|---|---|---|
| 0-4歳 | 1,103 | 1,106 | 2,209 | 乳幼児世帯の存在を示す層。保育・親子向けサービスでは、人口数だけでなくベビーカー移動、保育施設への送迎経路、休日の家族動線と店舗への入りやすさを確認する。 |
| 5-9歳 | 945 | 948 | 1,893 | 小学生年代の基礎需要。学習・運動・習い事では学校から自宅までの動線、保護者送迎のしやすさ、平日夕方の安全性を物件条件として確認する必要がある。 |
| 10-14歳 | 664 | 633 | 1,297 | 中学生年代の需要層。教育や軽飲食では放課後の移動範囲が広がるため、駅・学校・住宅の三点動線と、夜間の帰宅安全性を合わせ、保護者の送迎負担も含めて出店判断に使う。 |
| 15-19歳 | 543 | 531 | 1,074 | 高校生・若年層を含むが、築地では昼間就業者流入の規模がさらに大きい。若者向け業態でも居住人口だけに依存せず、通学・乗換・アルバイト等の実流動を確認する。 |
| 20-24歳 | 802 | 998 | 1,800 | 若年単身・学生・就業初期層を含む。短時間飲食、美容、フィットネス等では価格感度と利便性の影響が大きいため、駅近性と営業時間を競合と比較して設計する。 |
| 25-29歳 | 1,549 | 1,743 | 3,292 | 単身・共働きの比重が高まりやすい年代。予約型サービスや中食では、平日夜の利用可能時間、住宅帰宅動線、オンライン予約・受取のしやすさが再来率に直結する。 |
| 30-34歳 | 1,769 | 2,036 | 3,805 | 就業と子育てが重なる年代を含む。築地では昼間流入も大きいため、勤務者需要と居住者需要を分け、平日昼と夕方以降で異なる商品・予約枠を設けられるか検討する。 |
| 35-39歳 | 2,086 | 2,237 | 4,323 | 働き盛りと子育て世帯が重なる厚い年代。時間制約が強い顧客を想定し、駅・職場・住宅への移動途中で短時間に利用できるか、予約変更や受取対応がしやすいかが重要。 |
| 40-44歳 | 2,093 | 2,405 | 4,498 | 商圏内でも厚い年代で、就業・家庭双方の需要を持ちやすい。健康、美容、教育、外食では単価だけでなく継続利用の時間確保と、昼夜どちらの顧客を主軸にするかを決める。 |
| 45-49歳 | 2,135 | 2,446 | 4,581 | 商圏内で特に厚い年代。可処分所得を期待しやすい一方、築地では居住者と勤務者の母集団が異なるため、高単価サービスは予約時間と立地利便性をセットで検証する。 |
| 50-54歳 | 1,941 | 2,012 | 3,953 | 就業者としての比重が高い年代を含む。健康・リラクゼーション・外食では、昼休みの短時間需要と退勤前後の予約需要を分け、営業時間と客単価を最適化する余地がある。 |
| 55-59歳 | 1,548 | 1,528 | 3,076 | 就業継続層と生活需要が重なる年代。健康・医療周辺サービスでは、勤務中の利便性だけでなく休日の居住者利用も見込み、駅近と住宅動線のどちらを優先するか判断する。 |
| 60-64歳 | 1,045 | 1,008 | 2,053 | 就業から生活時間への移行が進む年代。健康、趣味、食、生活支援では昼間利用が増えやすいため、段差の少なさや予約の分かりやすさ、徒歩圏での再来性を確認したい。 |
| 65-69歳 | 835 | 870 | 1,705 | 高齢層向け需要の入口となる年代。医療・健康・生活支援では徒歩負担、エレベーター、待ち時間、予約方法の分かりやすさを重視し、駅距離だけでなく移動のしやすさを見る。 |
| 70-74歳 | 899 | 1,042 | 1,941 | 高齢層需要が明確になる年代。通院・買物との複合動線を活用できる一方、階段や横断距離が利用障壁になりやすいため、地上動線とバリアフリー条件を優先する。 |
| 75-79歳 | 589 | 920 | 1,509 | 後期高齢期に近づき、徒歩圏の利便性や配達・訪問対応の価値が高まりやすい。店舗型だけでなく宅配・訪問を組み合わせ、利用者本人と家族双方の利便性を設計する。 |
| 80-84歳 | 445 | 762 | 1,207 | 移動制約の影響が大きくなる年代。医療・生活支援では駅前立地より自宅からの距離や訪問効率が重要になるため、店舗商圏と訪問商圏を分けて運営モデルを検討する。 |
| 85歳以上 | 421 | 966 | 1,387 | 移動負担や支援ニーズがさらに高まりやすい層。宅配・訪問型サービスでは高齢者人口だけでなく、家族・介護事業者との連携、配達密度、継続契約の成立性まで確認する。 |
男女別年齢人口は2020年。年齢帯ごとの絶対数と、築地の昼間流入構造を分けて解釈しています。 年齢5歳階級の男女別合計は45,603人で、人口総数45,718人との差115人は年齢不詳等を含む集計差。集約3区分(15歳未満・15–64歳・65歳以上)の合計は45,618人で人口総数との差100人。また75歳以上は集約値4,104人に対し5歳階級の男女別合計が4,103人と1人差があるため、元CSVの各値を補正せずそのまま表示しています。
世帯構成と住居形態
店舗立地研究所の判断
- 商圏像:総世帯26,262のうち単身世帯56.6%。共同住宅を中心に、少人数世帯が都市生活を営む商圏です。生活需要を形づくるのは人口の多さだけではなく、「一世帯当たりの人数が小さい」という事実。まとめ買いより、日々の小口利用や一人で完結するサービスがなじみやすい構造です。
- 需要解釈:少量・短時間・一人利用との相性がよく、中食、健康、美容、クリーニング、予約サービスは仕事や外出の前後に接点を作りやすい領域です。ファミリー需要もありますが、商圏全体の主役ではありません。共同住宅が多い築地では、徒歩負担の小ささや持ち帰りやすさまで、再来を左右する商品価値になります。
- 出店結論:中食、生活サービス、予約型店舗は、小型区画でも勝負を組み立てやすい商圏です。優先するのは帰宅動線と夜間・休日の再来性。商品量、施術時間、予約単位を一人利用へ合わせ、家族客だけを前提に広い売場や大容量構成へ寄せ過ぎない方が、築地の世帯構造には素直に合います。
総世帯26,262世帯のうち、1人世帯は14,858世帯で56.6%を占め、全国38.0%を大きく上回ります。2人世帯も6,217世帯あり、1〜2人世帯を合わせると商圏の生活需要の中心は小規模世帯です。この構成は、外食だけでなく、惣菜・中食、クリーニング、健康、美容、フィットネス、家事支援など「自分のために短時間で使う」サービスとの相性を考えるうえで重要です。大容量や大家族前提の商品より、少量、即時、予約、持ち帰りといった利便性が価値になりやすい商圏です。
住宅形態では共同住宅が23,776世帯、90.5%と圧倒的に多く、持ち家39.6%と民営借家42.1%が併存しています。高密度な集合住宅の中に、長期居住層と流動性のある賃貸層が重なる構造です。継続サービスでは既存顧客の維持だけでなく、新しく転入する顧客を継続的に獲得できる導線も必要になります。検索、口コミ、駅からの分かりやすさ、予約導線を整え、居住者の入替があっても新規接点を作れる状態にしておくことが、都心商圏では効いてきます。
ファミリー世帯も3人世帯2,999、4人世帯1,789と一定数ありますが、商圏全体をファミリー中心とみなすほどではありません。教育や子ども向けサービスでは、対象年齢人口に加え、送迎可能な時間帯や徒歩・自転車動線を見て、商圏内のどの住宅群から通いやすいかまで、物件選定へ落とし込みます。築地の世帯構成は、「単身中心だがファミリーも無視できない」という二層構造として読むのが実務的です。
世帯構成は商品の量や利用単位にも影響します。単身世帯中心の商圏では、まとめ買いより必要量を短時間で買えること、一人でも利用しやすいこと、予約や決済が簡単であることが価値になりやすい一方、ファミリー層には送迎や家族分の利用を支える別の利便性が必要です。同じ生活サービスでも、単身者向けと家族向けで利用時間や客単価が異なるため、店舗面積とスタッフ配置を考える際には世帯構成を具体的な利用場面へ変換しておく必要があります。共同住宅が多いことは人口密度の高さを示す一方、建物ごとの入口方向が店前人流を左右するため、現地確認が欠かせません。
生活密着型の出店では、世帯数を商圏人口の代わりに使うだけでなく、利用単位を考えることが重要です。世帯ごとに一契約となるサービスと、一人ずつ利用するサービスでは同じ26,262世帯でも市場の見え方が変わります。家事支援や宅配は世帯単位、フィットネスや美容は個人単位になりやすいため、対象人数の考え方を分ける必要があります。築地の単身比率の高さは、世帯単位サービスでは一件あたり需要量が小さくなる可能性もあるため、頻度や定期契約で補えるかを検討します。
世帯人数別の構成を詳しく見る
| 世帯規模 | 世帯数 | 比率 | 全国比率 | 出店業態への示唆 |
|---|---|---|---|---|
| 1人世帯 | 14,858 | 56.6% | 38.0% | 単身世帯が56.6%で商圏の中心。少量・即時・一人利用に適した飲食や生活サービスと相性がよく、平日夜の帰宅動線、短時間予約、テイクアウト対応が出店条件になる。 |
| 2人世帯 | 6,217 | 23.7% | 28.1% | 二人世帯は23.7%で単身に次ぐ主要層。日常消費に加え外食・健康・趣味の二人利用も想定し、単価を上げる場合は居住者の反復性と休日需要を合わせて確認したい。 |
| 3人世帯 | 2,999 | 11.4% | 16.6% | 3人世帯は11.4%。教育・中食・生活サービスの需要母数になるが、築地では単身世帯がより大きいため、ファミリー専用化より住宅動線上で複数世帯層を取れる設計が有効。 |
| 4人世帯 | 1,789 | 6.8% | 11.9% | 4人世帯は6.8%で全国比より低い。学習・子ども向けサービスでは絶対数を確認しつつ、学校・住宅・駅の動線や平日夕方の送迎負担を具体的な物件条件へ落とし込む。 |
| 5人世帯 | 344 | 1.3% | 3.8% | 5人世帯は1.3%と小さいため、大人数世帯だけを前提とした商品設計は商圏とのずれが出やすい。ファミリー施策は3〜4人世帯を主軸にし、補助需要として捉えるのが妥当。 |
| 6人世帯 | 49 | 0.2% | 1.1% | 6人世帯は0.2%にとどまり、専用ターゲットとしては母数が限定的。大量購入や大家族向け訴求を主軸にせず、周辺勤務者・単身・二人世帯を含む広い利用場面を確保したい。 |
| 7人以上世帯 | 6 | <0.1% | 0.5% | 7人以上世帯は6世帯で構成比は0.1%未満。実数が存在するため0%とは扱わず、出店判断では独立ターゲットにせず、ファミリー需要全体のごく小さな補助層として位置づける。 |
一般世帯の1〜7人以上世帯を合計して分母を統一。
住居形態別の世帯構成を見る
| 住居形態 | 世帯数 | 比率 | 出店への示唆 |
|---|---|---|---|
| 持ち家 | 10,401 | 39.6% | 持ち家は39.6%で、長期居住による反復需要を見込める層。生活サービスや健康・教育では住宅動線との接点を重視し、昼間流入型の需要と分けて顧客獲得費を設計する。 |
| 民営の借家 | 11,066 | 42.1% | 民営借家は42.1%で持ち家を上回る。転居による顧客入替も想定し、会員制・継続サービスでは新規獲得導線を常に持ち、駅近やオンライン予約の利便性を高めたい。 |
| 給与住宅 | 1,725 | 6.6% | 給与住宅は6.6%。勤務先との関係が強い居住層を含むため、平日就業需要と生活需要が近接しやすい。法人需要や勤務者向け時間帯との相乗効果を確認するとよい。 |
| 公営等借家 | 1,803 | 6.9% | 公営等借家は6.9%。価格感度や生活支援ニーズを一律に決めつけず、周辺住棟の位置、年齢構成、徒歩動線を確認し、日常サービスの価格と利便性を現地で調整する。 |
| 間借り | 644 | 2.5% | 間借りは2.5%と限定的で、商圏全体の主構成ではない。独立したターゲットとして扱わず、単身・賃貸層を含む居住流動性の一部として、短時間・低負担の利用設計に反映する。 |
住宅所有関係は2020年。掲載5区分の合計は25,639世帯で、総世帯数26,262世帯との差623世帯(2.4%)は元CSVに所有関係の個別区分がないため表外としています。各比率は総世帯数26,262世帯を分母に算出。
住宅の建て方別の構成を見る
| 建て方 | 世帯数 | 構成比 | 出店への示唆 |
|---|---|---|---|
| 一戸建て | 1,546 | 5.9% | 一戸建ては5.9%と少なく、低密度住宅地型の商圏ではない。戸建て向け訪問サービスは駅近集客とは別に配車・訪問効率を確認し、共同住宅中心の需要設計を主軸に置く。 |
| 長屋建て | 60 | 0.2% | 長屋建ては0.2%で構成比が小さい。建て方固有の需要を想定するより、周辺の住宅密度と帰宅動線を重視し、日常利用の接触回数を確保できる立地かで判断する。 |
| 共同住宅 | 23,776 | 90.5% | 共同住宅は90.5%と圧倒的に多く、高密度な都心居住が特徴。生活サービスや中食では徒歩圏の再来性を作りやすい一方、建物ごとの出入口と駅への帰宅方向を現地確認したい。 |
| その他・不詳等(差分) | 880 | 3.4% | その他・不詳等(差分)は、総世帯数26,262世帯から一戸建て・長屋建て・共同住宅を差し引いた残余880世帯、3.4%。元CSVに独立した「その他」列があるわけではないため、需要判断では共同住宅中心という全体構造を優先する。 |
住宅建て方は2020年。「その他・不詳等(差分)」880世帯は、元CSVに独立した同名区分がある値ではなく、総世帯数26,262世帯から一戸建て・長屋建て・共同住宅を差し引いた残余として算出。
年収分布と高所得世帯比率
店舗立地研究所の判断
- 商圏像:年収700万円以上56.4%、1,000万円以上36.5%。さらに1,000〜1,500万円未満が22.8%で最多階層です。築地の居住世帯には、価格だけで選ばない顧客を取り込める所得基盤があります。標準価格帯に加え、高品質・予約型・専門サービスを成立させる余地を持つ商圏です。
- 需要解釈:高単価サービスを試せる余地はあります。ただし、昼間の勤務者や観光客はこの所得統計とは別母集団です。「築地は高所得だから高く売れる」では粗すぎます。居住者には再来と信頼、勤務者には時間価値、来街者には専門性や目的性。価格差を受け入れる理由は、顧客ごとに別々に設計する必要があります。
- 出店結論:プレミアム価格を付けるなら、専門性・再来率・利便性で説明できることが条件です。居住者所得だけを根拠に、客単価や高賃料を引き上げるべきではありません。標準商品と上位商品を分け、初回利用後に通常価格でどれだけ顧客が残るかを見る。高所得という強みは、値上げではなく継続収益へ変えてこそ意味があります。
推計年収700万円以上の世帯は14,805世帯で56.4%、1,000万円以上も9,573世帯で36.5%です。最多年収階層は1,000〜1,500万円未満で5,985世帯となっており、居住世帯の所得構成は全国より明確に高い側へ寄っています。美容、健康、教育、専門サービスなどでは、低価格だけで競うより、品質、専門性、時間短縮、プライバシー、予約利便性といった価値を付けた価格設計を検討しやすい商圏です。
ただし、この所得統計が表すのは居住世帯です。昼間人口289,360人の勤務者や、場外市場を訪れる買物・観光客の所得を直接示すものではありません。「高所得商圏だから昼の客単価も高い」とそのまま結びつけるのは危険です。居住者向けの会員制・継続サービスと、昼間客向けの飲食・短時間サービスでは、価格設定の根拠を分けて考えます。昼間客については、周辺競合の価格帯、利用時間、購入頻度を現地で確かめる方が判断材料として確実です。
また高所得層が多い都心商圏では、店舗側の賃料や人件費も高くなりやすいため、高単価を取れることと利益が残ることは同義ではありません。パーソナルサービスなら稼働率、飲食なら席回転やテイクアウト比率、教育なら教室稼働率と講師確保など、業態ごとの固定費吸収力まで見て初めて価格優位が経営優位へ変わります。
価格設計では、全商品を高価格化するより、標準価格の商品に上位メニューを組み合わせる方が需要の幅を取りやすい場合があります。築地では居住者の所得水準は高い一方、勤務者や観光客は多様で、同じ店舗でも利用目的によって価格許容度が異なるためです。たとえば短時間利用では利便性に対する追加料金、予約型サービスでは専門性や個別対応に対する上位価格など、顧客が価格差の理由を理解できる構造が必要です。高所得世帯比率は値上げの根拠ではなく、付加価値型サービスを試せる余地を示す指標として使うのが安全です。
高単価モデルを検討するなら、無料体験や初回割引で顧客を集めるだけでなく、通常価格へ移行した後の継続率まで見ます。所得が高い顧客ほど、価格だけでなく時間、品質、信頼性、予約の柔軟性を比較します。築地では周辺に選択肢が多いため、価格を上げるなら「何が他店より便利・専門的・安心なのか」を説明できることが条件です。所得データは高価格化の免許ではなく、付加価値を作った店舗に対して支払い余地があるかを考える材料です。
年収8階層の分布を詳しく見る
| 年収階層 | 世帯数 | 比率 | 全国比率 | 対応業態イメージ |
|---|---|---|---|---|
| 200万円未満 | 1,821 | 6.9% | 19.4% | 200万円未満は6.9%で全国比19.4%を大きく下回る。低価格帯だけを主軸にする必然性は弱いが、昼間の勤務者・観光客は別母集団なので、居住世帯所得だけで価格を上げない。 |
| 200〜300万円未満 | 1,488 | 5.7% | 16.2% | 200〜300万円未満は5.7%で全国比16.2%より低い。商圏居住者の所得構成は高めだが、日常サービスでは価格競争力も必要で、継続頻度とのバランスを確認する。 |
| 300〜400万円未満 | 2,026 | 7.7% | 14.8% | 300〜400万円未満は7.7%で全国比14.8%を下回る。中低所得層の比重は小さい一方、全顧客が高所得ではないため、基本商品と上位商品を分ける価格設計が扱いやすい。 |
| 400〜500万円未満 | 1,942 | 7.4% | 12.1% | 400〜500万円未満は7.4%で全国比12.1%より低い。価格受容性は相対的に高い商圏だが、昼間客の所得は別データであるため、勤務者向けは競合価格と利用時間を優先して決める。 |
| 500〜700万円未満 | 4,178 | 15.9% | 16.5% | 500〜700万円未満は15.9%で全国比と近い中核層。標準価格帯の受け皿になりやすく、高単価専門サービスへ寄せる場合も、継続頻度と体験価値で納得感を作る必要がある。 |
| 700〜1,000万円未満 | 5,232 | 19.9% | 12.8% | 700〜1,000万円未満は19.9%で全国比12.8%を上回る。美容・健康・教育・専門サービスでは上位価格帯を検討しやすいが、駅近賃料を吸収できる再来率が前提になる。 |
| 1,000〜1,500万円未満 | 5,985 | 22.8% | 6.0% | 1,000〜1,500万円未満は22.8%で最多階層。高品質・予約型サービスの価格受容性を支えるが、観光客や就業者まで同じ所得水準とみなさず、顧客層別に価格を設計する。 |
| 1,500万円以上 | 3,588 | 13.7% | 2.1% | 1,500万円以上は13.7%で全国比2.1%を大きく上回る。プレミアム需要の余地はあるが、高単価だけでは再来しないため、専門性、プライバシー、予約利便性、立地品質を揃える必要がある。 |
年収階層は2023年推計。
高所得世帯と最多年収階層をまとめて見る
| 指標 | 世帯数 | 構成比・分母 | 価格設計への意味 |
|---|---|---|---|
| 年収700万円以上 | 14,805 | 56.4% | 年収700万円以上は14,805世帯、56.4%。高単価サービスを検討できる厚みはあるが、昼間就業者や観光客は居住世帯統計とは別母集団のため、商圏全体を一律に高所得と扱わない。 |
| 年収1,000万円以上 | 9,573 | 36.5% | 年収1,000万円以上は9,573世帯、36.5%。プレミアム価格の余地を示す一方、賃料の高い都心では客単価だけでなく継続率・稼働率・客席効率まで収支へ組み込む必要がある。 |
| 最多年収階層 | 1,000〜1,500万円未満 | 5,985世帯 | 最多年収階層は1,000〜1,500万円未満で5,985世帯。都心居住者の所得水準を示す強い特徴だが、勤務者・観光客を含む築地の昼間需要全体を代表する指標ではない。 |
年収推計8区分の合計を分母に算出。 年収700万円以上と1,000万円以上は包含関係にあり、両者を合計しません。
商業力・店舗数・年間販売額
商圏内の推計年間小売販売額は7,116.6億円、推計商業人口は673,683人です。東京都全体の年間小売販売額19.25兆円に対して3.70%を占め、1km圏として非常に厚い商業集積が確認できます。ただし、この規模は需要の強さだけでなく、築地場外市場や銀座隣接を含む既存供給の厚さも表しています。出店候補者にとって「売れているエリア」であることと「新規参入しやすいエリア」であることは別です。
飲食店事業所数は1,646、卸売・小売業事業所数は3,462で、食・物販は特に競争密度が高いカテゴリーです。新規飲食店は「築地だから食が売れる」という発想ではなく、朝、平日昼、午後、夕方以降のどこを取りに行くのかを先に決めた方が戦略を組みやすくなります。昼ピークを狙うなら提供速度と回転率、観光・買物客を狙うなら専門性と目的性、居住者を狙うなら再来しやすい価格と営業時間が軸です。
生活関連サービス業・娯楽業713事業所、洗濯・理容・美容・浴場業418、フィットネスクラブ19という供給もあり、サービス業でも競合確認は欠かせません。一方、飲食ほど密集していないカテゴリーでは、昼間就業者の短時間利用と居住者の反復利用を組み合わせられる余地があります。商業力を読む際は販売額の大きさだけでなく、業態ごとの供給密度と利用時間を重ね、自店が入れる「空き時間・空き用途」があるかを探す方が実務的です。
商業集積が強い場所では、競合店の数だけでなく「競合が何を顧客に約束しているか」を見る必要があります。同じカフェでも朝需要、ランチ後、仕事利用、観光休憩で競争相手が変わり、同じ美容・健康サービスでも短時間型と高単価予約型では商圏が違います。築地では既存店が多いからこそ、価格、時間、専門性、受取方法、予約方法のいずれかで明確な利用理由を作れなければ、商業力の大きさを自店の売上へ変換しにくくなります。逆に既存供給の隙間が利用場面として明確なら、大きな来街・就業母数を活かしやすくなります。
新規参入時には、競合数だけでなく閉店・入替の起こり方も確認したいところです。供給が多い商圏では、強い需要と同時に淘汰も起こりやすく、現在営業している店だけを見て市場の安定性を判断できません。候補地周辺で同業がどの価格帯・営業時間・面積で営業しているか、空き区画がどこに出ているかを観察すると、需要だけでなく固定費への耐性も見えてきます。築地の商業力を活かすには、集客力のある街へ入る発想だけでなく、その競争環境で残れる運営条件を先に作ることが重要です。
商業力・店舗数・販売額の詳細表を見る
| 指標 | 商圏内 | 東京都 | 全国 |
|---|---|---|---|
| 年間小売販売額(商圏:億円/都道府県・全国:兆円) | 7,116.6億円 | 19.25兆円 | 133.26兆円 |
| 都道府県シェア | 3.70% | ― | ― |
| 全国シェア | 0.534% | ― | ― |
| 推計商業人口(小売業) | 673,683 | 18,221,819 | 126,146,099 |
| 卸売業・小売業事業所数 | 3,462 | 141,065 | 1,228,968 |
| 飲食店事業所数 | 1,646 | 67,176 | 499,193 |
| 生活関連サービス業・娯楽業事業所数 | 713 | 43,775 | 436,687 |
| 洗濯・理容・美容・浴場業 | 418 | 29,292 | 325,730 |
| フィットネスクラブ | 19 | 1,168 | 7,565 |
年間小売販売額は元データの万円単位を、商圏は億円、東京都・全国は兆円へ換算。シェア欄の東京都・全国は比較対象そのもののため意味上N/Aとして「―」表示。
エリアマーケティング三大人口の比較分析
築地の三大人口を並べると、夜間人口45,718人、昼間人口289,360人、商業人口673,683人となり、居住人口より昼間人口、昼間人口より購買力換算人口が大きい階層構造が見えます。昼夜比6.33倍は就業・通学等による昼間流入の強さ、来街倍率14.74倍は商業人口を夜間人口で割った外部需要の厚み、購買集中度2.33倍は商業人口を昼間人口で割った購買吸引力の目安です。三つの倍率は似た表現でも分母が違うため、同じ意味の「人流指数」として扱うことはできません。
この構造が示すのは、築地が「住んでいる人のための街」だけでも「働く人のための街」だけでもないことです。昼間人口が大きい業務地でありながら、専門食市場による目的買いがあり、さらに住宅も存在します。そのため、曜日・時間帯によって異なる需要をつなげられる業態は、単一ピークへの依存を下げられる可能性があります。逆に、平日昼だけ、観光だけ、居住者だけに極端に依存するモデルは、その需要が弱い時間帯の固定費負担が重くなります。
出店戦略では、まず「誰を第一顧客にするか」を決め、次に第二顧客が同じ物件で無理なく取れるかを確認します。たとえば昼の勤務者を主軸にする店舗なら、場外市場の来街者を補完需要として取れる立地か、居住者向けなら勤務者の帰宅前需要も拾えるか、といった順です。三大人口は売上予測そのものではなく、複数需要をどう組み合わせるかを考えるための地図として使うのが適切です。
この考え方は物件選定にも直結します。昼間人口を狙うなら、オフィスから駅への流れや昼食動線上にあるか、商業人口を狙うなら目的地間の回遊線上にあるか、夜間人口を狙うなら住宅への帰宅線上にあるかを確認します。三大人口のどれを主な売上源に置くかで、同じ1km圏でも価値の高い通りが変わります。築地では複数の人口概念が大きいため、立地評価を平均化するより、売上源ごとに地図を分けて重ねる方が、候補物件の強弱を説明しやすくなります。
また、三大人口の差は営業時間の設計にも使えます。昼間人口を主軸にする店は平日昼の売上密度を最大化し、居住者需要を主軸にする店は夜間・休日の再来を重視します。商業人口を取り込む店は、目的来街のピークやイベント、周辺施設の営業時間との関係を見る必要があります。一日の中で主顧客が切り替わる場合は、同じ商品を終日売るより、時間帯ごとにメニューや予約枠を変える方が空き時間を減らせることがあります。統計を営業時間へ翻訳することが、築地では特に重要です。
夜間・昼間・商業人口と3倍率の計算表を見る
| 指標 | 数値 | 定義・計算式 | 指標の意味 | 築地駅での解釈 |
|---|---|---|---|---|
| 夜間人口 | 45,718人 | 国勢調査系・居住人口 | 居住者需要の基礎 | 45,718人の居住人口があり、都心でも生活需要を無視できない。単身世帯中心の構成と合わせ、夜間・休日に反復される中食、健康、美容、生活サービスの成立性を住宅動線で確認する。 |
| 昼間人口 | 289,360人 | 就業・通学等を含む昼間人口 | 平日昼間需要の基礎 | 昼間人口289,360人は夜間人口の6.33倍。平日昼の顧客母数が大きく変化するため、ランチや短時間サービスではピーク集中、待ち時間、回転率を前提にオペレーションを設計する。 |
| 商業人口 | 673,683人 | 小売販売額からの推計 | 購買吸引力の目安 | 推計商業人口673,683人は小売購買力の広域吸引を示す。築地場外市場や銀座隣接の目的来街を含むため、単なる通過人口ではなく「買う理由」がある顧客を取り込める商品設計が重要。 |
| 来街倍率 | 14.74倍 | 商業人口÷夜間人口 | 外部需要の強さ | 来街倍率14.74倍は居住人口を大幅に超える商業吸引を示す。ただし実測来街者数ではないため、観光客・就業者・買物客が実際に店前を通るかを時間帯別人流で確認する必要がある。 |
| 購買集中度 | 2.33倍 | 商業人口÷昼間人口 | 昼間人口に対する購買の厚み | 購買集中度2.33倍は昼間人口に対しても購買力が厚いことを示す。昼間人口が多いだけの業務地ではなく専門商業需要を含むため、物販・飲食では目的性と競合専門性の双方を見る。 |
| 昼夜比 | 6.33倍 | 昼間人口÷夜間人口 | 昼間流入の強さ | 昼夜比6.33倍は平日に外部需要が大きく流入する構造を示す。平日昼型と夜間・休日型では顧客が異なるため、営業時間、スタッフ配置、商品構成を時間帯ごとに分けて設計する。 |
来街倍率・購買集中度・昼夜比は異なる分母を持つため、同じ「倍率」として混同しないでください。
商業人口・来街倍率・購買集中度は購買力換算の指標です。実測の来街者数、来店率、購買流出率ではありません。異なる時点の指標を組み合わせる場合は同時点比較ではないことに注意が必要です。
築地駅固有の出店戦略|「昼の28.9万人」を誰に変えるか
店舗立地研究所の判断
- 商圏像:昼間人口289,360人、商業人口673,683人、飲食店1,646事業所。築地は、需要も供給も厚い専門商業地です。場外市場の目的来街、平日就業、周辺住宅という異質な需要が同居するからこそ、単純な「人通りの多さ」では店舗価値を測れません。どの需要へ接続できるかが、立地の意味を決めます。
- 需要解釈:外部需要は大きい。しかし、既存供給も厚い。「人が多い」と「新規店が取りやすい」は別の話です。とくに飲食・物販では、価格、商品、体験、待ち時間、持ち帰りやすさのどこで選ばれるのかを明確にしなければ、大きな母数は店の前を通り過ぎるだけです。築地では需要量より、選択理由の設計が先に来ます。
- 出店結論:飲食・物販は、目的性、利用時間、客単価、回転率のどこで差をつくるかを先に決め、その違いが最も伝わる物件を選びます。「築地に来た人の何割を取るか」という発想では粗すぎます。自店を選ぶ理由を持つ顧客を定義し、その動線上で必要客数を確保できるか。競争の厚い築地では、この問いまで落として初めて出店判断になります。
最も重要なのは、昼間人口の大きさを「潜在客数」と誤認しないことです。誰が何の目的でその通りを歩くかを分解し、自店の利用理由へ変換できる立地を選ぶ必要があります。
事実:昼夜人口差と専門商業集積が同時に大きい
需要:短時間就業需要と目的来街需要を分ける
条件:再開発期待を現在売上へ先取りしない
産業別事業所数と就業構造
築地1km圏は第2次・3次産業従業者が277,308人に達し、居住人口を大きく上回ります。内訳を見ると卸売・小売59,028人、情報通信36,176人、宿泊・飲食サービス19,953人、医療・福祉13,999人など複数産業が重なっています。これは平日昼の需要が一つのオフィスワーカー像だけでは説明できないことを意味します。職種によって出勤時刻、休憩時間、移動範囲、服装、支出目的が異なるため、業態ごとにどの産業集積と接点を持つかを考える必要があります。
飲食では卸売・小売や情報通信などの勤務者を狙える一方、宿泊・飲食サービス自体の就業者も多く、顧客獲得だけでなく採用競争も強くなりやすい点に注意が必要です。美容・健康・予約サービスでは、昼休みの短時間利用、勤務前後、平日夕方など、仕事の合間に利用できる時間設計が重要になります。医療・福祉集積に近い場所では、勤務者だけでなく施設利用者や付き添いの移動も生じるため、バリアフリーや待ち時間前後の利用場面も物件評価に含められます。
教育・学習支援の就業者数3,652人、事業所226という産業集積は、教育需要そのものを直接表す指標ではありません。学習塾や英会話は、学齢人口、世帯所得、教育支出、学校・住宅動線、競合教室まで重ねて初めて需要像が定まります。産業統計は「誰が昼間にいるか」の理解には有効ですが、各業態の需要へ機械的に変換せず、利用シーンへ翻訳して使うことが大切です。
法人需要の可能性も産業構成から検討できます。事業所が多いエリアでは、個人客向けサービスでも法人契約、福利厚生、定期配送、会議・研修利用など別の売上経路を作れる場合があります。ただし、BtoB需要は店前人流と違い、営業活動や契約条件が必要です。築地で業務地としての厚みを活かす場合は、店舗だけで顧客を待つのではなく、周辺事業所との接点を作れる運営体制があるかも確認したいところです。個人需要と法人需要を同じ設備で無理なく両立できれば、曜日・時間帯の売上偏りを抑える手段になります。
採用面では、飲食・サービス業の事業所が多いこと自体が労働供給の豊富さを保証するわけではありません。競合店が多ければ経験者の採用先も多く、営業時間が長い業態ほど人員確保が収益の制約になります。出店前には顧客需要と同時に、必要人数、採用単価、シフトの組みやすさを見積もる必要があります。築地で昼需要を取り込むためにピーク要員が必要なら、その短時間帯だけ人を厚くできる運営方法まで含めて物件と業態を評価するべきです。
産業別の昼間就業者数・事業所数を見る
| 業種 | 昼間就業者数(2021年) | 事業所数(2021年) | 出店への示唆 |
|---|---|---|---|
| 卸売・小売 | 59,028 | 3,462 | 卸売・小売は昼間就業者59,028人、事業所3,462と最大級の集積。業務需要と専門商業が厚い一方で競合供給も強いため、BtoC出店では勤務者の利用時間と既存店との差別化を明確にする。 |
| 建設 | 12,826 | 301 | 建設は昼間就業者12,826人に対して事業所301。一定の勤務者需要があるため、早朝・昼・夕方の短時間利用を狙う業態では現場・事業所動線を確認し、一般観光客向けとは別に設計する。 |
| 製造 | 9,893 | 441 | 製造は昼間就業者9,893人、事業所441。築地の商圏では製造単独より他産業の比重が大きいため、この層だけを主顧客にせず、周辺勤務者全体の昼食・生活サービス需要へ統合して捉える。 |
| 情報通信 | 36,176 | 983 | 情報通信は昼間就業者36,176人、事業所983と大きい。オフィスワーカー向けの予約型・短時間サービスとの接点が期待できる一方、在宅勤務や勤務時間差もあるため店前実流動を確認したい。 |
| 不動産・物品賃貸 | 11,179 | 1,046 | 不動産・物品賃貸は昼間就業者11,179人、事業所1,046。小規模事業所も多い構造が想定され、法人向け需要や勤務者需要を狙う場合は、昼休み・商談前後の利用シーンを具体化する。 |
| 宿泊・飲食サービス | 19,953 | 1,766 | 宿泊・飲食サービスは昼間就業者19,953人、事業所1,766。顧客需要だけでなく同業従事者も多い商圏で、飲食出店は人材採用競争、仕入れ、営業時間まで含めて競争条件を評価する必要がある。 |
| 教育・学習支援 | 3,652 | 226 | 教育・学習支援は昼間就業者3,652人、事業所226。教育需要は産業就業者数より学齢人口・世帯所得・教育支出が重要なため、学校・住宅動線と競合教室を別途確認して判断する。 |
| 医療・福祉 | 13,999 | 631 | 医療・福祉は昼間就業者13,999人、事業所631。医療施設利用者と勤務者の両方が昼間需要を作るため、健康・生活支援では通院動線、待ち時間前後、バリアフリーを物件選定へ反映したい。 |
従業者数と事業所数は別指標。規模の大きい事業所がある産業では両者の関係が変わります。
将来人口と出店戦略の方向性
店舗立地研究所の判断
- 商圏像:将来人口は2020年45,718人から2050年54,512人へ増加推計。一方、高齢化率は17.0%から26.4%へ上がる見通しです。築地の将来は「市場が大きくなる」という一方向の話ではありません。人口の量と顧客構成が同時に動くため、現在の働く世代中心の需要が同じ比率で伸びる前提は置けません。
- 需要解釈:居住需要の拡大余地に加え、健康・生活支援・宅配など高齢者向け需要の比重が長期的に高まる可能性があります。その一方で、旧市場跡地の再開発は昼間・来街需要を別の方向から動かし得ます。人口推計と再開発は性質も確度も違う将来要因です。同じ「追い風」として束ねず、別々に追うべきです。
- 出店結論:長期契約や設備投資を、人口増だけで決めるのは避けるべきです。年齢構成の変化と再開発の時期を分けて追い、計画に余白を残します。大きな造作を伴う業態は回収期間を長めに、小型サービス業は移転・用途変更の余地を確保する。将来が想定どおりでなくても固定費を調整できる設計こそ、築地で長期投資を行う際の安全装置になります。
将来人口は2020年45,718人を基準に、2025年48,658人、2030年50,827人、2050年54,512人へ増える推計です。総人口だけを見ると長期的な居住需要は拡大方向ですが、同時に65歳以上人口は7,752人から14,377人へ増え、高齢化率も17.0%から26.4%へ上昇します。ここで見るべきなのは、単に市場が大きくなることではありません。人口規模と年齢構成が同時に変わるため、今と同じ顧客構成がそのまま拡大する前提では捉えにくい商圏です。
短中期では単身・共働き・働く世代を中心にした短時間サービスや生活支援が引き続き重要ですが、長期では健康、宅配、生活支援、バリアフリー対応など高齢化に伴う需要の比重が上がる可能性があります。一方で2040年代以降は生産年齢人口が伸び続けるわけではないため、人手依存型の業態では顧客需要だけでなく採用難や人件費上昇への備えも必要です。省人化、予約管理、セルフ対応、配送効率など運営側の設計も長期収支へ影響します。
さらに築地では旧市場跡地のまちづくりが中長期の外部要因になります。ただし再開発は現在の売上を保証するものではありません。長期契約や高額設備投資を行う場合は、現時点の居住者・勤務者・来街者だけでも成立する収支を基礎に置き、将来の人流変化は上振れ要因として扱う方が安全です。用途変更しやすい区画や段階投資ができる事業モデルは、不確実な将来に対応しやすくなります。
将来推計を使うときは、開業時点と契約終了時点で顧客構成がどう変わるかを考えると実務的です。短期契約や小規模投資なら現在需要を重視し、長期の造作・設備を伴う業態では年齢構成の変化をより強く意識します。高齢化が進むと、階段のみの区画、長い待ち時間、複雑な予約方法などが将来の顧客獲得を阻害する可能性があります。一方、人口増が続く推計は生活サービスの基礎需要を支えるため、設備を固定し過ぎず、顧客層の変化に合わせてメニューや用途を調整できる店舗は長期対応しやすくなります。
将来需要を前提に物件を選ぶ場合でも、契約更新や撤退のしやすさを確認しておくとリスクを抑えられます。将来人口や再開発が追い風になれば拡張でき、想定より需要が伸びなければ固定費を抑えられる形が理想です。大きな造作を必要とする業態では回収期間を長めに見積もり、小型サービス業では移転可能性を残すなど、投資の重さに応じて判断を変えます。将来分析は「待てば市場が大きくなる」という期待ではなく、変化が起きても耐えられる店舗設計を考えるために使います。
2020〜2050年の将来人口推移表を見る
| 年次 | 総人口(人) | 15歳未満(人) | 15–64歳(人) | 65歳以上(人) | 高齢化率 | 出店戦略の方向性 |
|---|---|---|---|---|---|---|
| 2020年(基準) | 45,718 | 5,401 | 32,465 | 7,752 | 17.0% | 基準年は45,718人、高齢化率17.0%。現時点の居住需要を測る土台として使い、将来推計との差分を見る際は、再開発などWeb上の計画と人口推計を同じ確定事実として混同しない。 |
| 2025年 | 48,658 | 6,188 | 34,186 | 8,283 | 17.0% | 2025年推計は48,658人で基準年を上回る。短中期では居住需要の拡大余地を示すが、実績値ではないため、開業時点の住民基本台帳や現地住宅供給も併せて確認したい。 |
| 2030年 | 50,827 | 6,383 | 35,074 | 9,369 | 18.4% | 2030年推計は50,827人、高齢化率18.4%。人口増と高齢化が同時に進むため、固定費の長い業態は若年層だけに寄せず、複数年代で再来を取れる商品構成を検討する。 |
| 2035年 | 52,495 | 6,619 | 35,060 | 10,815 | 20.6% | 2035年推計は52,495人、高齢化率20.6%。居住人口は伸びる一方で年齢構成が変化するため、長期契約では設備・バリアフリー・営業時間を将来の顧客構成に合わせて見直せる柔軟性が重要。 |
| 2040年 | 53,677 | 6,738 | 34,541 | 12,396 | 23.1% | 2040年推計は53,677人、高齢化率23.1%。総人口の増加だけを追い風とせず、高齢者向け需要の比重上昇を踏まえ、健康・生活支援・宅配などの運営条件を長期視点で検討する。 |
| 2045年 | 54,256 | 6,683 | 33,965 | 13,607 | 25.1% | 2045年推計は54,256人、高齢化率25.1%。生産年齢人口はピークアウト傾向となるため、人手依存型業態では顧客需要だけでなく採用難や省人化投資まで収支計画へ織り込む必要がある。 |
| 2050年 | 54,512 | 6,549 | 33,585 | 14,377 | 26.4% | 2050年推計は54,512人、高齢化率26.4%。基準年より人口は多いが年齢構成は大きく変わる。超長期の設備投資では、用途変更しやすい区画や複数顧客層へ対応できる事業モデルが安全性を高める。 |
2025〜2050年は将来推計。実績値ではありません。 なお、2025〜2050年の各年では総人口と「15歳未満+15–64歳+65歳以上」の合計に1〜2人の差があるため、元CSVの集約値を補正せず表示しています。
将来人口推計は基準時点の人口動態等をもとに算定されたもので、その後の出生数や婚姻動向などの変化により、実際の人口構成が推計と異なる可能性があります。特に若年人口・年少人口については、最新の人口動態もあわせて確認する必要があります。
消費支出データ分析
消費支出は商圏の総額だけでなく、1世帯当たり年間支出を東京都・全国と比べると輪郭が見えやすくなります。食料は102.8万円で全国比114.4%、外食は22.9万円で全国比151.2%、教育は17.3万円で全国比182.9%、教養娯楽は43.2万円で全国比135.7%と、複数費目で全国平均を上回ります。一方、交通・通信は37.0万円で全国比83.8%、光熱・水道は22.3万円で全国比87.8%です。築地の支出特性は、すべてが一様に強いのではなく、費目ごとの差が大きい点にあります。
外食支出の高さは飲食需要の追い風ですが、飲食店事業所1,646という厚い供給を同時に見なければなりません。需要が強い市場には競合も集まりやすいため、支出指数が高いだけで出店しやすいとは言えません。教育も同様で、支出は高い一方、学齢人口、既存教室、送迎動線まで含めて評価します。教養娯楽や保健医療はフィットネス、健康、美容などの検討材料になりますが、継続率や競合専門性を収支へ落とし込む必要があります。
逆に全国比を下回る費目は、競合が少なくても自動的に「穴場」にはなりません。支出が弱いのか、別カテゴリーへ支出が移っているのか、そもそも統計費目と業態需要が一対一で対応しないのかを切り分けます。築地の業態評価では、対象人口・世帯、1世帯当たり支出、競合供給を別々に確認し、その三つが同時に成立するかを見ます。市場規模の大きさ、支出強度、競争の少なさのどれか一つだけでは、出店余地を十分に説明できません。
支出データは、業態選定だけでなく価格帯の仮説にも使えます。ただし世帯平均は顧客一人当たりの予算ではないため、そのまま客単価へ変換してはいけません。外食支出が高い場合でも、日常ランチ、観光飲食、記念利用では価格帯が異なります。教育支出が高い場合も、幼児教育、学習塾、英会話では対象人口と利用頻度が違います。費目の強さを確認した後に、対象顧客の人数、利用頻度、競合価格、必要継続率へ分解することで、初めて具体的な事業計画へつながります。築地では支出の強い費目が複数あるからこそ、どの需要を自店が最も効率よく取れるかを比較することが重要です。
最後に、支出指数は競合調査の優先順位を決める材料として使えます。全国比が高い費目は需要仮説を持ちやすいため、既存店の価格や予約状況、レビュー、営業時間を詳しく確認し、どの需要がまだ満たされていないかを探します。全国比が低い費目は、需要不足の可能性を先に疑い、出店するなら別の強い根拠が必要です。築地では人口・所得・昼間流入が大きいため、弱い支出指標でも一見魅力的に見えることがありますが、複数の根拠が同じ方向を向いているかを確認する姿勢が重要です。
11費目の商圏・東京都・全国の消費比較を見る
| 費目 | 商圏・年(万円) | 東京都・年(万円) | 全国・年(万円) | 都道府県比 | 全国比 | 商圏・月(万円) | 出店業態への示唆 |
|---|---|---|---|---|---|---|---|
| 食料合計 | 102.8万円 | 97.3万円 | 89.9万円 | 105.7% | 114.4% | 8.6万円 | 商圏の1世帯当たり年額102.8万円で全国比114.4%。食関連の支出強度は高いが、築地は飲食・食品の供給も非常に厚いため、需要の強さだけでなく競合密度と利用時間の差別化を確認する。 |
| うち外食合計 | 22.9万円 | 20.0万円 | 15.1万円 | 114.6% | 151.2% | 1.9万円 | 外食は年額22.9万円で全国比151.2%と高い。飲食需要の強さを示す一方、1,646の飲食店事業所があるため、ジャンル・価格・時間帯・テイクアウト等の具体的な競争優位が必要。 |
| 住居合計 | 42.4万円 | 36.6万円 | 26.3万円 | 115.9% | 161.3% | 3.5万円 | 住居支出は年額42.4万円で全国比161.3%。都心居住コストの高さを反映する可能性があり、サービス業では高賃料地域ゆえの家計余力を過大評価せず、継続頻度と価格感度を確認する。 |
| 光熱・水道合計 | 22.3万円 | 22.6万円 | 25.4万円 | 98.9% | 87.8% | 1.9万円 | 光熱・水道は年額22.3万円で全国比87.8%。全国平均を下回る費目であり、関連サービスを「支出が強い」とは評価しない。競合の少なさだけでなく対象世帯数と具体的な利用理由を別に確認する。 |
| 家具・家事用品合計 | 13.1万円 | 12.7万円 | 13.0万円 | 103.0% | 100.4% | 1.1万円 | 家具・家事用品は年額13.1万円で全国比100.4%とほぼ平均。需要強度だけで大きな優位はないため、ハウスクリーニング等では高密度共同住宅、共働き、時間節約ニーズなど別根拠を重ねて判断する。 |
| 被服・履物合計 | 13.0万円 | 11.8万円 | 10.2万円 | 110.7% | 127.7% | 1.1万円 | 被服・履物は年額13.0万円で全国比127.7%。身だしなみ関連の支出余地を示すが、銀座側を含む供給も厚い。物販・美容では専門性、予約利便性、目的来店性まで競合と比較する。 |
| 保健医療合計 | 18.9万円 | 18.1万円 | 15.8万円 | 104.2% | 119.6% | 1.6万円 | 保健医療は年額18.9万円で全国比119.6%。健康関連需要の一材料になるが、医療・福祉事業所も多い商圏。整体・健康サービスは医療行為との表示区分や競合立地を確認して設計する。 |
| 交通・通信合計 | 37.0万円 | 37.2万円 | 44.1万円 | 99.4% | 83.8% | 3.1万円 | 交通・通信は年額37.0万円で全国比83.8%。全国平均を下回るため、この費目だけからスマホ関連需要の強さは主張できない。昼間人口や駅利用など別需要と競合価格を組み合わせて慎重に評価する。 |
| 教育 | 17.3万円 | 14.7万円 | 9.4万円 | 117.2% | 182.9% | 1.4万円 | 教育は年額17.3万円で全国比182.9%と高い。教育サービスの価格受容性を示す強い材料だが、学齢人口の絶対数、学校動線、既存塾数を別に確認し、支出指数だけで出店可否を決めない。 |
| 教養娯楽合計 | 43.2万円 | 39.4万円 | 31.9万円 | 109.7% | 135.7% | 3.6万円 | 教養娯楽は年額43.2万円で全国比135.7%。趣味・体験・フィットネス等の支出余地を示す一方、都心では競合選択肢も多い。専門テーマと継続動機、予約時間帯を明確にする必要がある。 |
| その他の消費支出合計 | 53.1万円 | 50.6万円 | 51.5万円 | 104.8% | 103.1% | 4.4万円 | その他の消費支出は年額53.1万円で全国比103.1%とほぼ平均以上。広い費目をまとめた指標のため特定業態へ直結させず、個別サービスでは対象顧客・競合・利用頻度の直接根拠を優先する。 |
消費総額(千円)を一般世帯数で割り、1世帯当たり年額を万円表示。都道府県・全国も同じ方法で比較。 商圏・都道府県・全国は、それぞれ1人世帯から7人以上世帯までの一般世帯数合計を分母に、1世帯当たり支出を算出しています。外食は食料の内数であり、費目総額へ二重加算しません。
築地駅の商圏データから考える|出店候補フランチャイズ(FC)10業態
商圏需要から見る候補10業態のテーマ
築地駅の候補業態は、主要60業態を人口、世帯、所得、消費、立地、FC成立性等で比較し選定しています。
候補10業態は「この商圏なら成功する業態」の順位ではありません。築地では昼間人口、所得、消費支出など需要側の指標が強くても、飲食・美容・健康・教育など多くの分野で既存供給も厚く、統計上の適合と実際の出店余地は分けて考える必要があります。特に飲食は外食支出が全国比を大きく上回る一方、飲食店事業所1,646という競争環境があり、教育は教育支出が高くても学齢人口と競合教室の確認が欠かせません。カードでは「需要があるか」だけでなく、どの顧客を取り、どの立地・運営条件を満たすのかまで具体化して見てください。
また、店舗型と訪問・宅配型では商圏の考え方が異なります。駅前型のカフェや弁当は店前人流と回転率が重要ですが、ハウスクリーニングや高齢者向け宅配は1km圏の通行量より、周辺を含む移動効率や継続契約の方が重要です。候補業態を比較するときは、同じ指標で横並びにせず、それぞれの事業モデルで売上が発生する場所と頻度を確認することが大切です。
カフェ・弁当・短時間サービス
生活支援・健康・宅配
ジム・美容・教育
修理・買取など
需要テーマはランキングではなく、商圏データから候補業態の背景を整理したものです。
掲載方針:カードにブランド情報が表示されている部分はPR広告です。基本的に広告が掲載されているブランドは本商圏内で、加盟が可能なブランドとなりますが、記事公開時から時間が経過し状況が変化している可能性もあるため、詳細については弊社公式LINEからお問い合わせください。
候補10業態の根拠・顧客・成立条件を一覧表で比べる
| 候補業態 | 主な数値根拠 | 顧客・利用シーン | 立地・運営条件 | 重点確認事項 |
|---|---|---|---|---|
| カフェ・コーヒー | 昼間人口 289,360人|外食年額 22.9万円|飲食店 1,646事業所 | 駅・場外市場・オフィスの結節動線。 | 賃料とピーク時間の回転率を確認。 | 飲食集積が厚いため、朝・短時間・テイクアウトなど利用場面を明確化し、駅出口別の人流と既存カフェの客層を比較する。高賃料を昼間人口の大きさだけで正当化しない。 |
| 弁当・惣菜・デリ | 昼間人口 289,360人|単身世帯 56.6%|食料年額 102.8万円 | オフィス動線と住宅動線の両方を狙える立地。 | 昼ピーク依存と廃棄率を管理。 | 飲食店が多い商圏なので、予約受取・時間短縮・健康訴求など差別化が必要。昼ピークの販売量だけでなく、廃棄率、夕方の居住者需要、競合惣菜店の価格帯も確認する。 |
| パーソナルジム | 年収700万円以上世帯 56.4%|教養娯楽年額 43.2万円|昼間人口 289,360人 | 駅近・オフィス近接の予約型運営。 | 賃料、個室面積、継続率を確認。 | 銀座側を含め競合が想定されるため、専門テーマと導線が重要。昼休み・退勤後・休日の予約枠を分け、個室面積と賃料、トレーナー稼働率、継続率まで収支で確認する。 |
| ドライヘッドスパ | 昼間人口 289,360人|年収700万円以上世帯 56.4%|単身世帯 56.6% | 駅から職場への動線、2階以上も検討。 | 予約単価と再来率を確認。 | 美容・リラクゼーション供給が多いため、勤務者向けの短時間予約や夜間枠など時間設計で差別化する。2階以上でも成立し得るが、検索集客と再来率で視認性不足を補えるか確認する。 |
| 買取専門店 | 単身世帯 56.6%|共同住宅 90.5%|年収1,000万円以上世帯 36.5% | 視認性より相談しやすさを重視した駅近。 | 広告費と成約率、古物許可を確認。 | 銀座周辺に競合が多く、査定カテゴリーの専門性が必要。駅前一等地に固執せず、相談しやすさと個室性、広告獲得単価、成約率、古物営業上の運用を含めて物件を判断する。 |
| ハウスクリーニング | 共同住宅 90.5%|単身世帯 56.6%|年収700万円以上世帯 56.4% | 小型拠点でも運営可能で1km外も商圏化。 | 人員確保と移動効率を確認。 | 店舗型競合よりサービスエリア競争になる。共同住宅比率の高さは追い風だが、1km圏だけに限定せず、移動時間、スタッフ採用、法人提携、口コミ獲得を含めた訪問効率を優先する。 |
| 英会話・英語スクール | 教育年額 17.3万円|全国比 182.9%|年収700万円以上世帯 56.4% | 駅近で夜間・休日も通いやすい場所。 | 講師確保と継続率を確認。 | 教育支出は高いが周辺に教育サービスもあるため、ビジネス英語や少人数制など焦点化が必要。学齢人口だけでなく勤務者需要も分け、夜間・休日の教室稼働率と講師確保を確認する。 |
| 整体・ストレッチ専門店 | 保健医療年額 18.9万円|全国比 119.6%|昼間人口 289,360人 | オフィス動線上の駅近、小型区画。 | 有資格施術との表示区分に注意。 | 整骨・整体・リラクゼーションの供給確認が必須。オフィス勤務者向け短時間メニューや予約利便性で差別化し、医療類似表現の適法性、施術者確保、再来率まで収支へ入れる。 |
| 高齢者向け宅配 | 65歳以上 7,752人|75歳以上 4,104人|共同住宅 90.5% | 店舗前通行量より配送効率を優先。 | 配達密度と継続契約率を確認。 | 配食は広域競争で、競合の少なさだけでは需要の強さを判断できない。高齢者の絶対数、配達密度、施設・ケア事業者との連携、継続契約率を確認し、店舗前人流より配送効率を優先する。 |
| スマホ修理・スマホ買取店 | 交通・通信年額 37.0万円|全国比 83.8%|1日平均乗降人員 59,809人 | 駅近で短時間受取がしやすい区画。 | 修理件数、買取在庫、競合価格を確認。 | 交通・通信支出は全国比を下回り、銀座・有楽町側の競合も強い。固定枠として掲載していても慎重評価とし、短時間受取の需要、修理件数、買取在庫回転、競合価格を現地で確認する。 |
掲載順はランキングではありません。選定理由と成立条件は各カードで説明します。
カフェ・コーヒー
商圏適合:高
根拠データ:昼間人口 289,360人|外食年額 22.9万円|飲食店 1,646事業所
選定理由:昼間就業者と観光・買物客の休憩需要を取り込みやすい。
競合・差別化:飲食集積は厚いため、朝・短時間・テイクアウトなど利用場面を明確化。
顧客・立地:駅・場外市場・オフィスの結節動線。
成立条件:賃料とピーク時間の回転率を確認。
弁当・惣菜・デリ
商圏適合:高
根拠データ:昼間人口 289,360人|単身世帯 56.6%|食料年額 102.8万円
選定理由:昼間人口28.9万人と高い就業集積が平日昼食需要を支える。
競合・差別化:飲食店が多いので、予約受取・時間短縮・健康訴求など差別化が必要。
顧客・立地:オフィス動線と住宅動線の両方を狙える立地。
成立条件:昼ピーク依存と廃棄率を管理。
パーソナルジム
商圏適合:中
根拠データ:年収700万円以上世帯 56.4%|教養娯楽年額 43.2万円|昼間人口 289,360人
選定理由:高所得世帯が厚く、就業者の前後時間帯需要も見込める。
競合・差別化:銀座側を含め競合が想定されるため、専門テーマと導線が重要。
顧客・立地:駅近・オフィス近接の予約型運営。
成立条件:賃料、個室面積、継続率を確認。
ドライヘッドスパ
商圏適合:中
根拠データ:昼間人口 289,360人|年収700万円以上世帯 56.4%|単身世帯 56.6%
選定理由:働く世代が厚く、短時間予約型サービスとの接点がある。
競合・差別化:美容・リラクゼーション供給は多いため、勤務者向け時間設計で差別化。
顧客・立地:駅から職場への動線、2階以上も検討。
成立条件:予約単価と再来率を確認。
買取専門店
商圏適合:中
根拠データ:単身世帯 56.6%|共同住宅 90.5%|年収1,000万円以上世帯 36.5%
選定理由:単身世帯が多く、都心居住者の住み替え・整理需要との接点がある。
競合・差別化:銀座周辺に競合が多く、査定カテゴリーの専門性が必要。
顧客・立地:視認性より相談しやすさを重視した駅近。
成立条件:広告費と成約率、古物許可を確認。
ハウスクリーニング
商圏適合:中
根拠データ:共同住宅 90.5%|単身世帯 56.6%|年収700万円以上世帯 56.4%
選定理由:共同住宅中心の都心居住と高所得層の厚さを背景に訪問型需要を検討。
競合・差別化:店舗型競合よりサービスエリア競争。口コミと法人提携が差別化要素。
顧客・立地:小型拠点でも運営可能で1km外も商圏化。
成立条件:人員確保と移動効率を確認。
英会話・英語スクール
商圏適合:中
根拠データ:教育年額 17.3万円|全国比 182.9%|年収700万円以上世帯 56.4%
選定理由:就業者・居住者・来街者が混在する都心環境と相性。
競合・差別化:周辺に教育サービスがあるため、ビジネス英語や少人数制など焦点化。
顧客・立地:駅近で夜間・休日も通いやすい場所。
成立条件:講師確保と継続率を確認。
整体・ストレッチ専門店
商圏適合:中
根拠データ:保健医療年額 18.9万円|全国比 119.6%|昼間人口 289,360人
選定理由:就業者が非常に多く、勤務前後・昼休みの身体ケア需要と接点。
競合・差別化:整骨・整体系の供給確認が必須。短時間メニューや予約利便性で差別化。
顧客・立地:オフィス動線上の駅近、小型区画。
成立条件:有資格施術との表示区分に注意。
高齢者向け宅配
商圏適合:慎重
根拠データ:65歳以上 7,752人|75歳以上 4,104人|共同住宅 90.5%
選定理由:65歳以上人口7,752人を基礎に在宅需要を検討できる。
競合・差別化:配食は広域競争で、競合の少なさだけでは需要の強さを判断できない。
顧客・立地:店舗前通行量より配送効率を優先。
成立条件:配達密度と継続契約率を確認。
スマホ修理・スマホ買取店
商圏適合:慎重
根拠データ:交通・通信年額 37.0万円|全国比 83.8%|1日平均乗降人員 59,809人
選定理由:駅利用者・就業者の即時トラブル対応需要との接点はある。
競合・差別化:銀座・有楽町側を含む競合が強いため、固定枠としても慎重評価。
顧客・立地:駅近で短時間受取がしやすい区画。
成立条件:修理件数、買取在庫、競合価格を確認。
フランチャイズ加盟・出店を検討されている事業者様へ
現在相談可能なFC、候補ブランドと商圏・立地の適合、法人の新規事業・複数店舗展開についてご相談いただけます。提携ブランド(フランチャイズ)については、弊社経由で加盟を検討される場合、検討開始から加盟後6か月間まで無料コンサルティングを付帯します。
FOR FRANCHISE HEADQUARTERS
FC本部・加盟開発担当者様へ
駅別商圏レポートへの広告掲載、既存店のインタビュー記事や空白エリア×ブランドの特集記事、商圏データを活用した法人・個人加盟開拓支援などのご相談を承っています。お気軽にご相談ください。
各フランチャイズの特色、加盟募集方針と募集可能エリア、各駅の商圏適性を踏まえたご支援が可能です。
FC掲載・法人加盟開拓について相談する関連する店舗立地研究所の記事|出店候補地を比較する
公開済みの近隣・関連商圏記事のみ掲載しています。
出店イメージが具体化してきた方へ
候補エリア・候補物件の比較と補助金活用をご相談いただけます。希望に応じて提携宅地建物取引業者をご紹介し、店舗立地研究所は商圏・立地の判断材料をご提供します。
物件・出店・人流データ・補助金を相談する公式LINEで無料相談を受け付けています。一部のレポート等は有料です。
築地駅エリアで出店・開業する際の補助金・支援制度
出店時に使える支援制度は、募集時期・対象経費・事前着手条件が年度や制度ごとに変わります。まず国・東京都・中央区の公式ページで、現在利用できる制度と対象者を確認してください。
特に設備購入、改装、広告、IT導入などは、契約・発注や支払いの時期が補助対象の可否に影響する場合があります。申請前に公式要領を読み、必要に応じて各窓口へ相談してから着手してください。
🏛️ 国の補助金(全国共通)
小規模事業者向けの販路開拓支援として小規模事業者持続化補助金が代表的です。創業間もない事業者向けの枠も設けられています。また、省力化・デジタル化に関する補助金など、様々な種類の補助金があります。→ 最新情報:ミラサポplus(中小企業庁)
東京都の補助金・支援制度
東京都産業労働局は、令和8年度の中小企業支援事業一覧を公開しています。支援・相談、助成・給付金・融資、スタートアップ支援など複数分野の入口として使えるため、出店時は自社の事業段階と経費内容に合う制度を確認してください。制度ごとに募集期間や対象経費が異なるため、申請前に最新要領を確認し、契約・発注の時期も窓口へ確認することが重要です。
中央区の補助金・創業支援
中央区は、区内の関係機関と連携して創業支援等事業を実施しています。特定創業支援等事業では、経営・財務・人材育成・販路開拓を学ぶ支援があり、出張経営相談や起業家塾も案内されています。証明書により一部の優遇措置を利用できる場合がありますが、対象者・受講要件・申請期限が定められているため、出店計画の早い段階で公式ページを確認してください。
申請前に確認すること:制度ごとに募集期間、対象者、対象経費、着手時期、併用の条件が異なります。採択や給付が保証されるものではありません。契約・発注前に、掲載した公式窓口や専門家へ相談してください。
よくある質問(FAQ)
Q. 築地駅1km商圏の最大の特徴は?
Q. 飲食店は出店しやすいですか?
Q. 築地場外市場の観光客を前提にしてよいですか?
Q. 再開発は出店判断にどう影響しますか?
Q. 高所得層向け業態は向いていますか?
Q. 最終的に物件を見るときのポイントは?
築地駅周辺での出店・開業サポート
新規出店・増店・移転・テナント賃貸・居抜き物件活用を検討する方に、商圏・立地の分析と出店戦略の相談をご提供しています。個別物件の仲介・契約手続きは宅地建物取引業者が担当し、ご希望に応じた提携業者の紹介もご相談いただけます。
- 商圏データに基づく立地診断・候補エリア比較
- 提携するテナント専門不動産業者の紹介相談
- 飲食・美容・フィットネス・教育・小売・サービス等の出店相談
- 補助金・助成金情報の案内、専門家の紹介相談
- 開業前の商圏・競合分析レポート
- KDDI Location Analyzerを活用した人流・通行量データの提供相談
広告・提携枠
築地駅・東京都中央区エリアの提携事業者を募集しています
事業用・テナント・居抜き物件を扱う不動産仲介会社様、出店・開業支援で協業いただける士業の先生は、公式LINEからご連絡ください。
広告・提携について問い合わせる

コメント