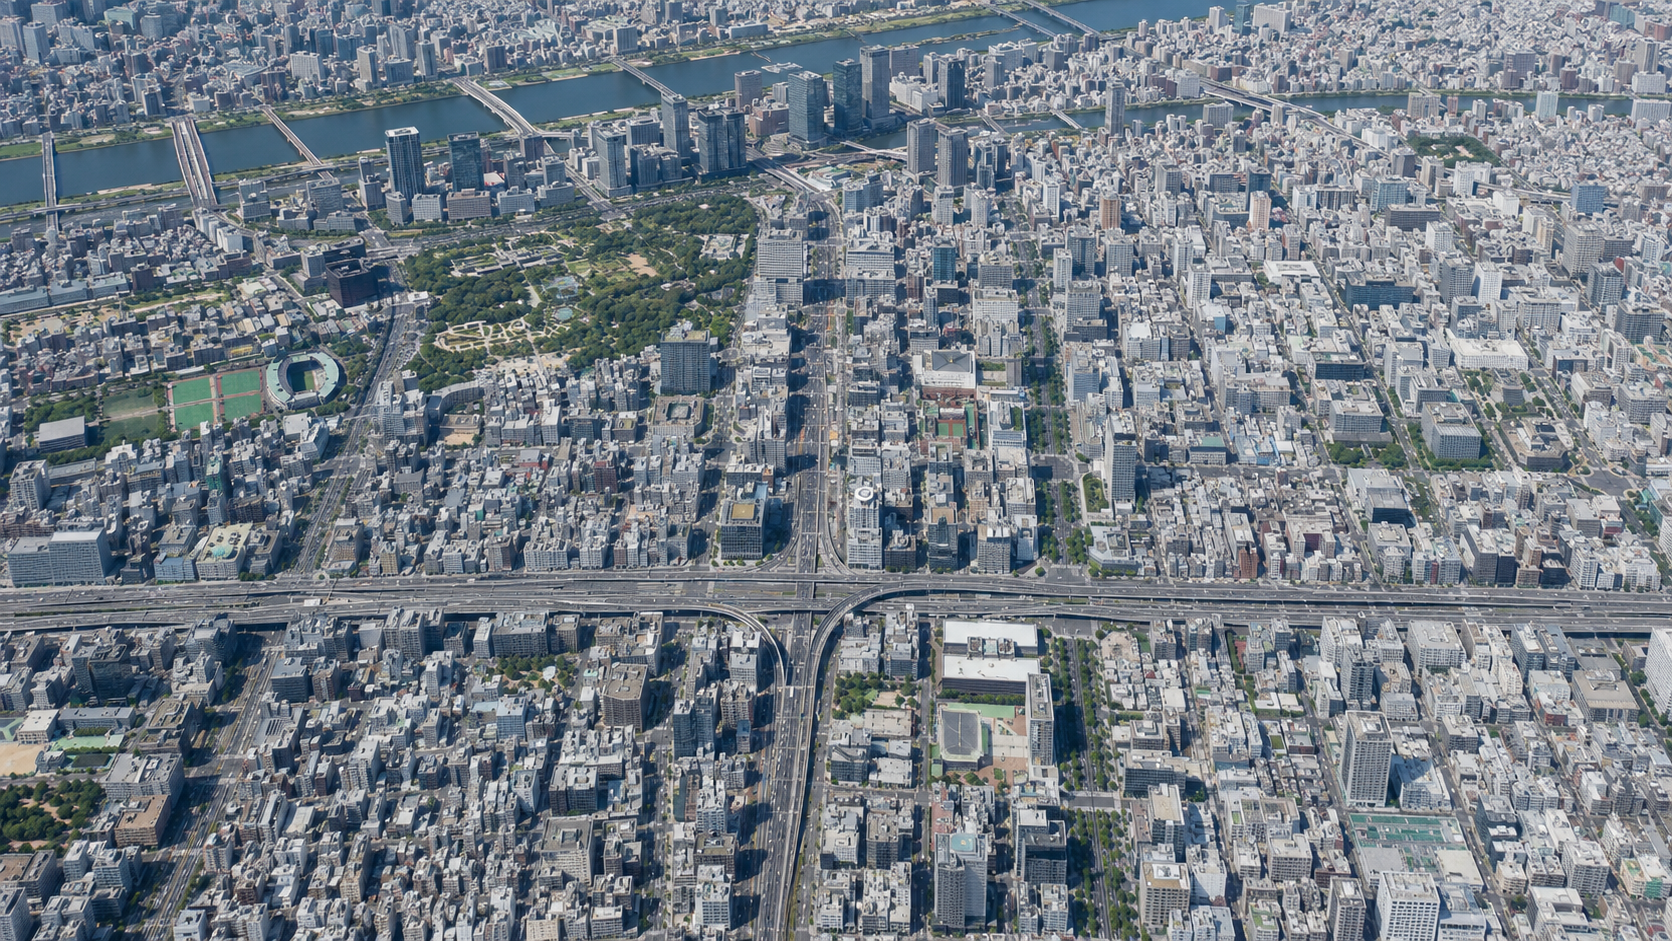
半径 1,000m 圏
📍 本町駅(御堂筋線)商圏データ完全公開
昼間人口約31万人・来街倍率9.2倍の「大阪最大級ビジネス商圏」――御堂筋線・中央線・四つ橋線が交差する1日乗降21万人超の超ターミナル駅、yui-note Honmachi竣工・大阪IR夢洲開業へと加速する”ハイブリッド再生”が出店戦略を一変させる
大阪府大阪市中央区船場中央四丁目|Osaka Metro御堂筋線・中央線・四つ橋線|2026年最新データ
本記事は本町駅周辺への新規出店・開業・店舗移転・テナント物件探しを検討している経営者・個人事業主の方に向けて、国勢調査・経済センサスなどの公的統計を基に詳細分析を行い、半径1,000m圏内商圏の実態データを提供しています。大阪市中央区・船場西に位置する本町駅は、Wikipediaの乗降人員データおよびOsaka Metro公式調査によると、2025年11月11日の1日乗降人員は213,894人(乗車106,113人・降車107,781人)で、Osaka Metro全駅中第5位(梅田・難波・天王寺・淀屋橋に次ぐ)に位置します。御堂筋線・中央線・四つ橋線の3路線が乗り入れる大阪随一のビジネス複合ターミナル駅であり、2026年現在、最も注目すべきトピックは「yui-note Honmachi(大成御堂筋タワー)が2026年7月に本町駅直結で竣工予定」「本町・堺筋本町エリアのAグレードオフィス空室率が0.7%という超逼迫状態」「大阪IR(夢洲・2030年秋開業予定)への唯一の鉄道路線となった中央線の本町駅が交通の要衝として再評価」という三大変革トリガーが同時進行している点です。JLL(ジョーンズ ラング ラサール)は「本町エリアは伝統的オフィス街からハイブリッドな街へ進化する」と評価し、梅田・淀屋橋・心斎橋・難波などの隣接エリアとの連携が深まる中で、本町の出店ポテンシャルは急速に上昇しています。
大阪メトロ御堂筋線の本町駅(M18)は、大阪市中央区船場西の中枢に位置する大阪最大級のビジネスターミナル駅です。Osaka Metro公式・路線別駅別乗降人員(2025年11月11日調査)によると、本町駅の1日乗降人員は213,894人で、梅田(434,981人)・難波(367,846人)・天王寺(254,156人)には及ばないものの、淀屋橋と並ぶ大阪トップクラスの集客力を誇ります。なお同じ御堂筋線の心斎橋駅は190,018人(2025年11月)であり、本町は心斎橋を約24,000人上回ります。2024年11月調査(206,138人)から2025年には213,894人へと+7,756人増(+3.8%増)と力強い回復増加傾向にあります。
商圏分析の視点で本町駅の本質を把握する上で最重要の前提は、「夜間人口31,818人に対し昼間人口309,440人・昼夜比9.73倍という圧倒的オフィス優位型構造と、来街倍率9.19倍という広域集客型ビジネス商圏」という二つの際立った特性です。来街倍率9.19倍は「5〜10倍:広域集客型・ターミナル・商業集積エリア」の分類に相当し、推計商業人口292,322人は夜間人口の約9.2倍に達します。約29万人の昼間就業者・来街者が生み出す膨大なランチ消費・デイタイム消費・帰宅途中消費が、このエリアにおける出店ビジネスの根幹をなしています。一方で夜間居住者は31,818人と少なく、夜間・週末商圏は相対的に薄いという構造的特性も理解した上で出店計画を立てることが、本町での成功の分岐点となります。
⚠️ 本資料をご覧いただく前に――ご利用上の注意
本資料は国勢調査・経済センサス・商業統計など、おおよそ5年に一度公表される公的統計資料に基づき分析しております。最新の公的統計を使用しておりますが、調査周期の関係で3〜7年前のデータが含まれる場合があり、再開発等により実態と乖離が生じているエリアもございます。あらかじめご了承ください。
また、実際の出店にあたっては、統計資料を活用した各種数値情報に加え、出店予定エリアの店舗前通行量・人流や、その近辺にどのような属性(性別・年齢層など)の方が多く存在しているかといったリアルタイムの情報が非常に重要になります。
本記事は、公的統計情報等を基に出店候補地域の特性把握を目的としておりますが、実際の出店にあたっては、業種業態・ビジネスモデル(どのようなターゲットに、どのような商品・サービスを、いくらで、どのような方法で提供するか)によって、適切な立地・物件は異なります。スマートフォンデータを活用したリアルタイムの人流情報から「今」と「未来」を予測し、出店を判断することが、コストアップや人口減少という難題を抱える店舗経営において、非常に大切なことだと考えております。
立地はやりなおせない。
データは嘘をつかない。
データで選び、プロに任せる。
では、以下より商圏分析レポートをご覧ください。
📋 この記事の目次
本町駅商圏 主要KPI一覧
まず商圏の規模感をつかむために、主要指標を一覧で確認します。本町駅(御堂筋線・中央線・四つ橋線)の出店戦略を考える上で最初に理解すべき構造的特性は、「昼間人口309,440人・昼夜比9.73倍という日本有数のオフィス集積型商圏」「来街倍率9.19倍・推計商業人口292,322人という圧倒的な広域集客力」「yui-note Honmachi竣工・大阪IR夢洲開業・オフィス空室率0.7%という三大変革トリガーが同時進行する2026年の転換点」という三要素が重なる日本最大級のビジネス商圏であるという点です。Osaka Metro公式路線別乗降人員調査(2025年11月11日)によると、本町駅の1日乗降人員は213,894人と前年(2024年11月:206,138人)比で+3.8%増加、大阪・関西万博後も力強い伸びを維持しています。
💡 2025〜2026年最新トピック:本町駅・御堂筋エリアの動向
2026年現在、本町駅周辺エリアは複数の重要トピックが重なっています。①乗降客数の力強い回復増加:Osaka Metro公式・路線別駅別乗降人員調査によると2025年11月の1日乗降人員は213,894人(前年206,138人比+3.8%増)で、コロナ禍の2021年(179,901人)から約19%増という回復です。②本町駅グランドリニューアル完成(2025年3月〜4月):Osaka Metro公式プレスリリースによると、大阪・関西万博開催に向けて、御堂筋線ホームは2025年4月11日、中央線ホームは2025年3月31日にリニューアルが完成。デザインコンセプト「インターセクション(交差点)」のもと、ダブルアーチ天井を活かした近未来的な空間に生まれ変わりました。③yui-note Honmachi(大成御堂筋タワー)竣工間近(2026年7月予定):御堂筋沿い・本町駅直結、地上26階・高さ約124m・オフィス+ホテル+学校が一体となった超高層複合ビルが2026年7月に竣工予定。JLL調査では「2026年の大阪都心Aグレードオフィスの新規供給はこの物件のみ。2027年以降の供給は予定なし」とされる希少物件です。④本町・堺筋本町エリアのAグレードオフィス空室率0.7%(2025年Q4):JLLによると大阪全体(3.1%)の5分の1以下という超逼迫状態。就業者数のさらなる増加が見込まれます。⑤大阪・関西万博(2025年4〜10月)終幕・大阪IR夢洲開業(2030年秋予定):中央線(本町駅を経由)が夢洲への唯一の鉄道路線として万博期間中に活躍し、2030年秋のIR開業後もその役割が続きます。本町駅は「大阪中心部↔夢洲IR」の交通の要衝として長期的に重要度が高まります。⑥淀屋橋・本町エリアの路面店賃料が上昇基調:CBRE 関西主要マーケット店舗賃料相場2025によると、御堂筋沿いは心斎橋からの出店ニーズが流入し、路面店舗の賃料相場は上昇の兆しが見られます。
⚠️ 【重要】数値読解の前提:「昼間人口31万人の圧倒的ビジネス商圏×夜間居住者3万人の二重構造」として読む
本町駅1km圏は昼間人口309,440人・夜間人口31,818人・昼夜比9.73倍という、大阪市内でも際立ったオフィス超集積型商圏です。大阪市・令和2年国勢調査昼間人口データによると、大阪市中央区の昼夜間人口比率は433.1と全区で最多を誇ります。この構造は出店業態選定に根本的な影響を与えます。平日ランチ・デイタイム消費は国内最高水準の需要を誇りますが、週末・夜間の居住者による消費は限られるため、「平日昼間に特化した業態(ランチ専門・テイクアウト・ビジネス向けカフェ)」か「夜間・週末も需要がある業態(居酒屋・バー・エンタメ・ホテル隣接型)」かを明確に選択することが本町出店成功の最大のポイントです。なお、JLLは「本町エリアはオフィス機能だけでなく、ホテルや住居などの供給が進み、職・住・遊が融合したハイブリッドな街へ進化する可能性がある」と評価しており、将来的には夜間・週末消費の厚みも増していく方向です。
※ 各計算についてはデータの調査時期が異なるもの、データ間の区分相違や端数処理により、類似項目間で数値が異なるケースなどもございます。大きな視点での参考として活用いただければ幸いです。人口・世帯・年収・消費データは国勢調査2020年・経済センサス2021年等の公的統計から引用しています。
🏪 本町駅・御堂筋エリアで出店・店舗物件をお探しの方へ
「これから起業したい」「はじめて店舗の出店を考えている」「フランチャイズ加盟にあたり物件を探している」「2店舗目・3店舗目を検討している」など、店舗出店をお考えの事業者様は、ぜひ下記の公式LINEよりお気軽にご相談ください。KLA(KDDI Location Analyzer)というソフトを活用し、ほぼリアルタイムに店舗前の通行量や属性を瞬時に把握することが可能です。きっと出店検討(店舗選び)のお役に立てるかと思います。
💬公式LINEで無料相談する
※ 無料相談・しつこい営業電話はいたしません
全国対応の不動産業者・地域に根差した不動産業者、いずれとも提携しており、弊社が立地・商圏コンサルティングを、提携不動産会社様が物件選びを、トータルにサポートする体制を整えております。今後は本サイトを通じて、テナントに強い地場の不動産会社様との連携をさらに深め、事業者様の発展をご支援してまいります。
人口・年齢構成の特徴
このセクションで分かること:本町駅1km商圏の居住人口構造・年齢分布・昼間流入の実態。出店ターゲットとなる人口層とその厚みが明確になります。
データによると、本町駅1,000m商圏の夜間人口(居住人口)は31,818人(15M4W)、国勢調査準拠の2020年時点の人口総数は39,190人(20M4W)です。夜間人口と国勢調査人口の差は7,372人に達しており、これはホテル宿泊者・施設入所者等を含む計上方法の違い等によるものと解釈されます。年齢構成の最大の特徴は、15〜64歳の生産年齢人口が29,154人・全体の74.4%を占める点で、全国平均(57.4%)を17ポイント以上上回る「若い都市型商圏」の特性が際立ちます。65歳以上の高齢化率はわずか10.3%(4,037人)と全国(27.8%)の3分の1程度に留まり、これは大阪市中央区が昼夜間人口比率433.1倍(大阪市・令和2年国勢調査昼間人口データ)という日本最高水準のオフィス集積地であることと整合しており、居住者の多くが現役世代・単身勤労層で構成されていることを示します。
年齢別で最も厚みのある層は20代後半〜30代のシングル・DINKS(共働き・子なし)世代です。データによると、女性の25-29歳(2,384人)・30-34歳(2,429人)・35-39歳(2,366人)が特に突出しており、男性の25-29歳(2,061人)・30-34歳(1,899人)・35-39歳(1,949人)も分厚い層を形成しています。女性の25-34歳層が特に多い点は、本町エリアへの大手企業・金融機関・IT企業への女性就業者の集中を反映しており、「職場から帰宅途中に立ち寄る美容室・エステ・カフェ・惣菜店」「ランチに使えるおしゃれなカフェ・健康志向のサラダ専門店」「夜のリフレッシュ需要(ヨガ・フィットネス)」というニーズが極めて分厚いことを意味します。一方、生徒・学生数は4,889人(15M4W)と一定数あり、相愛大学本町キャンパスや各種専門学校の存在が反映されています。昼間人口は309,440人(15M4W)で昼夜比は9.73倍という圧倒的数値を示しており、御堂筋線・心斎橋(190,018人)・難波・梅田と並ぶ大阪経済の背骨を形成する就業・来街者が昼間商圏を支えています。
| 区分 | 商圏内(人) | 比率 | 大阪府 | 全国 |
|---|---|---|---|---|
| 人口総数(20M4W) | 39,190 | 100.0% | 8,837,685人 | 126,146,099人 |
| 15歳未満(20M4W) | 3,916 | 10.0% | 11.6% | 11.8% |
| 15〜64歳・生産年齢(20M4W) | 29,154 | 74.4% | 58.8% | 57.4% |
| 65歳以上(20M4W) | 4,037 | 10.3% | 約26.7% | 27.8% |
| 75歳以上(20M4W) | 1,760 | 4.5% | 約14.8% | 約16.7% |
| 夜間人口(15M4W) | 31,818 | — | — | — |
| 昼間人口(15M4W) | 309,440 | 昼夜比 9.73倍 | — | — |
| 1日乗降人員(2025年11月調査) | 213,894 | 前年比 +3.8% | — | — |
※ 出典:国勢調査2020年(20M4W)、Osaka Metro路線別乗降人員調査(2025年11月11日)。高齢化率は65歳以上(4,037人)÷人口総数(39,190人)で算出。75歳以上:659+512+589=1,760人。
🔍 御堂筋線 近隣駅との乗降人員・商圏特性比較(2025年11月11日調査)
| 駅名 | 1日乗降人員 | 乗車人員 | 商圏特性 |
|---|---|---|---|
| 梅田(御堂筋線) | 434,981人 | 217,351人 | Osaka Metro最多。百貨店・再開発集積・全方向集客型 |
| 難波(御堂筋線等) | 367,846人 | 180,623人 | 商業・観光・飲食集積。インバウンド消費旺盛 |
| 天王寺(御堂筋線・谷町線) | 254,156人 | 127,078人 | あべのハルカス・百貨店・ターミナル型 |
| 淀屋橋(御堂筋線) | 約209,888人 | 104,944人 | 金融・行政集積。本町の北側に隣接するオフィスコア |
| 本町(本記事・御堂筋線等3路線) | 213,894人 | 106,113人 | 3路線交差・ビジネス最集積・繊維→IT・金融・コンサル複合 |
| 心斎橋(御堂筋線等) | 190,018人 | 91,813人 | 商業・ファッション・飲食。本町の南に隣接 |
| 大国町(御堂筋線等) | 約75,000人 | — | 下町住宅・食料品商業集積型 |
※ 出典:Osaka Metro路線別駅別乗降人員(2025年11月11日調査)・Wikipediaの本町駅データより。淀屋橋の合計値は乗車人員×2の概算。
👥 年齢別人口構成(20M4W・商圏内)
| 年齢区分 | 男性(人) | 女性(人) | 合計(人) | 出店への示唆 |
|---|---|---|---|---|
| 0-4歳 | 900 | 816 | 1,716 | 保育・ベビー用品・子育て支援 |
| 5-9歳 | 680 | 665 | 1,345 | 学習塾・習い事・スポーツクラブ |
| 10-14歳 | 432 | 420 | 852 | 塾・受験対策 |
| 15-19歳 | 327 | 358 | 685 | カフェ・コスメ・ファッション |
| 20-24歳 | 993 | 1,157 | 2,150 | 就職・新社会人層。カフェ・テイクアウト・フィットネス |
| 25-29歳(女性最多) | 2,061 | 2,384 | 4,445 | 働き盛り単身・DINKS。美容・外食・ヨガ・健康食 |
| 30-34歳(女性最多層) | 1,899 | 2,429 | 4,328 | 高購買力DINKS・産後復帰層。惣菜・外食・サロン需要大 |
| 35-39歳 | 1,949 | 2,366 | 4,315 | 共働きファミリー層・品質重視消費・エステ・フィットネス |
| 40-44歳 | 1,879 | 2,022 | 3,901 | 管理職層・高単価外食・サロン需要 |
| 45-49歳 | 1,693 | 1,749 | 3,442 | 高所得層・健康・趣味・プレミアム外食 |
| 50-54歳 | 1,305 | 1,271 | 2,576 | 最高購買力世代・整体・健康食品 |
| 55-59歳 | 1,026 | 922 | 1,948 | 趣味・旅行・健康需要旺盛な層 |
| 60-64歳 | 665 | 688 | 1,353 | シニア前期・趣味・アクティブ消費 |
| 65-69歳 | 563 | 580 | 1,143 | アクティブシニア・外食・趣味消費 |
| 70-74歳 | 533 | 598 | 1,131 | シニア中期・医療・調剤薬局 |
| 75-79歳 | 274 | 385 | 659 | 後期高齢・医療・配食需要 |
| 80-84歳 | 178 | 334 | 512 | 医療・福祉・配食サービス |
| 85歳以上 | 150 | 439 | 589 | 介護・訪問サービス(女性が約2.9倍) |
※ 出典:国勢調査2020年(20M4W)。男性年齢別合計:17,507人/女性年齢別合計:19,583人、計37,090人。人口総数(39,190人)との差2,100人は年齢不詳等。65歳以上:1,143+1,131+659+512+589=4,034人(CSV「65歳以上」4,037と差3人は端数処理)。
世帯構成と住居形態
このセクションで分かること:本町駅周辺に実際に居住する人々の世帯規模・住居形態・家族構成の実態。飲食・小売・サービス業の業態選定と店舗物件の規模設計に直結するデータです。
データによると、本町駅1km商圏の総世帯数は26,036世帯(20M4W・1〜7人以上世帯合計)です。世帯構成の最大の特徴は、単身世帯が18,290世帯・70.2%と全国平均(38.0%)の約2倍という圧倒的な単身世帯優位型の構造を持つ点です。大阪市中央区は大阪最大のオフィス集積地であると同時に、単身就業者・単身高所得者向けのマンション供給が続く「職住近接型都市居住エリア」としての性格が鮮明です。2人世帯(4,264世帯・16.4%)、3人世帯(2,042世帯・7.8%)、4人世帯(1,199世帯・4.6%)と世帯規模が大きくなるにつれ急減し、ファミリー世帯は全体の1割強に留まります。「単身×高所得×都市型ライフスタイル」が本町居住者の消費行動の核心であり、「便利で品質が高く、一人でも入りやすい店舗・テナント」のニーズが圧倒的です。20〜29歳世帯主の1人世帯(20-29歳単身世帯)は4,739世帯と総世帯数の約18.2%を占め、若年単身就業者がいかに多いかを端的に示しています。
住居形態では民営の借家が14,873世帯・58.0%(住居形態別合計25,639世帯を分母)と最多を占め、持ち家(8,217世帯・32.1%)を大きく上回ります。これは「転勤・就職・独立に伴う転入者が多く、定住率が相対的に低い都市型流動商圏」であることを意味します。建て方では共同住宅(マンション・アパート等)が24,886世帯・97.4%(建て方合計25,665世帯を分母)と圧倒的多数を占め、一戸建て(666世帯・2.6%)は極少数です。高齢単身世帯は1,310世帯で、都市部の単身高齢者の生活密着型ニーズ(調剤薬局・クリニック・デリバリー対応飲食)も確実に存在します。給与住宅(2,257世帯・8.8%)が多い点も特徴的で、大手企業の社宅・寮の集中を反映しており「企業の福利厚生消費(企業向けケータリング・法人契約飲食)」の潜在需要も見逃せません。
| 世帯規模(20M4W) | 世帯数 | 比率 | 全国比率 | 出店業態への示唆 |
|---|---|---|---|---|
| 1人世帯(最多・圧倒的) | 18,290 | 70.2% | 38.0% | 全国の約2倍。1人客前提の設計・テイクアウト・EC連携が必須 |
| 2人世帯 | 4,264 | 16.4% | 28.1% | DINKS・カップル。外食・デリバリー需要 |
| 3人世帯 | 2,042 | 7.8% | 16.6% | 子育てファミリー。学習塾・習い事・惣菜 |
| 4人世帯 | 1,199 | 4.6% | 14.1% | ゴールデン世帯。食料品・外食 |
| 5人世帯 | 201 | 0.8% | 5.1% | — |
| 6人世帯 | 35 | 0.1% | 1.6% | — |
| 7人以上世帯 | 5 | 0.02% | 0.7% | — |
※ 合計: 18,290+4,264+2,042+1,199+201+35+5 = 26,036世帯 ✅。出典:国勢調査2020年(20M4W)。
🏠 住居形態別世帯数(20M4W・商圏内)
| 住居形態 | 世帯数 | 比率※ | 出店への示唆 |
|---|---|---|---|
| 持ち家 | 8,217世帯 | 32.1% | 資産形成層・長期定住型。高単価プレミアムサービスに親和 |
| 民営の借家(最多) | 14,873世帯 | 58.0% | 転勤・就職単身層。テイクアウト・デリバリー・24時間対応系 |
| 給与住宅(社宅・寮) | 2,257世帯 | 8.8% | 大手企業勤務者。安定収入・法人消費需要あり |
| 公営等借家 | 148世帯 | 0.6% | — |
| 間借り | 144世帯 | 0.6% | 若年・節約志向層 |
| 建て方:共同住宅(マンション等) | 24,886世帯 | 97.4% | ほぼ全世帯が共同住宅居住。都市型高層マンション消費特性 |
| 建て方:一戸建 | 666世帯 | 2.6% | 極少数。老舗自営業者・資産家層 |
※ 住居形態別合計:8,217+148+14,873+2,257+144 = 25,639世帯。世帯規模別合計26,036との差397世帯は不詳等。比率の分母は住居形態別合計25,639世帯。建て方比率の分母:666+13+24,886 = 25,565世帯。
年収分布と高所得世帯比率
このセクションで分かること:本町駅周辺居住者の所得水準・年収分布・高所得世帯の実態。出店時の価格帯設定・客単価設計・業態選定の根拠となる最重要データです。
データによると、本町駅1km商圏の推計世帯年収分布(23M4W・8区分合計)は26,034世帯(世帯規模別合計26,036と差2世帯は端数処理)です。年収分布の特徴を見ると、最多層は年収300〜400万円未満(4,658世帯・17.9%)で、次いで年収200〜300万円未満(3,902世帯・15.0%)、年収500〜700万円未満(4,461世帯・17.1%)が続きます。一見「中低所得層が多い」ように見えますが、この数値は居住世帯の年収分布であり、本町エリアで昼間に消費する310万人近い昼間就業者(居住者以外を含む)の所得水準とは異なります。居住者においても年収700万円以上の世帯は合計5,908世帯・22.7%(700〜1,000万未満3,440世帯+1,000〜1,500万未満1,906世帯+1,500万以上562世帯)を占め、1,500万円以上の超高所得世帯が562世帯(2.2%)と絶対数で見ても相当な規模を誇ります。年収1,000万円以上は合計2,468世帯・9.5%と全国平均(約8%)を上回り、都市型高所得単身層の集積を裏付けています。
出店戦略上で特に注目すべきは、年収200万円未満の世帯が3,803世帯(14.6%)存在する点です。これは本町エリアの単身若年就業者・学生・非正規就業者層で、「安価なランチ・テイクアウト・コンビニ」へのニーズと、「高単価なプレミアムサービスへのあこがれ消費(SNS映え・特別な体験)」が混在する複雑な消費構造を生み出しています。また、民営借家世帯の年収分布を見ると、年収200〜400万円未満の世帯(2,598+3,083=5,681世帯)が民営借家の最大ボリュームを形成しており、「家賃を払ってでも都心に住みたい若年就業者」の厚みが際立ちます。心斎橋・難波エリアが夜間の飲食・インバウンド消費中心であるのに対し、本町の居住者消費は「平日夜のデリバリー・コンビニ・スーパー利用」と「週末の厳選外食・サロン・健康投資」という二分された消費行動が特徴的です。
| 年収階層(23M4W) | 世帯数 | 比率 | 全国比率(参考) | 対応業態イメージ |
|---|---|---|---|---|
| 200万円未満 | 3,803 | 14.6% | 19.4% | 節約志向・コンビニ・テイクアウト・格安ランチ |
| 200〜300万円未満 | 3,902 | 15.0% | 16.2% | ランチ1,000〜1,200円帯・ドラッグストア |
| 300〜400万円未満(最多) | 4,658 | 17.9% | 14.8% | 若年単身就業者主体。カフェ・チェーン飲食・スーパー利用 |
| 400〜500万円未満 | 3,302 | 12.7% | 12.1% | 中所得単身・セレクトスーパー・カフェ |
| 500〜700万円未満 | 4,461 | 17.1% | 16.5% | スペシャルティカフェ・美容室・フィットネス・中高単価外食 |
| 700〜1,000万円未満 | 3,440 | 13.2% | 12.8% | 高単価外食・プレミアムサロン・ワインバー |
| 1,000〜1,500万円未満 | 1,906 | 7.3% | 6.0% | プレミアム食材・高級サロン・インテリア・資産運用相談 |
| 1,500万円以上 | 562 | 2.2% | 2.1% | 完全予約制・コンシェルジュ型プレミアムサービス |
※ 合計: 3,803+3,902+4,658+3,302+4,461+3,440+1,906+562 = 26,034世帯 ✅(世帯規模別合計26,036との差2世帯は端数処理)。出典:推計世帯データ(23M4W)。年収700万円以上世帯:3,440+1,906+562 = 5,908世帯(22.7%)。年収1,000万円以上:1,906+562 = 2,468世帯(9.5%)。全国比率は参考値。
商業力・店舗数・年間販売額
このセクションで分かること:本町駅商圏の年間小売販売額・推計商業人口・業種別事業所数。大阪最大規模の商業・就業集積が生み出す買物消費の規模と、出店競合環境を明らかにします。
データによると、本町駅1km圏の年間小売販売額(21M4W)は30,880,083万円=約3,088億円です。これを大阪府合計(904,490,000万円=約90,449億円)と比較すると商圏内の大阪府シェアは約3.41%、全国合計(13,325,745,700万円=約133兆2,574億円)に対しては約0.23%となります。1km圏という限定されたエリアで全国の0.23%を占めるという数値は、本町エリアの商業集積密度がいかに突出しているかを示しています。比較として、大阪府シェア3.41%は大阪全市区の中でも屈指の水準であり、心斎橋・難波エリアと並ぶ大阪の商業核であることが確認できます。
事業所数データを見ると、飲食店(M76)の21M4W事業所数は1,419店舗と極めて多く、1km圏内にこれだけの飲食店が集積している商圏は全国でも稀有です。これは約298,711人(14M4W)という膨大な昼間就業者のランチ・夕食需要を背景に形成された「日本有数の飲食集積エリア」であることを示しています。JLLの担当者も「本町エリアのランチ価格のリーズナブルさは他エリアを圧倒している」と評価しており、「安くて早くてうまい」という飲食競争が極めて激しいエリアです。一方で、生活関連サービス業(N)の21M4W事業所数は730事業所、うち美容・理容(N78)は413事業所と非常に多く、昼間就業者の美容需要を取り込む競争も激しい状況です。フィットネスクラブ(N8048)は17施設と、就業者数298,711人に対しては決して多くなく、プレミアム系・パーソナルジム業態に一定の出店余地があります。情報通信業の事業所数(14M4W)が1,102事業所と突出して多い点も本町の特性を表しており、IT・コンサル・金融系の高所得ワーカーが昼間人口の主役を担っていることを示します。
テナント賃料については、CBRE 関西主要マーケット店舗賃料相場2025によると、淀屋橋・本町エリアは御堂筋沿いを中心に心斎橋からの出店ニーズが流入し、路面店舗の賃料相場は上昇の兆しが見られます。飲食店ドットコムの本町駅テナント情報(2026年6月)では、地下1階の居抜き物件で坪単価17,600円(11.7坪)といった物件が流通しており、本町エリアのテナント賃料は立地・フロアにより大きく異なります。yui-note Honmachi竣工(2026年7月)によるオフィスワーカーのさらなる流入が見込まれる中、飲食・カフェ・サービス系の店舗物件・テナント物件の需要は高まる一方です。
🛒 商業指標一覧(21M4W・商圏内)
| 指標 | 商圏内 | 大阪府 | 全国 |
|---|---|---|---|
| 年間小売販売額(億円換算) | 約3,088億円 | 約90,449億円 | 約133兆2,574億円 |
| 大阪府シェア | 約3.41% | — | — |
| 全国シェア | 約0.23% | — | — |
| 推計商業人口(買物人口) | 292,322人 | — | 126,146,099人 |
| 卸売・小売業事業所数(21M4W) | 5,968事業所 | 89,941事業所 | 1,228,968事業所 |
| 飲食店事業所数(21M4W・M76) | 1,419店舗 | 39,636事業所 | 499,193事業所 |
| 生活関連サービス業事業所数(21M4W) | 730事業所 | 27,084事業所 | 436,687事業所 |
| 美容・理容関連事業所数(N78・21M4W) | 413事業所 | 19,313事業所 | 325,730事業所 |
| フィットネスクラブ(N8048・21M4W) | 17施設 | 552施設 | 7,565施設 |
| 情報通信業事業所数(G・14M4W) | 1,102事業所 | 6,153事業所 | 66,309事業所 |
※ 年間小売販売額の万円原値:商圏内30,880,083万円・大阪府904,490,000万円・全国13,325,745,700万円。大阪府シェア:3,088÷90,449 = 3.41%。全国シェア:3,088÷1,332,574 = 0.23%。商業人口はCSV値(21M4W)を使用。
エリアマーケティング三大人口の比較分析
このセクションで分かること:夜間人口・昼間人口・商業人口(買物人口)の3指標の比較から見えてくる、本町駅商圏の本質的な性格とビジネスポテンシャル。出店戦略の骨格を形成する最重要分析です。
本町駅の商業人口(買物人口)は夜間人口の9.19倍・292,322人に達します。これは「5〜10倍:広域集客型・ターミナル・商業集積エリア」の最上位に分類されます。年間小売販売額が約3,088億円に達するこの商圏で、夜間に居住する31,818人の住民以外に、昼間就業者・来街者が主力の購買を担っていることが明確です。1人当たり年間小売購買額を商業人口(292,322人)ベースで換算すると、大阪府の1人当たり年間小売販売額(904,490,000万円÷8,562,214人≒10.57万円/人・年)を基準に計算した結果が商業人口292,322人であり、これは夜間人口31,818人の9.19倍に相当します。「このエリアで1年間に行われた買い物の総量は、大阪府の平均的な購買力を持つ人が約29万人いれば説明できる規模」というのが商業人口の意味です。
昼夜比9.73倍・購買集中度(商業人口÷昼間人口)0.94倍というデータは、「昼間に在圏する30万人以上の就業者のうち、約94%分の購買力がこのエリアで消費されている」という極めて高い消費密度を示しています。言い換えると、「昼間人口の9割以上がこのエリア内で買い物・飲食をしており、外へ流出する購買が少ない」という高い商業吸引力を意味します。大阪市内の類似エリアとして梅田(梅田駅乗降434,981人)・難波(367,846人)と比較すると、本町の特性は「消費の主役が居住者ではなく昼間就業者である」という一点に集約されます。梅田がショッピング・エンターテイメント型・難波がグルメ・インバウンド型であるのに対し、本町は「平日ビジネス消費に特化した昼間型商圏」という差別化が明確です。この差別化こそが、本町への出店において業態を慎重に選ぶ必要性を生み出しています。
📊 エリアマーケティング三大人口 比較表(本町駅1km圏)
| 指標 | 数値 | 意味・解釈 |
|---|---|---|
| ① 夜間人口(居住人口・15M4W) | 31,818人 | 単身20〜30代・民営借家主体。週末・深夜の消費基盤 |
| ② 昼間人口(流入人口・15M4W) | 309,440人 | 就業・通学含む昼間在圏人口。昼夜比9.73の圧倒的就業集積型 |
| ③ 商業人口(買物人口・21M4W) | 292,322人 | 夜間人口の9.19倍。年間3,088億円の購買力が集積 |
| 来街倍率(商業人口÷夜間人口)【最重要】 | 9.19倍 | 【広域集客型】平日ビジネス消費特化の超集積商圏。梅田・難波と並ぶ大阪の商業核 |
| 購買集中度(商業人口÷昼間人口) | 0.94倍 | 昼間在圏者の約94%分の購買がエリア内で完結。高い商業吸引力 |
| 昼夜比(昼間人口÷夜間人口) | 9.73倍 | 昼間人口が夜間の約10倍。日本有数の就業超集積型。平日型業態が絶対有利 |
※ 来街倍率 = 292,322(21M4W)÷ 31,818(15M4W)= 9.185 ≒ 9.19倍。購買集中度 = 292,322(21M4W)÷ 309,440(15M4W)= 0.945 ≒ 0.94倍。昼夜比 = 309,440(15M4W)÷ 31,818(15M4W)= 9.727 ≒ 9.73倍。
📌 三大人口分析から読み解く出店インサイト:「9.19倍の来街倍率」が意味する出店の現実
来街倍率9.19倍という数値は、本町エリアへの出店が「平日昼間の就業者需要をいかに取り込むか」で勝敗が決まることを端的に示しています。具体的には、「月曜〜金曜の11時〜14時のランチタイム」「8時〜10時の出勤前朝食・コーヒー需要」「17時〜19時の帰宅前テイクアウト」の3タイムゾーンで、約29万人のワーカーを対象にした消費機会をいかに獲得するかが最重要課題です。梅田や難波と比べると週末・夜間の集客が弱い分、「土日休業・ランチ主力型」「ランチ1,500〜2,000円・夜3,000〜5,000円の都市型ビジネスダイニング」「昼間就業者向けのセットメニュー・クイックサービス」に特化した業態が最も商圏特性と噛み合います。一方で、yui-note Honmachi竣工(2026年7月)による就業者増・JLLが指摘する「ホテル・住居の供給増によるハイブリッド化」が進む2027年以降は、夜間・週末消費の厚みも増してくる見通しです。今まさに「昼間型ビジネス商圏から昼夜複合型商圏への転換点」にある本町エリアの店舗物件・テナント物件への出店は、長期的な商圏拡大局面を先取りする投資として評価できます。
産業別事業所数と就業構造
このセクションで分かること:本町駅商圏で働く就業者の産業別内訳と事業所の業種構成。昼間就業者をターゲットにした出店業態の需要分析と競合環境の把握に活用できるデータです。
データによると、本町駅商圏の第2次・3次産業従業者数は298,711人(14M4W)という膨大な数に達します。産業構造を産業別従業者の推計値で見ると、第3次産業従業者が219,114人(全体の約73.3%)と最大で、第2次産業が31,531人(10.5%)、第1次産業が43人(0.01%)となっています。業種別に昼間就業者の最多は卸売業・小売業(89,707人)で、次いで情報通信業(25,798人)、建設業(18,501人)、金融業・保険業(23,551人)、宿泊業・飲食サービス業(15,250人)、学術研究・専門技術サービス業(20,991人)、不動産業(15,397人)の順となっています。大阪を代表する繊維卸街「船場」から発展したこのエリアは、現在ではIT・金融・コンサル・不動産・商社が集積するハイブリッドビジネスエリアへと変貌を遂げています。
特に注目すべきは情報通信業の事業所数(14M4W)が1,102事業所・従業者25,798人という突出した数値です。東京・渋谷のIT集積と比較しても遜色ない規模のIT就業者が本町1km圏に集中しており、「ランチに1,500〜2,500円を気にせず払う高所得IT・コンサル系ワーカー」の厚みがエリアの消費ポテンシャルを底上げしています。同様に、金融業・保険業の従業者23,551人・不動産業15,397人という数値は「りそな銀行本店・三菱UFJ・三井住友・みずほ等のメガバンク大阪支店」が軒並み本町1km圏に集積していることと対応しており、高所得金融系ワーカーによる「ワンランク上のランチ・アフター5消費」が形成される基盤を示しています。病院数(14M4W)は0(データなし)ですが、一般診療所137・歯科診療所128と診療所は豊富です。卸売業事業所数(21M4W)は4,310事業所と際立って多く、船場の卸問屋街の伝統と現在のB2B商業の厚みが数値に反映されています。
🏭 産業別昼間就業者数・事業所数(商圏内)
| 業種 | 昼間就業者(14M4W) | 事業所数(14M4W) | 出店への示唆 |
|---|---|---|---|
| I_卸売業・小売業(最多) | 89,707人 | 6,459事業所 | 船場卸問屋街の伝統。B2B消費が主体だが昼食需要は膨大 |
| J_金融業・保険業 | 23,551人 | 686事業所 | 高所得層。ランチ2,000円超・アフター5の高単価外食・バー需要 |
| G_情報通信業 | 25,798人 | 1,102事業所 | 高所得IT・コンサル系。スペシャルティコーヒー・健康志向ランチ需要 |
| L_学術研究・専門技術 | 20,991人 | 2,160事業所 | コンサル・士業・シンクタンク。ビジネスランチ・接待需要 |
| M_宿泊業・飲食サービス | 15,250人 | 1,883事業所 | 飲食従業者自体が多い。競合激烈・差別化が死命を分ける |
| D_建設業 | 18,501人 | 607事業所 | 再開発進行中のエリアで建設就業者が多い。作業員向け定食需要 |
| K_不動産業・物品賃貸業 | 15,397人 | 1,370事業所 | テナント物件・店舗物件情報が豊富。出店支援業者多数 |
| H_運輸業・郵便業 | 8,925人 | 397事業所 | 配送・物流従業者。テイクアウト・コンビニ利用多い |
※ 就業者数は推計昼間人口内訳(14M4W)、事業所数は14M4Wデータより。病院数(14M4W):0(データなし)。一般診療所:137、歯科診療所:128。
将来人口と出店戦略の方向性
このセクションで分かること:本町駅商圏の2025〜2050年の人口推移・高齢化率の変化。5〜30年スパンでの出店・業態選択の中長期的リスクと機会、テナント長期契約の判断材料を提供します。
データによると、本町駅商圏の将来人口推計は現状から緩やかな増加傾向を示しているという、全国的に非常に珍しいトレンドを示しています。2020年国勢調査基準(39,190人・20M4W)から見ると、2025年:39,419人・2030年:39,714人・2035年:40,096人・2040年:40,524人・2045年:40,482人・2050年:39,863人と推移し、2045年頃をピークに緩やかに推移しますが、30年後の2050年でも39,863人と2020年比で約1.7%増という結果です。これは大阪市中央区が「都心回帰」の恩恵を最も受けるエリアの一つであることを反映しており、再開発によるマンション供給・職住近接ニーズの高まりが人口を下支えする見通しです。長期テナント契約(10〜20年)を検討する事業者にとって、人口が維持・微増するエリアへの出店は商圏リスクを大幅に低減します。
高齢化の進展については、現在の10.3%(65歳以上4,037人)から見ると、将来推計では65歳以上人口が2025年:4,406人・2030年:5,104人・2035年:6,071人・2040年:7,476人・2045年:8,708人・2050年:9,709人と着実に増加します。高齢化率は2040年代に18〜22%程度に達する見込みで、現在の10.3%から倍増する一方、全国平均(38〜40%程度と予測)と比べれば依然として低い水準を維持します。一方で15〜64歳の生産年齢人口は2030年:30,066人・2035年:29,820人・2040年:29,085人と緩やかに減少しますが、2040年でも約2.9万人という大規模な就業人口基盤を維持します。昼間就業者という「居住者以外の消費主体」が中心のこの商圏において、将来の昼間就業者数の動向はむしろオフィス供給量・企業集積度に左右されます。yui-note Honmachi(2026年7月竣工)による新規就業者流入・大阪IR開業(2030年秋予定)による関連企業の集積が、本町エリアの昼間人口をさらに押し上げる見通しです。
📈 将来人口推移(商圏内・各年次推計)
| 年次 | 総人口(推計) | 15歳未満 | 15-64歳 | 65歳以上 | 高齢化率 | 出店戦略の方向性 |
|---|---|---|---|---|---|---|
| 2020年(基準) | 39,190人 | 3,916 | 29,154 | 4,037 | 10.3% | 20〜30代単身主体・ビジネス特化型商圏 |
| 2025年 | 39,419人 | 4,575 | 30,437 | 4,406 | 11.2% | 万博後・yui-note竣工前夜。飲食・カフェ最需要期 |
| 2030年 | 39,714人 | 4,543 | 30,066 | 5,104 | 12.8% | IR夢洲開業。中央線就業者さらに増加。ビジネスホテル・外食拡大 |
| 2035年 | 40,096人 | 4,204 | 29,820 | 6,071 | 15.1% | 都心居住定着期。健康・フィットネス・ウェルネス需要本格化 |
| 2040年 | 40,524人 | 3,962 | 29,085 | 7,476 | 18.4% | 高齢化率上昇。クリニック・調剤薬局・シニア外食需要増 |
| 2045年(推計ピーク) | 40,482人 | 3,812 | 27,961 | 8,708 | 21.5% | 富裕アクティブシニア層の本町居住定着。プレミアムサービス拡大 |
| 2050年 | 39,863人 | 3,777 | 26,376 | 9,709 | 24.4% | 依然として全国平均を大きく下回る高齢化率。持続可能な商圏 |
※ 将来推計人口(各年次M4W)より。高齢化率は65歳以上÷総人口で算出。
🎯 出店戦略の方向性:「平日ビジネス消費×ハイブリッド化×長期人口安定」の三角形を制する業態選択
本町駅への出店・テナント物件選定を検討する場合、「今(2026〜2030年)」と「将来(2030〜2040年)」で明確に戦略を立てることが重要です。【今の最優先推奨業態】①ランチ特化型飲食店(定食・ビジネスランチ・健康食・サラダ・カフェ):298,711人の昼間就業者が最大のターゲット。JLLが「本町のランチ価格のリーズナブルさは他エリアを圧倒」と評する通り、既存の競合が多いが需要も最大級。差別化(食材・サービス速度・健康志向)で十分勝機あり。②スペシャルティコーヒー・高品質カフェ:IT・金融・コンサル系高所得ワーカー25,798人超が「コーヒー1杯700円でも苦にならない」客層。③昼間型パーソナルジム・ヨガ:既存フィットネス17施設に対し就業者30万人弱という供給不足。就業者向け「昼休み30分コース」「早朝6〜8時コース」が有効。④美容室・エステ・ネイルサロン:413事業所と競合は多いが、30代女性就業者が最多という市場特性を活かした「完全予約制・高単価・会員制」で差別化余地あり。⑤法人向けケータリング・デリバリー:卸売企業89,707人の昼食需要をB2Bで取り込む。【2030年以降の推奨業態】⑥クリニック・調剤薬局:高齢化率が10.3%→18.4%(2040年)へ上昇する中、都心居住高齢者向けの高品質医療・薬局は不足が見込まれる。
消費支出データ分析
このセクションで分かること:本町駅商圏の推計消費支出の費目別内訳と1世帯当たりの支出額。「どの費目に、どの程度の金額が使われているか」を世帯単位で把握することで、出店業態の需要の厚みをより直感的に評価できます。
データによると、本町駅商圏の消費支出データ(23M4W)の分母として、年収8区分合計の26,034世帯を使用します。費目別の1世帯当たり年間支出額を算出すると、食料合計:約97.4万円/年(月約8.1万円)、外食合計:約24.3万円/年(月約2.0万円)、住居合計:約49.9万円/年(月約4.2万円)、交通・通信:約34.7万円/年(月約2.9万円)、教養娯楽:約33.4万円/年(月約2.8万円)、保健医療:約13.1万円/年(月約1.1万円)、教育:約6.4万円/年(月約0.5万円)、その他の消費支出:約41.9万円/年(月約3.5万円)となっています。
特筆すべき項目が三つあります。第一に住居合計が月約4.2万円(年49.9万円)と全国平均を大幅に上回る高い住居費支出で、大阪市中央区の高い家賃相場と単身高所得者の都心居住選択を反映しています。第二に外食合計が月約2.0万円(年24.3万円)という水準で、全国平均(月約0.6〜0.8万円)の約2.5〜3.3倍に達しており、単身就業者が外食に積極的に支出していることを裏付けています。これは本町エリアの飲食店1,419店舗(21M4W)という供給とも対応しており、「外食消費の絶対額の大きさ」が飲食出店の需要基盤であることを示しています。第三にその他消費支出が月約3.5万円(年41.9万円)という高水準で、美容・理容・交際費等の「見えない消費」が多く、美容サロン・バー・エンタメ施設への需要の厚みを間接的に示しています。一方、教育費が月約0.5万円(年6.4万円)と全国平均(月約0.7万円)を下回るのは、単身世帯が多く子育て世帯が少ないためであり、学習塾・子ども向け習い事は相対的にニーズが薄い業態であることを示しています。
📊 消費支出費目別 1世帯当たり年間・月間推計(本町駅1km商圏・26,034世帯)
※ 分母:年収8区分合計世帯数 26,034世帯(23M4W)。出典:消費支出データ(23M4W)。1世帯・年(万円)=合計額(千円)÷世帯数÷10で算出。
| 費目 | 合計額(千円) | 1世帯・年(万円) | 1世帯・月(千円) | 出店業態への示唆 |
|---|---|---|---|---|
| 食料合計 | 25,356,067 | 97.4万円 | 81.1千円 | 高品質惣菜・デリカ・地域飲食店・スーパーの需要大 |
| うち外食合計 | 6,337,816 | 24.3万円 | 20.3千円 | 全国平均の約3倍。単身就業者の外食依存が高い。飲食店需要の厚みを裏付け |
| 住居合計 | 12,994,582 | 49.9万円 | 41.6千円 | 高家賃都市型居住。リノベ・家具・インテリア需要 |
| 光熱・水道合計 | 5,804,562 | 22.3万円 | 18.6千円 | 単身・共同住宅での光熱費 |
| 家具・家事用品合計 | 2,559,988 | 9.8万円 | 8.2千円 | 都市型インテリア・家電量販 |
| 被服・履物合計 | 2,752,556 | 10.6万円 | 8.8千円 | ビジネスウェア・セレクトショップ需要 |
| 保健医療合計 | 3,417,763 | 13.1万円 | 10.9千円 | クリニック・調剤薬局・健康食品需要 |
| 交通・通信合計 | 9,030,973 | 34.7万円 | 28.9千円 | 都市型通勤・交通費が高い。移動需要から帰宅前消費が発生 |
| 教育 | 1,674,661 | 6.4万円 | 5.4千円 | 単身世帯多く子ども向け教育費は少ない。ビジネス研修・資格取得需要 |
| 教養娯楽合計 | 8,688,851 | 33.4万円 | 27.8千円 | フィットネス・文化体験・趣味消費への積極支出。施設不足の余白あり |
| その他の消費支出合計 | 10,913,767 | 41.9万円 | 34.9千円 | 美容・理容・交際費。就業者の「見えない消費」が大きい |
💡 消費支出分析から見えるテナント出店の勝ちパターン
1世帯あたりの消費支出から見えてくる本町商圏の「消費の4大エンジン」は、①外食(24.3万円/年・全国平均の約3倍)=単身就業者の外食依存型消費が飲食店の需要基盤を形成、②住居(49.9万円/年)=高家賃を払ってでも都心に住む層のクオリティ重視消費志向、③教養娯楽(33.4万円/年)=フィットネス・文化体験への積極的な支出(施設不足との余白が出店機会)、④その他消費支出(41.9万円/年)=美容・理容・交際費等の「就業者の自己投資消費」です。本町エリアの店舗物件・テナント物件を活用する場合、「外食費が全国平均の3倍に達する単身就業者を主ターゲットとした飲食・カフェ」「教養娯楽費33.4万円を背景としたパーソナルジム・ヨガ・フィットネス」「その他消費41.9万円の厚みを取り込む美容サロン・エステ(要完全予約制・高単価)」の3業態が最も商圏特性と噛み合うと結論付けられます。出店前に提携の宅建業者による物件選定と、リアルタイム人流データ(KDDI Location Analyzer)による通行量・属性の確認を組み合わせることで、成功確度を格段に高めることができます。
💡 商圏データを見て出店イメージが湧いてきた方へ
ここまでの商圏・人口・年収・消費データから、本町駅エリアでの出店イメージが具体化してきた方は、次のステップとして「実際の店舗物件・テナント物件」と「補助金活用」をぜひご相談ください。弊社提携不動産会社が物件をご提案し、弊社が立地・商圏の観点から判断材料や補助金活用のサポートをご提供します。
💬物件・出店・リアルタイム人流データ・補助金について相談する
※ 公式LINEから無料でご相談(一部、レポートサービス等は有料)いただけます
💰 本町駅エリアで出店・開業する際に使える補助金
本町駅周辺(大阪府大阪市中央区)での出店・開業には、国・大阪府・大阪市それぞれの補助金・助成金を組み合わせることで、初期費用を大幅に抑えられる可能性があります。補助金は年度ごとに内容が変わるため、最新情報は必ず公式窓口で確認してください。
🏛️ 国の補助金(全国共通)
小規模事業者向けの販路開拓支援として小規模事業者持続化補助金が代表的です。創業間もない事業者向けの枠も設けられています。また、省力化・デジタル化に関する補助金など、様々な種類の補助金があります。
→ 最新情報:中小企業庁 事業者向け支援施策について
🏢 大阪府の補助金
創業者向け・中小企業向けの補助金が複数用意されています。大阪産業局(旧:大阪市都市型産業振興センター)での相談(無料)を活用することで、自社に合った補助金を効率よく探すことができます。
→ 最新情報:大阪府 産業・経営支援
/公益財団法人 大阪産業局
🌆 大阪市の補助金(本町駅エリアに最も関連)
近年の傾向として、大阪エリアについては、大阪市よりも、大阪府として様々な創業支援・補助金などが充実しているようです。両方の支援制度等を確認しつつ、事業に活用できる助成制度を上手に活用していきましょう。
→ 最新情報:大阪市 中小企業支援
⚠️ 補助金申請の注意点:補助金は一般的に募集(応募)期間が決まっているものが多く、全員がもらえるわけではないため、事前準備が勝負のカギです。出店を具体的に検討し始めたタイミングで、まず各窓口や専門家に相談することを強く推奨します。
よくある質問(FAQ)
Q. 本町駅周辺(御堂筋線)の商圏規模はどのくらいですか?
A. データによると、本町駅半径1km圏の夜間人口(15M4W)は31,818人ですが、昼間人口(15M4W)は309,440人と昼夜比9.73倍という圧倒的なオフィス集積型商圏です。Osaka Metro公式・路線別乗降人員調査(2025年11月11日)によると1日乗降人員は213,894人(前年比+3.8%)でOsaka Metro全駅中第5位。年間小売販売額は約3,088億円(30,880,083万円・21M4W)で、推計商業人口(買物人口)は292,322人と夜間人口の約9.2倍。来街倍率9.19倍の「広域集客型・ターミナル・商業集積エリア」に分類される大阪屈指のビジネス商圏です。JLLによると本町・堺筋本町エリアのAグレードオフィス空室率は0.7%(2025年Q4)という超逼迫状態です。
Q. 本町駅周辺で新規出店・開業するには何から始めればよいですか?
A. まず①「平日昼間の就業者(約29万人)を主ターゲットにするか」「夜間・週末の居住者(約3.2万人)を主ターゲットにするか」を明確にすること。②データが示す最優先ターゲット像「20〜30代単身高所得就業者・IT/金融/コンサル系」に合う業態(ランチ・カフェ・フィットネス・美容)を選定すること。③本町エリアは飲食店1,419店舗(21M4W)という激烈な競合環境であることを踏まえ、「ランチ特化×健康志向×スピード」「完全予約制×高単価×SNS映え」等の明確な差別化戦略を事前に確立すること。④大阪市の創業支援制度・国の補助金活用の可否を確認した上で物件探しをスタートすること。⑤居抜き物件(造作引継ぎ)の活用で初期費用を削減する選択肢も検討してください。
Q. 本町駅と近隣の淀屋橋・心斎橋・難波・梅田とはどう違いますか?
A. Osaka Metro乗降客数データ(2025年11月11日)と商圏特性で整理すると、①梅田(434,981人/日):百貨店・大型商業施設・再開発集積。ショッピング・エンターテイメント型全方向集客。②難波(367,846人/日):グルメ・インバウンド・夜間飲食が旺盛。飲食業・観光型。③天王寺(254,156人/日):あべのハルカス・百貨店等のターミナル型。④淀屋橋(約209,888人/日):金融・行政集積の本町の北側隣接駅。⑤本町(本記事・213,894人/日):御堂筋線・中央線・四つ橋線3路線・船場卸問屋→IT/金融/コンサル複合オフィスビジネス特化型・昼間就業者が消費の主役。⑥心斎橋(190,018人/日):ファッション・商業・飲食。本町の南側隣接。本町の独自性は「平日昼間の就業者消費に特化し、梅田・難波のような商業・観光型とは明確に異なるビジネスランチ・デイタイム消費商圏」にあります。JLLは「本町のランチ価格のリーズナブルさは他エリアを圧倒」と評し、就業者向け飲食の競争が最も激しいエリアでもあります。
Q. 本町駅周辺の将来性・開発動向はどうなっていますか?
A. 2026年現在、本町駅エリアに直接関わる注目トピックが集中しています。①本町駅グランドリニューアル完成(2025年3〜4月):Osaka Metro公式プレスリリースより、御堂筋線・中央線ともにデザインコンセプト「インターセクション」で近未来的な空間に生まれ変わりました。②yui-note Honmachi(大成御堂筋タワー)竣工(2026年7月予定):本町駅直結・地上26階・高さ約124m・大阪都心2026年唯一のAグレードオフィス新規供給。竣工後のオフィスワーカー流入増が期待されます。③大阪IR夢洲開業(2030年秋予定):中央線(本町駅を経由)が夢洲への主要鉄道路線として機能し続けることで、本町駅の交通要衝としての地位が長期的に強化されます。④御堂筋沿いの高さ規制撤廃による再開発継続:2022年の規制緩和(セットバック条件付きで100m超可)により、JLLが指摘する通り本町エリアで建替え・新規開発が加速中。⑤ホテル・住居の新規供給によるハイブリッド化:本町・堺筋本町エリアでホテル・高層住宅の供給が増加し、職・住・遊が融合した「ハイブリッドな街」への進化が始まっています。
Q. 本町駅周辺で有望な出店業態はどんなものですか?また、出店が難しい業態はありますか?
A. データと2026年の最新商業動向から、以下の業態が有望です。①健康志向ランチ専門・テイクアウト(玄米・サラダ・低糖質):外食費24.3万円/年という高い外食支出と、IT・金融系高所得ワーカーの健康意識の高さが需要を形成。②スペシャルティコーヒー・高品質カフェ:コーヒー1杯700〜1,000円でも気にしない高所得就業者層の厚み。③パーソナルジム・朝活ヨガ・昼休みフィットネス:教養娯楽費33.4万円/年を持つ就業者に対してフィットネスクラブは17施設のみ。④美容室・ネイルサロン・まつ毛エクステ(完全予約制・高単価):30代女性就業者が最多というデータが需要を裏付け。⑤ビジネスダイニング・個室居酒屋(接待・会食特化):金融・コンサル系の接待需要は根強い。一方、出店が難しい業態としては、①ファミリー向け・子ども向け業態(学習塾・キッズ施設):単身世帯70.2%・教育費が全国平均を下回るという数値が示す通り、子育て需要は薄い。②週末特化型エンタメ・レジャー施設:週末の居住者3.2万人では規模感が出にくい。③低単価量販・格安チェーン:テナント賃料の高さを回収できる客単価が必要。激烈な競合と向き合うことになります。
Q. 本町駅周辺の店舗物件・テナント物件の紹介はしてもらえますか?
A. 弊社は宅地建物取引業(宅建業)の免許を有しておらず、直接の物件仲介・賃貸借契約の媒介は行っておりません。ただし、本町駅・大阪市中央区エリアに強いテナント専門の不動産業者様と提携しており、ご希望の方には弊社提携の不動産業者様をご紹介することが可能です。商圏データをもとにした出店エリアのご相談・業態コンサルティングと組み合わせて、最適な店舗物件・テナント物件・居抜き物件・事業用物件探しをワンストップでサポートする体制を整えています。テナント市況についてはCBRE 関西主要マーケット店舗賃料相場2025もご参考ください。まずは下記LINEよりお気軽にご相談ください。
商圏分析ダッシュボード(詳細データ)
本記事で紹介した各指標の詳細データ・グラフ・人口ピラミッド・地図・消費支出分析は、下記のインタラクティブ商圏分析ダッシュボードでご覧いただけます。人口・世帯・年収・商業・将来人口・消費・産業・補助金の全タブで構成されており、本町駅エリアへの出店・開業・テナント物件・居抜き物件・事業用物件検討に必要なデータをすべて網羅しています。
📊 インタラクティブ商圏分析
本町駅(御堂筋線) 商圏ダッシュボード
人口ピラミッド・年収分布・将来人口グラフ・消費支出分析・産業別マップ・補助金情報など、出店検討に必要な全データをインタラクティブに確認できます。
🔒 本町駅エリアのダッシュボードページは現在作成中です。下記公式LINEに登録し、エリアキーワード「本町駅」を入れていただければ、ダッシュボードページが公開され次第、個別にお知らせさせていただきます!
無料・会員登録不要
🏢 本町駅周辺エリアでの出店・開業サポートについて
本町駅周辺(大阪府大阪市中央区)での新規出店・増店・店舗移転・店舗開業・テナント賃貸・居抜き物件活用・事業用物件探しを検討されている方に向けて、商圏データをもとにした立地選定・出店戦略のご相談を承っています。なお、弊社は宅建業者ではないため店舗物件の直接仲介は行っておりませんが、ご希望の方には弊社提携の本町駅・大阪市中央区エリアに強いテナント専門の不動産業者様をご紹介させていただくことが可能です。
- ✅ 商圏データに基づく立地診断・エリア比較(本町 vs 淀屋橋 vs 心斎橋 vs 難波 vs 梅田 等)
- ✅ 弊社提携のテナント専門不動産業者様のご紹介(大阪府内・全国対応)
- ✅ 飲食店・カフェ・テイクアウト専門店・美容室・フィットネス・クリニック・小売店・サービス業 各業態の出店相談
- ✅ 補助金・助成金情報のご案内、専門家のご紹介
- ✅ 開業前の商圏調査・競合分析レポートの提供
- ✅ KDDI Location Analyzerを活用したリアルタイム人流・通行量データのご提供
参考情報:Osaka Metro「路線別駅別乗降人員(2025年11月11日調査)」・Wikipedia「本町駅」・JLL「商都大阪の伝統的なオフィス街からハイブリッドな街へ」・Osaka Metro「御堂筋線と中央線の9駅をリニューアルしました」・CBRE「関西主要マーケット店舗賃料相場2025」・大阪市「令和2年国勢調査 昼間人口」・大阪市「起業・創業支援」・大阪市中央区役所・公益財団法人 大阪産業局・飲食店ドットコム「本町駅の店舗物件・貸店舗・テナント一覧」
本町駅・大阪市中央区エリア 提携不動産会社・士業の先生 募集中!
出店・開業を検討している読者様をサポートいただける、事業用物件・テナント物件・居抜き物件を取り扱っている不動産仲介会社様、
士業の先生で協業いただける方は、弊社公式LINEからご連絡お待ちしております。
提携いただける不動産会社様、士業の先生におかれましては、
お問い合わせのあった事業者様をご紹介をさせていただきます!


コメント