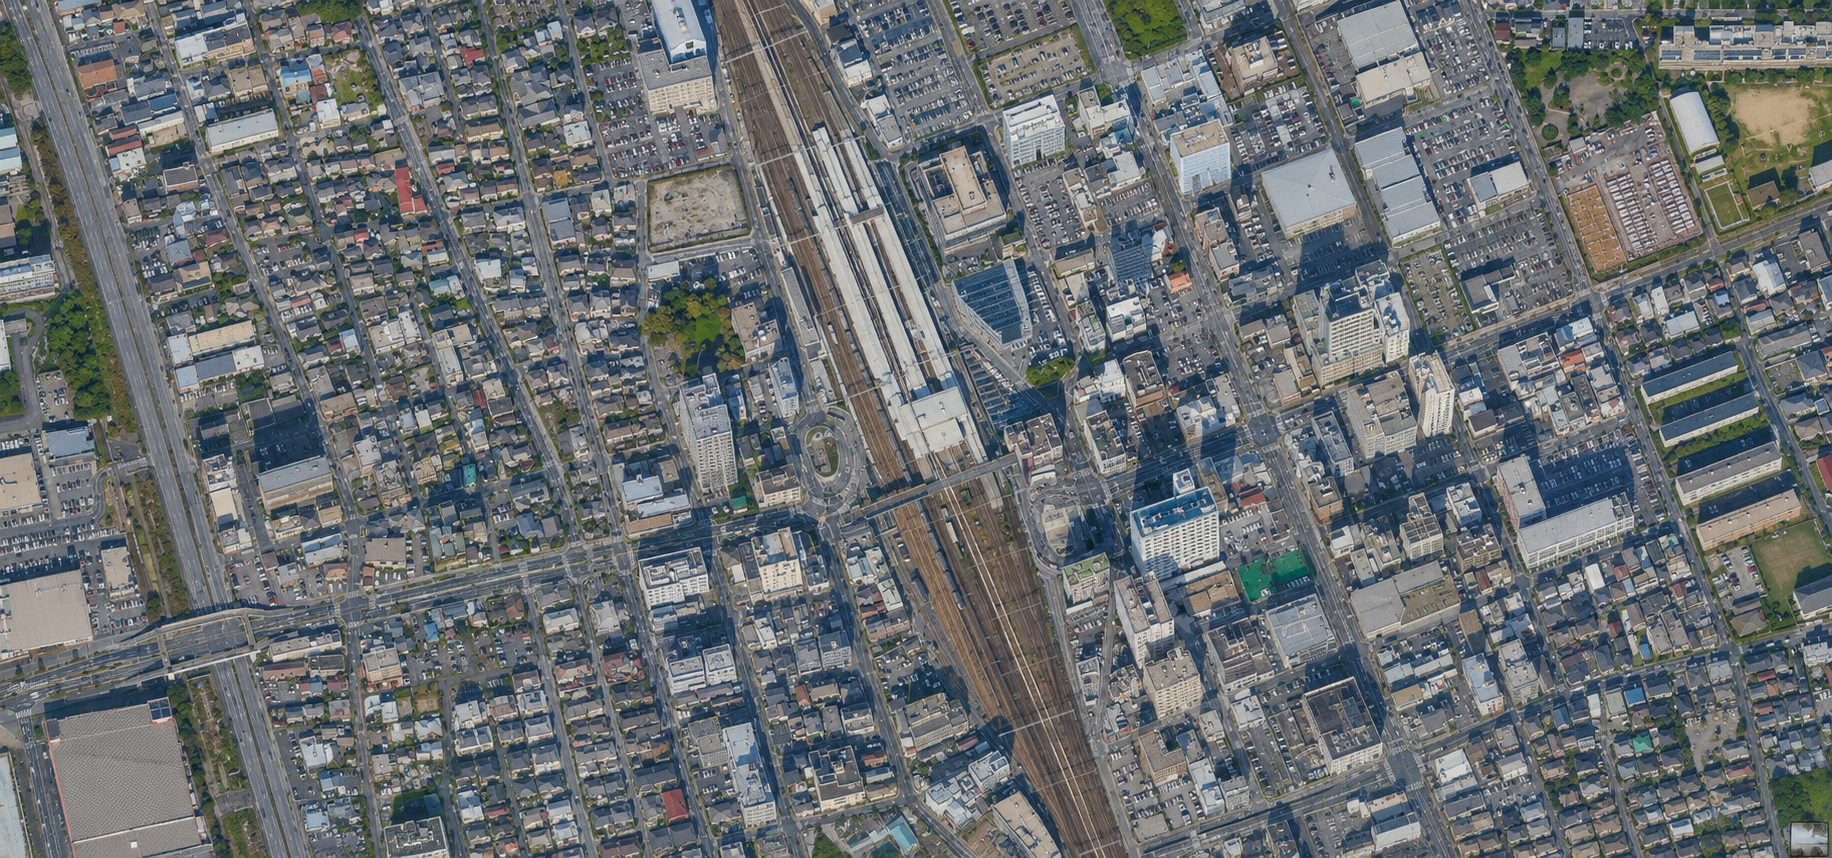
半径 1,000m 圏
📍 蘇我駅 商圏データ完全公開
昼間人口28,027人・来街倍率1.53倍の「千葉市南部・複合交通ターミナル型商業集積商圏」――JR京葉線・内房線・外房線が交わる3路線乗換拠点として昼間流入が旺盛、ハーバーシティ蘇我・フクダ電子アリーナが生み出すエンタメ&大型商業需要と、2024年設立の東口再開発協議会が加速させる「次の蘇我」への胎動を徹底分析
千葉県千葉市中央区今井・南町|JR京葉線・内房線・外房線・京葉臨海鉄道|2026年最新データ
本記事はJR蘇我駅周辺への新規出店・開業・店舗移転・テナント物件探しを検討している経営者・個人事業主の方に向けて、国勢調査・経済センサスなどの公的統計を基に詳細分析を行い、半径1,000m圏内商圏の実態データを提供しています。JR蘇我駅は千葉市中央区の南部に位置し、JR京葉線・内房線・外房線と京葉臨海鉄道の4路線が交わる千葉市南部最大の交通結節点です。JR東日本2024年度公式データによると1日平均乗車人員は11,730人(乗降換算:約23,460人)で、昼間人口はデータ上28,027人と夜間人口23,473人を大きく上回る昼夜比1.19倍の就業・商業流入型商圏の特性を示しています。2026年現在、最も注目すべきトピックは「蘇我駅東口地区市街地再開発が動き出した」「JAPAN JAM 2026が延べ約13万人超を集客し蘇我のブランド力が再沸騰」「千葉市が人口100万都市達成目前という千葉市全体の成長の波」という三重の好材料が重なっている点です。千葉市「JR蘇我駅周辺のまちづくり」公式ページでは令和7年5月にまちづくりアンケートが実施されるなど、行政主導の地域変革の機運が高まっています。年間小売販売額は約379億円、推計商業人口(買物人口)は35,913人と夜間人口の約1.53倍に達しており、居住者以外の外部来街者が購買を支えるダイナミックな商圏構造が際立ちます。テナント平均坪単価(飲食店ドットコム)は2026年直近1年平均で11,309円(最高15,959円・最低4,435円)と幅広い規模の出店ニーズに対応できる賃料帯にあります。
JR蘇我駅は、千葉市中央区の南側玄関口として機能する千葉市南部最大の鉄道結節点です。JR東日本2024年度公式データによると、蘇我駅の1日平均乗車人員は11,730人で、乗降換算では約23,460人規模です。千葉市内の主要駅と比較すると、千葉駅(1日平均乗車人員104,225人・乗降234,792人)や幕張本郷・海浜幕張(京葉線乗降約10.4万人)には及ばないものの、内房線・外房線沿線では2位以下を大きく引き離す千葉市南部の盟主的存在です。JR外房線・内房線の起点として千葉市中心部と千葉南部・市原・君津・木更津方面を繋ぐ広域交通の要衝でもあり、昼間はビジネス・工場勤務・大型商業施設への来訪者が大挙流入する「働く人と遊ぶ人が交差する駅」という独自のキャラクターを持っています。
商圏分析の視点から蘇我駅の本質を把握する上で最重要の前提は、「昼間人口28,027人が夜間人口23,473人を約4,554人上回る昼間流入型構造(昼夜比1.19倍)を持ちながら、商業人口35,913人が夜間人口の1.53倍に達する『周辺集客型商圏』」という複合的特性です。来街倍率1.53倍という数値は「居住者以外の外部来街者・昼間就業者・大型商業施設への買い物客が地域の購買力を底上げしている」ことを示し、蘇我駅東側に展開するハーバーシティ蘇我(アリオ蘇我・ホームズ蘇我・フェスティバルウォーク蘇我等)というJR京葉線最大規模の大型商業集積がその構造の核となっています。一方で1人世帯が54.2%(7,091世帯)という高い単身者比率は、JR蘇我駅を24時間消費が見込める単身ビジネスパーソン・学生・工場勤務者向けの業態にとっても魅力的な立地として位置づけます。年収700万円以上世帯は13.1%と相対的に低いため、「大衆的・コスパ志向・ランチ需要・夜食需要・テイクアウト」など広い価格帯をカバーする業態が最も商圏特性に合致します。
⚠️ 本資料をご覧いただく前に――ご利用上の注意
本資料は国勢調査・経済センサス・商業統計など、おおよそ5年に一度公表される公的統計資料に基づき分析しております。最新の公的統計を使用しておりますが、調査周期の関係で3〜7年前のデータが含まれる場合があり、再開発等により実態と乖離が生じているエリアもございます。あらかじめご了承ください。
また、実際の出店にあたっては、統計資料を活用した各種数値情報に加え、出店予定エリアの店舗前通行量・人流や、その近辺にどのような属性(性別・年齢層など)の方が多く存在しているかといったリアルタイムの情報が非常に重要になります。
本記事は、公的統計情報等を基に出店候補地域の特性把握を目的としておりますが、実際の出店にあたっては、業種業態・ビジネスモデル(どのようなターゲットに、どのような商品・サービスを、いくらで、どのような方法で提供するか)によって、適切な立地・物件は異なります。スマートフォンデータを活用したリアルタイムの人流情報から「今」と「未来」を予測し、出店を判断することが、コストアップや人口減少という難題を抱える店舗経営において、非常に大切なことだと考えております。
立地はやりなおせない。
データは嘘をつかない。
データで選び、プロに任せる。
では、以下より商圏分析レポートをご覧ください。
📋 この記事の目次
蘇我駅商圏 主要KPI一覧
まず商圏の規模感をつかむために、主要指標を一覧で確認します。蘇我駅の出店戦略を考える上で最初に理解すべき構造的特性は、「JR3路線が交わる千葉市南部の交通結節点として昼間就業者・大型商業施設来訪者が大量流入する流入型商圏」「1人世帯54.2%・単身ビジネスパーソン・工場勤務者が厚い大衆消費型商圏」「蘇我東口再開発協議会発足(2024年8月)・千葉市100万都市達成目前という行政・都市成長の追い風」という三要素が重なる千葉市南部最大の交通・商業複合拠点である点です。JR東日本2024年度公式データによると、蘇我駅の1日平均乗車人員は11,730人(前年比増加傾向継続)で、京葉線全駅中6位の規模を有し、内房線・外房線起点として千葉市南部の広域流動を担う基幹ターミナルとしての地位を確立しています。
✅ 【重要】数値読解の前提:「昼間流入型×大衆消費型×再開発黎明期」三重構造の商圏として読む
蘇我駅1km圏は来街倍率1.53倍という「商業人口が夜間人口を5割以上上回る」地域型上端〜周辺集客型の商圏です。夜間人口23,473人に対し商業人口35,913人と1万2千人以上の外部購買力が流入しており、この購買力の大部分は昼間就業者(第2・3次産業従業者18,471人)とハーバーシティ蘇我(アリオ蘇我・ホームズ蘇我・フェスティバルウォーク蘇我等)への来訪者が支えています。1人世帯54.2%(7,091世帯)という高い単身者比率は、コンビニ・テイクアウト・居酒屋・ランチ業態への旺盛な需要基盤であり、年収200〜400万円台が全体の約38.6%を占める「幅広い価格帯の大衆消費型商圏」という特性が出店戦略の根本に置かれるべき認識です。千葉市「JR蘇我駅周辺のまちづくり」では令和7年5月にまちづくりアンケートを実施し、東口再開発に向けた地元機運の醸成が続いています。
💡 2024〜2026年最新トピック:蘇我駅・千葉市南部エリアの動向
2026年現在、蘇我駅周辺エリアは複数の重要トピックが重なっています。①蘇我駅東口地区市街地再開発協議会の発足(2024年8月):日本建設新聞社(2025年10月7日)によると、千葉市中央区のJR蘇我駅東口地区で組合施行による市街地再開発事業の検討が本格化。対象区域は駅前広場も含め約1万㎡を想定しており、JR京葉線・内房線・外房線の乗換ターミナルが大きく変貌する可能性があります。千葉市では令和7年5月にまちづくりアンケートを実施するなど行政・地権者・市民が一体となった機運醸成が続いています。②JAPAN JAM 2026の大成功(2026年5月・延べ約13万人来場):JAPAN JAM 2026(5月2〜5日・蘇我スポーツ公園)は延べ来場者数約13万298人(強風で1日中止)を記録。フクダ電子アリーナを核とした蘇我スポーツ公園が日本最大級の野外フェス会場として定着しており、GWを中心とした年間通じた大規模集客イベントが蘇我駅の経済的・ブランド的価値を継続的に高めています。③千葉市が人口100万都市到達目前(2026年5月推計:998,120人):千葉市推計人口(令和8年5月1日現在)は998,120人と100万人に約2,000人に迫っており、日本経済新聞が「最後の100万都市」と報じるほど全国的注目を集めています。蘇我駅が所在する中央区の人口は228,676人と市内最大区であり、蘇我エリアへの人口流入・マンション建設ラッシュが続いています。④蘇我副都心から「複合拠点」へ:千葉市基本計画(2023〜2032年度)では蘇我を「スポーツ・文化・産業の複合拠点」として位置づけ、幕張新都心・千葉都心と並ぶ3大拠点の一角を担う政策を継続中。第2次実施計画(2026〜2028年度)でさらなる施策展開が進みます。⑤テナント賃料の底堅い推移:飲食店ドットコムによると蘇我駅の平均坪単価は2023年:5,802円→2024年:11,033円→2025年:8,016円→2026年:11,309円(最高15,959円)と底堅く推移しており、大型物件(75坪・97坪・80坪超)が複数流通している2026年は「大きな業態での出店・スケールアップ」を検討するタイミングとしても有力です。
※ 各計算についてはデータの調査時期が異なるもの、データ間の区分相違や端数処理により、類似項目間で数値が異なるケースなどもございます。大きな視点での参考として活用いただければ幸いです。人口・世帯・年収・消費データは国勢調査2020年・経済センサス2021年等の公的統計から引用しています。
🏪 蘇我駅で出店・店舗物件・テナント物件をお探しの方へ
「これから起業したい」「はじめて店舗の出店を考えている」「フランチャイズ加盟にあたり物件を探している」「2店舗目・3店舗目を検討している」など、店舗出店をお考えの事業者様は、ぜひ下記の公式LINEよりお気軽にご相談ください。KLA(KDDI Location Analyzer)というソフトを活用し、ほぼリアルタイムに店舗前の通行量や属性を瞬時に把握することが可能です。きっと出店検討(店舗選び)のお役に立てるかと思います。
※ 無料相談・しつこい営業電話はいたしません
全国対応の不動産業者・地域に根差した不動産業者、いずれとも提携しており、弊社が立地・商圏コンサルティングを、提携不動産会社様が物件選びを、トータルにサポートする体制を整えております。今後は本サイトを通じて、テナントに強い地場の不動産会社様との連携をさらに深め、事業者様の発展をご支援してまいります。
人口・年齢構成の特徴
このセクションで分かること:蘇我駅1km商圏の居住人口構造・年齢分布・昼間流入の実態。出店ターゲットとなる人口層とその厚みが明確になります。
データによると、蘇我駅1,000m商圏の夜間人口(居住人口)は23,473人(15M4W)、国勢調査準拠の2020年時点の人口総数は24,690人(20M4W)です。年齢構成の最大の特徴は、15〜64歳の生産年齢人口が15,525人・全体の約62.9%(20M4W・22,288人を分母)と全国平均(57.4%)を5ポイント以上上回る「現役世代が厚い若い商圏」という点です。65歳以上の高齢化率は約19.4%(4,325人)と全国平均(27.8%)を大幅に下回り、千葉市中央区全体の高齢化率(約22.3%・2024年末時点)と比べても若い構成です。これは蘇我エリアに工場勤務・物流・倉庫系の就業者が多く居住していることや、新築マンション建設が続く千葉市の都市成長が若年・中堅層の流入を促していることと整合しています。
年齢別で最も厚みのある層は45〜49歳(男1,012人・女1,029人・合計2,041人)で単独最多区分となっており、50〜54歳(男953人・女833人・合計1,786人)が続きます。20〜24歳(男820人・女823人・合計1,643人)・25〜29歳(男884人・女771人・合計1,655人)という若年単身層も相対的に厚く、昼夜比1.19倍・1人世帯54.2%という数値と合わせると、「現役壮年世代と若年就業者が共存する多様な商圏」の像が浮かびます。昼間人口は28,027人(15M4W)で、昼夜比は約1.19倍と昼間人口が夜間人口を約19%上回ります。生徒・学生数は2,765人(15M4W)と一定の学生層が存在し、学習塾・カフェ・テイクアウト業態にとっての需要基盤となっています。千葉駅(1日乗降23万人超)と比較すると絶対規模は異なりますが、昼夜比で蘇我は千葉駅(昼夜比約1.3倍前後)に次ぐ水準を示しており、「昼間就業者が消費を支える」という構造において千葉市内でも上位水準に位置します。
| 区分 | 商圏内(人) | 比率 | 千葉県 | 全国 |
|---|---|---|---|---|
| 人口総数(20M4W) | 24,690 | 100.0% | 6,284,480人 | 126,146,099人 |
| 15歳未満(20M4W) | 2,438 | 10.9%※ | 11.7% | 11.8% |
| 15〜64歳・生産年齢(20M4W) | 15,525 | 69.7%※ | 59.1% | 57.4% |
| 65歳以上(20M4W) | 4,325 | 19.4%※ | 約27.0% | 27.8% |
| 75歳以上(20M4W) | 2,058 | 9.2%※ | 約16.5% | 約16.7% |
| 夜間人口(15M4W) | 23,473 | — | — | — |
| 昼間人口(15M4W) | 28,027 | 昼夜比 1.19 | — | — |
| 1日平均乗車人員(2024年度) | 11,730 | 京葉線6位 | — | — |
※ 比率は年齢3区分合計(2,438+15,525+4,325=22,288人)を分母に算出。75歳以上は850+656+552=2,058人。出典:国勢調査2020年(20M4W)、JR東日本2024年度公式データ。
🔍 千葉市・近隣主要駅との乗降規模・商圏特性比較(2024年度)
| 駅名 | 1日乗降人員(概算) | 路線 | 商圏特性 |
|---|---|---|---|
| 千葉駅 | 約234,792人 | 総武線等 | 千葉市最大・広域ターミナル・百貨店・高集客型 |
| 海浜幕張駅 | 約104,116人 | 京葉線 | 幕張新都心・オフィス・コンベンション型・単身外食需要 |
| 蘇我駅(本記事) | 約23,460人 | 京葉・内房・外房 | 3路線乗換・大型商業集積・スポーツ・再開発黎明期 |
| 市川駅 | 約65,000人 | 総武線 | 東京通勤ベッドタウン・高所得住宅地型 |
| 稲毛駅 | 約34,000人 | 総武線 | 大学・住宅地型・中規模商圏 |
| 木更津駅 | 約23,000人 | 内房線 | 市原・君津方面の商業中核・アウトレット来訪型 |
※ 蘇我駅は乗車人員11,730人(JR東日本2024年度)×2で乗降換算。他駅は各種公開データによる概算。千葉駅・海浜幕張等との比較で蘇我の「中規模・多路線乗換・大型商業複合型」という独自性が際立つ。
👥 年齢別人口構成(20M4W・商圏内)
| 年齢区分 | 男性(人) | 女性(人) | 合計(人) | 出店への示唆 |
|---|---|---|---|---|
| 0-4歳 | 426 | 415 | 841 | 保育・ベビー用品・子育て支援 |
| 5-9歳 | 399 | 387 | 786 | 学習塾・習い事・スポーツクラブ |
| 10-14歳 | 414 | 394 | 808 | 塾・受験・部活用品 |
| 15-19歳 | 550 | 514 | 1,064 | カフェ・ファストフード・コスメ |
| 20-24歳 | 820 | 823 | 1,643 | 単身就業開始期。テイクアウト・居酒屋・美容・フィットネス |
| 25-29歳 | 884 | 771 | 1,655 | 単身・DINKS。外食・カフェ・デリバリー |
| 30-34歳 | 844 | 787 | 1,631 | 子育て開始期・惣菜・保育需要 |
| 35-39歳 | 797 | 748 | 1,545 | 共働きファミリー・時短消費・惣菜 |
| 40-44歳 | 766 | 754 | 1,520 | 現役世代ピーク前。健康・外食・品質重視消費 |
| 45-49歳(最多) | 1,012 | 1,029 | 2,041 | 単独最多。男女ほぼ同数。健康・美容・セルフケア旺盛 |
| 50-54歳 | 953 | 833 | 1,786 | 子育て後半。高購買力・趣味・健康投資 |
| 55-59歳 | 812 | 715 | 1,527 | 健康・整体・美容・趣味消費 |
| 60-64歳 | 605 | 499 | 1,104 | シニア前期・健康・旅行 |
| 65-69歳 | 569 | 523 | 1,092 | アクティブシニア・外食・習い事 |
| 70-74歳 | 600 | 573 | 1,173 | アクティブシニア・医療・介護前期 |
| 75-79歳 | 393 | 457 | 850 | 後期高齢・医療・調剤薬局需要 |
| 80-84歳 | 266 | 390 | 656 | 医療・福祉・配食 |
| 85歳以上 | 188 | 363 | 551 | 介護・訪問サービス(女性が約1.9倍) |
※ 出典:国勢調査2020年(20M4W)。男性年齢別合計:10,298人、女性年齢別合計:10,575人、計20,873人。85歳以上は188+363=551人(CSV値552人との差1人は端数)。
世帯構成と住居形態
このセクションで分かること:蘇我駅周辺に実際に居住する人々の世帯規模・住居形態・家族構成の実態。飲食・小売・サービス業の業態選定とテナント物件の規模設計に直結するデータです。
データによると、蘇我駅1km商圏の総世帯数は13,092世帯(20M4W・1〜7人以上世帯合計)です。世帯構成で最も際立つ特徴は1人世帯が7,091世帯・54.2%と全国平均(38.0%)を大幅に上回る「単身者優位商圏」である点です。2人世帯(2,746世帯・21.0%)、3人世帯(1,689世帯・12.9%)、4人世帯(1,255世帯・9.6%)と続きますが、1人世帯の突出した多さは、昼夜比1.19倍の昼間流入就業者・工場系勤務者・20〜29歳の若年単身層(合計3,298人)の居住実態を反映しています。同じ千葉市内でも稲毛や市川といった東京通勤型高所得住宅地と比較すると、蘇我は「単身就業者・大衆ファミリー・多様な職種の混在する実務型商圏」という全く異なる性格を持ちます。この世帯構成は、個食・テイクアウト・弁当・居酒屋・ランチ専門店・コインランドリー・ネットカフェ・フィットネスなど「1人でも使いやすい業態」全般に強い追い風となります。
住居形態では民営の借家が5,461世帯・44.7%と最多で、これに次いで持ち家が5,736世帯・46.9%(住居形態別合計12,588世帯を分母)となっています。全国平均(持ち家61.7%)と比較すると持ち家比率は低く、借家・賃貸中心という「流動性の高い商圏」の特性が表れています。建て方では共同住宅が9,350世帯・77.5%(建て方別合計:3,154+73+9,350=12,577世帯を分母)と圧倒的多数を占め、一戸建て(3,154世帯・25.1%)を大きく上回ります。マンション・アパート密集型の商圏である蘇我では、共同住宅居住者の日常消費(惣菜・クリーニング・コンビニ代替需要)が商圏の基礎消費を支えています。20〜29歳単身世帯主(1,555世帯)と高齢単身世帯(1,041世帯)が同時に厚いという珍しい二峰性構造は、「若年向けコスパ業態」と「高齢者向け近隣サービス」が同一商圏内で成立しやすい構造を示しています。
| 世帯規模(20M4W) | 世帯数 | 比率 | 全国比率 | 出店業態への示唆 |
|---|---|---|---|---|
| 1人世帯(最多) | 7,091 | 54.2% | 38.0% | 全国平均を大幅超。個食・テイクアウト・居酒屋・コンビニ型業態が最強 |
| 2人世帯 | 2,746 | 21.0% | 28.1% | DINKS・シニア夫婦。外食・惣菜・趣味消費 |
| 3人世帯 | 1,689 | 12.9% | 16.6% | 子育てファミリー。学習塾・習い事・惣菜・外食 |
| 4人世帯 | 1,255 | 9.6% | 14.1% | ゴールデン世帯。ファミリー向け食料品・外食 |
| 5人世帯 | 251 | 1.9% | 5.1% | 多世代同居型 |
| 6人世帯 | 52 | 0.4% | 1.6% | — |
| 7人以上世帯 | 8 | 0.1% | 0.7% | — |
※ 合計: 7,091+2,746+1,689+1,255+251+52+8 = 13,092世帯 ✅。出典:国勢調査2020年(20M4W)。
🏠 住居形態別世帯数(20M4W・商圏内)
| 住居形態 | 世帯数 | 比率※ | 出店への示唆 |
|---|---|---|---|
| 持ち家 | 5,736世帯 | 45.6% | 長期定住層。リピーター育成・口コミ伝播 |
| 民営の借家(最多) | 5,461世帯 | 43.4% | 転入・転出型→新規顧客の継続流入。テイクアウト・外食に強い |
| 給与住宅 | 714世帯 | 5.7% | 企業・工場勤務者。安定収入×ランチ需要 |
| 公営等借家 | 577世帯 | 4.6% | — |
| 間借り | 100世帯 | 0.8% | 若年・節約志向層 |
| 建て方:共同住宅 | 9,350世帯 | 74.3%△ | マンション・アパート優位。惣菜・クリーニング・デリバリー |
| 建て方:一戸建 | 3,154世帯 | 25.1%△ | 定住型ファミリー需要 |
※ 住居形態別合計:5,736+577+5,461+714+100 = 12,588世帯を分母。△建て方比率の分母:3,154+73+9,350=12,577世帯。世帯規模別合計13,092との差は不詳等。
年収分布と高所得世帯比率
このセクションで分かること:蘇我駅周辺居住者の所得水準・年収分布・高所得世帯の実態。出店時の価格帯設定・客単価設計・業態選定の根拠となる最重要データです。
データによると、蘇我駅1km商圏の推計世帯年収分布(23M4W・8区分合計)は13,091世帯です。年収分布の特徴を見ると、最多層は年収500〜700万円未満(2,909世帯・22.2%)で、年収200万円未満(2,233世帯・17.1%)・年収200〜300万円未満(1,927世帯・14.7%)が続くという「中〜低中所得中心型」の構造を持ちます。年収400万円未満の世帯は合計で5,943世帯・45.4%を占め、全国平均(約50%)に近い水準にある一方、年収700万円以上の世帯は合計2,778世帯・21.2%(700〜1,000万未満1,661世帯+1,000〜1,500万未満815世帯+1,500万以上302世帯)で、全国平均(約21%)とほぼ同水準です。さらに年収1,000万円以上は1,117世帯・8.5%と全国平均(約8%)並みです。
稲毛区や市川市など東京通勤型高所得住宅地が年収700万以上世帯比率30〜40%に達する水準と比べると、蘇我は「標準的な収入層が中心の大衆消費型商圏」という特性が鮮明です。最多層が500〜700万という「共働きファミリー・中堅就業者」であることは、1,000〜1,500円台のランチ・1,500〜3,000円の夜定食・月額5,000〜10,000円台の美容室・月謝制フィットネスなど、コスパと品質のバランスを重視した「ミドルプライス帯」の業態が最も商圏特性に適合することを示しています。一方で年収1,000万円超が1,117世帯存在することは、プレミアム業態の出店余地も一定程度あることを意味しており、ハーバーシティ蘇我のような大型商業施設との差別化として「独立系・こだわり店舗」型の路面テナントが成立するポテンシャルも内包しています。
| 年収階層(23M4W) | 世帯数 | 比率 | 全国比率 | 対応業態イメージ |
|---|---|---|---|---|
| 200万円未満 | 2,233 | 17.1% | 19.4% | コスパ重視・シニア単身・テイクアウト・コンビニ |
| 200〜300万円未満 | 1,927 | 14.7% | 16.2% | ランチ〜800円帯・牛丼・ラーメン・定食 |
| 300〜400万円未満 | 1,783 | 13.6% | 14.8% | チェーン飲食・スーパー・薬局・居酒屋 |
| 400〜500万円未満 | 1,461 | 11.2% | 12.1% | 惣菜・中価格帯飲食・カフェ |
| 500〜700万円未満(最多) | 2,909 | 22.2% | 16.5% | 最多層。共働きファミリー・ランチ1,000〜1,500円・美容室・フィットネス |
| 700〜1,000万円未満 | 1,661 | 12.7% | 12.8% | サロン・中〜高単価外食・クリニック |
| 1,000〜1,500万円未満 | 815 | 6.2% | 6.0% | プレミアム食材・高級サロン・インテリア |
| 1,500万円以上 | 302 | 2.3% | 2.1% | 完全予約制・コンシェルジュ型 |
※ 合計: 2,233+1,927+1,783+1,461+2,909+1,661+815+302 = 13,091世帯 ✅。出典:推計世帯データ(23M4W)。年収700万円以上:1,661+815+302=2,778世帯(21.2%)。
商業力・店舗数・年間販売額
このセクションで分かること:蘇我駅商圏の年間小売販売額・推計商業人口・業種別事業所数。来街倍率1.53倍という商圏特性と具体的な事業所データから、路面店・路面テナントにとってどのような出店機会があるかを明らかにします。
データによると、蘇我駅1km圏の年間小売販売額(21M4W)は3,793,907万円=約379億円です。これを千葉県合計(592,056,600万円=約5兆9,206億円)と比較すると商圏内の千葉県シェアは約0.64%、全国合計(13,325,745,700万円=約133兆2,574億円)に対しては約0.028%のシェアとなります。夜間人口23,473人の商圏として評価すると、1人当たり換算で約161万円/年(379億円÷23,473人)となり、全国平均(約100万円/年)を大きく上回るという数値が「周辺集客型・商業集積型商圏」の構造を端的に示しています。この「1人当たり161万円/年」という高い購買力換算は、ハーバーシティ蘇我(アリオ蘇我・ホームズ蘇我・フェスティバルウォーク蘇我)という大型商業集積が1km圏内に存在し、居住者以外の広域来訪者購買を呼び込んでいることによるものです。
事業所数データを見ると、飲食店事業所数(14M4W)は158店舗と千葉市内でも高い水準の飲食集積を誇ります。21M4Wでは飲食店(M76)101店舗・宿泊業含む飲食サービス業全体で115事業所が把握されています。生活関連サービス業(21M4W)は83事業所で、このうち洗濯・理容・美容・浴場業(N78)が61事業所と厚い集積を示しており、美容室・理容室の競合度は高いが需要の絶対量も多いエリアです。医療関連では病院1・一般診療所21・歯科診療所14(14M4W)と充実した医療集積があり、調剤薬局・健康食品・フィットネスとの連携需要が旺盛です。注目すべきはフィットネスクラブ(N8048・21M4W)が2施設と、1人世帯7,091世帯・年代別では20〜49歳の就業者層が厚い商圏としての需要に対し、供給がまだ追いついていない可能性があります。飲食店ドットコムのテナント賃料データによると、蘇我駅の平均坪単価は2026年11,309円(最高15,959円・最低4,435円)と幅広い規模・賃料帯の物件が流通しており、2026年6月時点でも角地10坪・27坪・75坪・80坪・97坪超と多彩なサイズの店舗物件・テナント物件が新たに流通しています。
🛒 商業指標一覧(21M4W・商圏内)
| 指標 | 商圏内 | 千葉県 | 全国 |
|---|---|---|---|
| 年間小売販売額(億円換算) | 約379億円 | 約5兆9,206億円 | 約133兆2,574億円 |
| 千葉県シェア | 約0.64% | — | — |
| 全国シェア | 約0.028% | — | — |
| 推計商業人口(買物人口) | 35,913人 | — | — |
| 卸売・小売業事業所数(21M4W) | 230事業所 | 42,874事業所 | 1,228,968事業所 |
| 飲食店事業所数(21M4W) | 101店舗 | 17,216事業所 | 499,193事業所 |
| 飲食店事業所数(14M4W) | 158事業所 | 22,041事業所 | 619,711事業所 |
| 生活関連サービス業事業所数(21M4W) | 83事業所 | 17,690事業所 | 436,687事業所 |
| 美容・理容関連事業所数(N78・21M4W) | 61事業所 | 13,004事業所 | 325,730事業所 |
| フィットネスクラブ(N8048・21M4W) | 2施設 | 388施設 | 7,565施設 |
| 平均坪単価(2023年) | 5,802円 | — | — |
| 平均坪単価(2024年) | 11,033円 | — | — |
| 平均坪単価(2025年) | 8,016円 | — | — |
| 平均坪単価(2026年・直近1年) | 11,309円(最高15,959円・最低4,435円) | — | — |
※ 年間小売販売額の万円原値:商圏内3,793,907万円・千葉県592,056,600万円・全国13,325,745,700万円。テナント賃料は飲食店ドットコム(蘇我駅・各年別)より。
エリアマーケティング三大人口の比較分析
このセクションで分かること:夜間人口・昼間人口・商業人口(買物人口)の3指標の比較から見えてくる、蘇我駅商圏の本質的な性格とビジネスポテンシャル。出店戦略の骨格を形成する最重要分析です。
蘇我駅の商業人口(買物人口)は夜間人口の1.53倍・35,913人に達します。これは「地域型(1〜2倍)の上端、周辺集客型(2〜5倍)に迫る水準」に分類されます。来街倍率1.53倍という数値は「居住者以外の外部来街者・昼間就業者・大型商業施設目的の広域来訪者が地域の購買力の約35%超を上乗せしている」ことを示し、蘇我駅東側に展開するハーバーシティ蘇我(アリオ蘇我・ホームズ蘇我・フェスティバルウォーク蘇我・フクダ電子アリーナ)がその購買力の呼び水となっています。同じ千葉市内でも、千葉駅(広域集客型ターミナル・来街倍率は蘇我を大幅上回る)や海浜幕張(オフィス・コンベンション型)とは全く異なり、蘇我は「大型商業集積+スポーツ・エンタメ+工業・物流就業の3軸が重なる特異な商圏構造」を持ちます。昼夜比(昼間人口÷夜間人口)は1.19倍で、1万2千人以上の昼間純流入があります。これはビジネス・工場勤務・物流系勤務の就業者が平日昼間の商圏に加わることを意味し、「平日ランチ・テイクアウト・帰宅途中夕食需要」という就業者消費が商圏の安定した収益柱となりえることを示しています。
📊 エリアマーケティング三大人口 比較表(蘇我駅1km圏)
| 指標 | 数値 | 意味・解釈 |
|---|---|---|
| ① 夜間人口(居住人口・15M4W) | 23,473人 | 45〜49歳壮年就業者・単身1人世帯54.2%主体。大衆消費型定住層 |
| ② 昼間人口(流入人口・15M4W) | 28,027人 | 工場・物流・商業就業者が平日昼間に大量流入。昼間消費が旺盛 |
| ③ 商業人口(買物人口・21M4W) | 35,913人 | 夜間人口の1.53倍。ハーバーシティ蘇我来訪者・広域消費者が購買を牽引 |
| 来街倍率(商業人口÷夜間人口)【最重要】 | 1.53倍 | 【地域型上端〜周辺集客型】外部来街者が購買力の約35%超を担う。飲食・小売・サービスが揃って恩恵を受ける商圏 |
| 購買集中度(商業人口÷昼間人口) | 1.28倍 | 昼間在圏者1人当たり1.28人分の購買力。外部目的来街者(買い物目的の専用来訪層)が一定数存在 |
| 昼夜比(昼間人口÷夜間人口) | 1.19倍 | 昼間人口が夜間を約19%上回る。平日就業者流入型。ランチ・テイクアウト需要が厚い |
※ 来街倍率 = 35,913(21M4W)÷ 23,473(15M4W)= 1.530 ≒ 1.53倍。購買集中度 = 35,913(21M4W)÷ 28,027(15M4W)= 1.281 ≒ 1.28倍。昼夜比 = 28,027(15M4W)÷ 23,473(15M4W)= 1.194 ≒ 1.19倍。
📌 三大人口分析から読み解く出店インサイト:「ハーバーシティ蘇我との共存」が蘇我出店の肝
蘇我駅商圏で出店・テナント物件を検討する際に最初に理解すべきは、「ハーバーシティ蘇我(アリオ蘇我・ホームズ蘇我・フェスティバルウォーク蘇我・スポーツ公園)という大型商業集積と『戦う』のではなく、その集客力を『活用する』立地・業態戦略が成功の鍵」という視点です。ハーバーシティ蘇我は大型SC業態が集積しているため、駅周辺の路面テナント・賃貸店舗においては「SCには入りにくい個性派・地域密着・専門特化型」の差別化業態こそが最も空白を埋めるポテンシャルを持ちます。具体的には、地元常連客を育てるこだわりの地域飲食店(ランチ専門・居酒屋・ラーメン・定食)、昼間就業者向けのテイクアウト弁当・惣菜、JAPAN JAM(年間13万人超来場)・フクダ電子アリーナ(ジェフユナイテッド市原・千葉のホーム)来場者を取り込むイベント前後の飲食・物販、そして単身1人世帯7,091世帯が生み出す「個食・時短・手軽消費」への対応業態が有望です。蘇我駅東口地区再開発が本格化する前の今が、好立地物件を適正賃料で確保する「出店ウィンドウ」と位置付けられます。
産業別事業所数と就業構造
このセクションで分かること:蘇我駅商圏で働く就業者の産業別内訳と事業所の業種構成。昼間就業者をターゲットにした出店業態の需要分析と競合環境の把握に活用できるデータです。
データによると、蘇我駅商圏の第2次・3次産業従業者数は18,471人(14M4W)です。産業構造を見ると第3次産業従業者が12,425人(全体の約67.3%)と最大で、第2次産業が4,294人(23.2%)、第1次産業が0人となっています。この第2次産業(製造業・建設業)比率23.2%という数値は、全国平均(約21.2%)を上回り、蘇我エリアに集積する工場・製造系・物流倉庫の就業者が多いという産業立地の特性を反映しています。業種別に昼間就業者数を分解すると、最大の就業者数を誇るのが運輸業・郵便業(3,288人)で、これに次ぐ卸売・小売業(2,643人)、製造業(2,703人)、建設業(1,591人)、宿泊・飲食サービス業(1,806人)、医療・福祉(1,683人)の順となっています。
運輸業・郵便業の昼間就業者が3,288人と突出して多い点は蘇我商圏の最大の特異点です。これは千葉港に近い蘇我エリアの地理的特性(港湾・物流・倉庫ゾーンが隣接)と、JFEスチール(旧川崎製鉄・旧NKK)千葉製鉄所跡地(後のハーバーシティ蘇我)周辺に集積する物流・製造・サプライチェーン系の就業者を反映しています。運輸・物流系就業者3,288人は、早朝・深夜・シフト勤務の多い業種であり、24時間型・早朝営業型の飲食店・弁当・コンビニ・ファストフードへの潜在需要として機能します。教育・学習支援業(43事業所・推計就業者482人)は生徒・学生数2,765人(15M4W)という需要基盤と合致しており、学習塾・英語・プログラミング・受験対策の出店余地が一定程度あります。不動産業・物品賃貸業の事業所数81(14M4W)は、蘇我エリアでの居抜き物件・貸店舗・テナント情報を扱う業者が一定数存在しており、物件探しの情報網が充実していることを示しています。
🏭 産業別昼間就業者数・事業所数(商圏内)
| 業種 | 昼間就業者数(14M4W) | 事業所数(14M4W) | 出店への示唆 |
|---|---|---|---|
| H_運輸業・郵便業 | 3,288人 | 29事業所 | 最多。早朝・深夜・シフト勤務。24時間型・弁当・テイクアウト需要が筆頭 |
| I_卸売業・小売業 | 2,643人 | 262事業所 | 小売従業者のランチ・デイタイム消費が厚い。競合意識した差別化が必要 |
| E_製造業 | 2,703人 | 29事業所 | 工場系就業者。コスパ重視・ボリューム重視ランチ・居酒屋需要 |
| P_医療・福祉 | 1,683人 | 94事業所 | 医療従業者の日常消費需要。調剤薬局・軽食・テイクアウト |
| M_宿泊業・飲食サービス業 | 1,806人 | 171事業所(14M4W) | 飲食158店舗(14M4W)。高密度集積。独自性・専門性による差別化が勝負 |
| D_建設業 | 1,591人 | 99事業所 | 建設系就業者の日常消費。昼食・資材用品・工具ショップ |
| O_教育・学習支援業 | 482人 | 43事業所 | 学習塾・英語・プログラミング・受験対策 |
| K_不動産業・物品賃貸業 | 357人 | 81事業所 | テナント・居抜き物件情報が流通。出店サポート拠点多い |
※ 就業者数は推計昼間人口内訳(14M4W)、事業所数は14M4Wデータより。医療施設は病院1・一般診療所21・歯科診療所14(14M4W)。
将来人口と出店戦略の方向性
このセクションで分かること:蘇我駅商圏の2025〜2050年の人口推移・高齢化率の変化。5〜30年スパンでの出店・業態選択の中長期的リスクと機会、テナント長期契約の判断材料を提供します。
データによると、蘇我駅商圏の将来人口推計は現状からやや増加した後、中長期的に緩やかな変動を示します。2020年国勢調査基準(22,288人・年齢3区分合計)から将来推計を見ると、2025年:22,909人→2030年:23,284人→2035年:23,607人→2040年:23,833人→2045年:23,824人→2050年:23,704人と推移します。注目すべきは、2035年まで人口が増加傾向を示している点で、これは千葉市全体の人口増加(100万都市達成目前)と蘇我エリアへのマンション建設ラッシュによる流入人口増が反映されています。日本経済新聞が「最後の100万都市」と報じる千葉市の成長が、蘇我エリアの人口動態にも好影響を与えている点は、テナント長期契約(5〜10年)を検討する出店者にとって重要なプラス材料です。
高齢化については、現在の約19.4%(65歳以上4,325人)から将来推計を見ると、65歳以上人口は2025年:4,666人→2030年:5,215人→2035年:5,920人→2040年:6,868人→2045年:7,227人→2050年:7,579人と着実に増加します。高齢化率は2040年代に約29〜32%に達する見込みで、現在は「現役世代主体の就業・大衆消費型」の商圏が、将来は「高齢者比率が高まり、医療・介護・健康関連需要が拡大する」人口ステージへ転換していきます。一方で15〜64歳人口は2025年:15,938人→2035年:15,636人→2040年:14,928人と比較的ゆっくりとした減少にとどまり、2040年でも約14,900人という厚い現役世代基盤が維持されます。15歳未満人口の推移は2025年:2,303人→2030年:2,191人→2035年:2,050人と緩やかに減少しますが、学習塾・習い事の需要を支える子ども層の基盤は一定程度維持されます。千葉市基本計画(2023〜2032年度)では蘇我を「スポーツ・文化・産業の複合拠点」として継続整備する方針を示しており、2026〜2028年度の第2次実施計画での施策展開が人口下支えと商業活性化に寄与することが期待されます。
📈 将来人口推移(商圏内・各年次推計)
| 年次 | 総人口(推計) | 15歳未満 | 15-64歳 | 65歳以上 | 高齢化率 | 出店戦略の方向性 |
|---|---|---|---|---|---|---|
| 2020年(基準) | 22,288人 | 2,438 | 15,525 | 4,325 | 19.4% | 単身就業者・壮年層主体。大衆消費・テイクアウト全盛 |
| 2025年 | 22,909人 | 2,303 | 15,938 | 4,666 | 20.4% | 再開発機運・千葉市100万都市到達直前。テナント出店好機 |
| 2030年 | 23,284人 | 2,191 | 15,877 | 5,215 | 22.4% | 高齢化加速。健康・フィットネス・シニア外食需要増 |
| 2035年(人口ピーク) | 23,607人 | 2,050 | 15,636 | 5,920 | 25.1% | 推計上ほぼピーク。東口再開発完成期と重なる好機 |
| 2040年 | 23,833人 | 2,036 | 14,928 | 6,868 | 28.8% | 高齢化率29%超。介護・医療・配食需要本格化 |
| 2045年 | 23,824人 | 2,003 | 14,593 | 7,227 | 30.3% | 高齢化30%超。医療隣接サービス・地域密着型 |
| 2050年 | 23,704人 | 1,932 | 14,192 | 7,579 | 32.0% | 介護・訪問・シニア向け生活密着型が最重要 |
※ 将来推計人口(各年次M4W)より。高齢化率は65歳以上÷総人口で算出。参考:千葉市基本計画(2023〜2032年度)・千葉市推計人口。
🎯 出店戦略の方向性:「就業者消費×大型商業集積との共存×再開発期待×高齢化進展」の四角形を制する業態選択
蘇我駅周辺への出店・テナント物件選定を検討する場合、「今(2026〜2030年)」と「将来(2030〜2040年)」で戦略を分けて考えることが重要です。【今の推奨業態】①ランチ・テイクアウト・弁当(運輸・物流・工場系就業者3,288人を直撃):早朝〜昼間〜夕方のシフト多様な就業者に向けた300〜800円台のボリューム重視・コスパ志向の食事需要が最も厚い。②居酒屋・焼き鳥・串揚げ・ラーメン(1人世帯7,091・単身男性多い商圏):男性就業者の帰宅前消費需要。夜の時間帯に圧倒的な底力がある業態。③美容室・ヘアサロン(N78が61事業所・需要も旺盛):競合はあるが単身就業者7,091世帯という厚い客層基盤。価格帯の棲み分けで十分差別化可能。④フィットネス・スポーツジム・ヨガ(2施設・需要に対し明確な供給不足):45〜49歳が最多層・就業者が多い商圏での健康需要。⑤クリニック・調剤薬局:医療21診療所・歯科14診療所という充実した医療集積。隣接調剤薬局は需要安定。⑥学習塾・子ども向け習い事:教育費支出(消費データより)と生徒・学生2,765人という需要基盤。【将来推奨業態(2035年以降)】⑦シニア向け地域密着飲食・配食・見守りサービス:2040年に高齢化率28.8%へ。就業者主体商圏から高齢者主体商圏への転換に備えた業態ピボットの先行投資が有効。
消費支出データ分析
このセクションで分かること:蘇我駅商圏の推計消費支出の費目別内訳と1世帯当たりの支出額。「どの費目に、どの程度の金額が使われているか」を世帯単位で把握することで、出店業態の需要の厚みをより直感的に評価できます。
データによると、蘇我駅商圏の消費支出データ(23M4W)の分母として、年収8区分合計の13,091世帯を使用します。費目別の1世帯当たり年間支出額を算出すると、食料合計:約75.3万円/年(月約6.3万円)、外食合計:約20.0万円/年(月約1.7万円)、住居合計:約28.1万円/年(月約2.3万円)、交通・通信:約33.4万円/年(月約2.8万円)、教養娯楽:約27.9万円/年(月約2.3万円)、保健医療:約11.3万円/年(月約0.9万円)、教育:約4.3万円/年(月約0.4万円)、その他の消費支出:約41.8万円/年(月約3.5万円)となっています。
最も注目すべき項目が外食合計が月約1.7万円(年20.0万円)という高水準で、これは単身世帯54.2%・運輸物流系就業者が多いという商圏特性から、自炊頻度が低く外食・テイクアウトへの依存度が高いことを反映しています。食料合計75.3万円/年は全国平均(月約7万円台)をやや下回る水準ですが、外食比率(外食÷食料合計 = 20.0÷75.3 = 約26.6%)は全国平均(約18〜22%)を上回っており、「家で食べるより外で買う・食べる」という消費行動が蘇我の食消費の特徴です。その他の消費支出が月約3.5万円(年41.8万円)という高水準は、単身就業者の交際費・交通費・サービス消費の厚みを反映しています。教育費(月0.4万円・年4.3万円)は全国平均(月約0.7万円)を下回っており、子育てファミリーの比率がいずみ中央駅等の高所得住宅地型と比べて相対的に低い蘇我の商圏特性と整合しています。交通・通信費が月約2.8万円と相対的に抑制的な水準にある点は、東京方面への長距離通勤者より地元就業者・近距離通勤者が多いことと整合しています。
📊 消費支出費目別 1世帯当たり年間・月間推計(蘇我駅1km商圏・13,091世帯)
※ 分母:年収8区分合計世帯数 13,091世帯(23M4W)。出典:消費支出データ(23M4W)。1世帯・年(万円)=合計額(千円)÷世帯数÷10で算出。
| 費目 | 合計額(千円) | 1世帯・年(万円) | 1世帯・月(千円) | 出店業態への示唆 |
|---|---|---|---|---|
| 食料合計 | 9,863,491 | 75.3万円 | 62.8千円 | 惣菜・テイクアウト・地域飲食店の日常需要大 |
| うち外食合計 | 2,614,479 | 20.0万円 | 16.7千円 | 外食比率26.6%(全国平均超)。単身・就業者の外食依存度高い |
| 住居合計 | 3,675,747 | 28.1万円 | 23.4千円 | マンション・アパート賃料中心。リフォーム需要も |
| 光熱・水道合計 | 2,193,480 | 16.8万円 | 14.0千円 | — |
| 家具・家事用品合計 | 1,140,985 | 8.7万円 | 7.3千円 | — |
| 被服・履物合計 | 1,236,003 | 9.4万円 | 7.9千円 | ワークウェア・ユニフォーム系需要も一定 |
| 保健医療合計 | 1,473,649 | 11.3万円 | 9.4千円 | クリニック・調剤薬局・ドラッグストア |
| 交通・通信合計 | 4,375,102 | 33.4万円 | 27.8千円 | 地元就業・近距離通勤中心。帰宅途中テイクアウト・コンビニ消費大 |
| 教育 | 562,982 | 4.3万円 | 3.6千円 | 全国平均比やや低水準。子育て世帯比率が相対的に低いことと整合 |
| 教養娯楽合計 | 3,652,043 | 27.9万円 | 23.2千円 | JAPAN JAM・フクアリ観戦・スポーツ・趣味消費が後押し。フィットネス・エンタメ系出店余地大 |
| その他の消費支出合計 | 5,476,295 | 41.8万円 | 34.8千円 | 美容・理容・交際費。単身就業者の「可処分消費」が厚い |
💡 消費支出分析から見えるテナント出店の勝ちパターン
1世帯あたりの消費支出から見えてくる蘇我商圏の「消費の3大エンジン」は、①食料・外食(75.3万円+20.0万円/年)=外食比率26.6%という高さが示す「毎日外で食べる・買う」就業者文化、②その他消費支出(41.8万円/年)=単身就業者の美容・交際・サービス消費の厚み、③教養娯楽(27.9万円/年)=JAPAN JAM・フクアリ観戦等のスポーツ・エンタメ消費が地域のライフスタイルに根付いていることです。蘇我駅周辺の店舗物件・テナント物件を活用する場合、「居酒屋・焼鳥・ラーメン・定食等の夜間大衆飲食(帰宅前単身就業者需要)・テイクアウト弁当・惣菜(昼間の物流・工場勤務者需要)・美容室(61事業所あるが需要の絶対量も大)・フィットネス・ヨガ(2施設・供給不足傾向)・クリニック・調剤薬局(医療21+歯科14の集積地周辺)」の業態が最も商圏特性と噛み合うと結論付けられます。
💡 商圏データを見て出店イメージが湧いてきた方へ
ここまでの商圏・人口・年収・消費データから、蘇我駅エリアでの出店イメージが具体化してきた方は、次のステップとして「実際の店舗物件・テナント物件」と「補助金活用」をぜひご相談ください。弊社提携不動産会社が物件をご提案し、弊社が立地・商圏の観点から判断材料や補助金活用のサポートをご提供します。
※ 公式LINEから無料でご相談(一部、レポートサービス等は有料)いただけます
💰 蘇我駅エリアで出店・開業する際に使える補助金
蘇我駅周辺(千葉県千葉市中央区)での出店・開業には、国・千葉県・千葉市それぞれの補助金・助成金を組み合わせることで、初期費用を大幅に抑えられる可能性があります。補助金は年度ごとに内容が変わるため、最新情報は必ず公式窓口で確認してください。
🏛️ 国の補助金(全国共通)
小規模事業者向けの販路開拓支援として小規模事業者持続化補助金が代表的です。創業間もない事業者向けの枠も設けられています。また、省力化・デジタル化に関する補助金など、様々な種類の補助金があります。
→ 最新情報:中小企業庁 事業者向け支援施策について
🏢 千葉県の補助金
創業者向け・中小企業向けの補助金が複数用意されています。千葉県産業振興センターでの相談(無料)を活用することで、自社に合った補助金を効率よく探すことができます。
→ 最新情報:千葉県 中小企業支援
/公益財団法人 千葉県産業振興センター
🌆 千葉市の補助金(蘇我駅エリアに最も関連)
千葉市では創業支援・商業振興に関する助成制度が用意されています。特に注目すべきは「千葉市商店街空き店舗開業支援事業」で、市内の商店街にある空き店舗での開業に対し、開業にかかる経費の一部が補助されます(申請前に事前相談が必須)。蘇我駅周辺は千葉市中央区の蘇我副都心・複合拠点エリアとして位置づけられており、この制度の活用余地があります。事前相談を行うことが条件となる制度もあるため、早めの確認が重要です。
→ 最新情報:千葉市 商工業/千葉市 JR蘇我駅周辺のまちづくり
⚠️ 補助金申請の注意点:補助金は一般的に募集(応募)期間が決まっているものが多く、全員がもらえるわけではないため、事前準備が勝負のカギです。出店を具体的に検討し始めたタイミングで、まず各窓口や専門家に相談することを強く推奨します。
よくある質問(FAQ)
Q. 蘇我駅周辺の商圏規模はどのくらいですか?
A. データによると、蘇我駅半径1km圏の夜間人口(15M4W)は23,473人、国勢調査2020年の人口総数(20M4W)は24,690人です。1日平均乗車人員は11,730人(2024年度・JR東日本公式データ)で、乗降換算約23,460人、JR京葉線全駅中6位です。昼間人口は28,027人(昼夜比1.19倍)と夜間人口を約4,554人上回る昼間流入型商圏です。年間小売販売額は約379億円(3,793,907万円・21M4W)、推計商業人口(買物人口)は35,913人と夜間人口の約1.53倍。来街倍率1.53倍の「地域型上端〜周辺集客型商圏」で、ハーバーシティ蘇我(アリオ蘇我・フェスティバルウォーク蘇我等)という大型商業集積が購買力を引き寄せている構造です。テナント賃料は飲食店ドットコムによると平均坪単価11,309円(2026年直近1年間・最高15,959円・最低4,435円)と幅広い規模の出店ニーズに対応できます。
Q. 蘇我駅周辺で新規出店・開業するには何から始めればよいですか?
A. まず①「単身1人世帯54.2%・運輸物流系就業者が多い大衆消費型商圏」という特性を踏まえ、「コスパ重視・量重視・個食対応」か「差別化した専門特化型」かのポジションを明確にすること。②ハーバーシティ蘇我(アリオ蘇我等大型SC)との差別化軸(路面店の個性・SCには入りにくい専門性)を設計すること。③蘇我駅東口地区市街地再開発協議会(2024年8月設立)とJAPAN JAM等の集客イベントによる地域価値上昇を意識した物件選定を行うこと。④千葉市の創業支援制度・国の補助金活用の可否を確認した上で収支計画を立てること。⑤2026年6月現在、角地10坪〜97坪超まで多彩なサイズの店舗物件・居抜き物件・事業用物件が流通している「出店しやすいタイミング」であることを認識すること、が重要です。
Q. 蘇我駅と近隣の千葉駅・海浜幕張駅・稲毛駅・木更津駅とはどう違いますか?
A. 各駅の特性を簡潔に整理すると、①千葉駅(乗降234,792人/日):千葉市最大ターミナル・百貨店・商業集積・広域集客型。最高水準の商業規模だが競合も最激烈。②海浜幕張駅(乗降104,116人/日):幕張新都心・オフィス・コンベンション型。平日ビジネス需要とイベント時の来場者需要が特徴。③蘇我駅(本記事・乗降約23,460人/日):3路線乗換・大型商業集積・スポーツ・工業・物流・再開発黎明期。単身就業者型大衆消費商圏。④稲毛駅(乗降約34,000人/日):千葉大学・住宅地型中規模商圏。若年学生と東京通勤ファミリーの混在。⑤木更津駅(乗降約23,000人/日・内房線):三井アウトレット来訪者・地方都市型。内房・君津方面の商業核。蘇我の独自性は「3路線乗換という交通利便性×ハーバーシティ蘇我という大型商業集積×JAPAN JAMという年間集客イベント×東口再開発という将来性」の4要素が重なる千葉市南部唯一の複合型立地にあります。
Q. 蘇我駅周辺の将来性・開発動向はどうなっていますか?
A. 2026年現在、蘇我駅エリアに直接関わる注目トピックが相次いでいます。①蘇我駅東口地区市街地再開発協議会(2024年8月設立):日本建設新聞(2025年10月)によると対象区域は駅前広場含め約1万㎡を想定。組合施行による本格的な再開発の機運が高まっており、令和7年5月のまちづくりアンケートでも地元の期待が可視化されています。②JAPAN JAM 2026(延べ約13万人来場):蘇我スポーツ公園が日本最大級の野外フェス会場として完全定着。年間複数の大規模イベントが「蘇我ブランド」を全国発信しています。③千葉市100万都市目前(2026年5月推計998,120人):千葉市推計人口が100万人到達目前で、蘇我エリアも新築マンション建設による流入人口増が続いています。④将来人口推計上で2035年まで人口増加が続く:2020年22,288人→2035年23,607人という推移は同時期に人口減少が進む全国多数の郊外駅と一線を画します。⑤千葉市基本計画第2次実施計画(2026〜2028年度):千葉市基本計画で蘇我を「スポーツ・文化・産業の複合拠点」として継続強化する方針が明示されています。
Q. 蘇我駅周辺で有望な出店業態はどんなものですか?
A. データと2026年の最新商業動向から、以下の業態が有望です。①ランチ・テイクアウト・弁当専門店(昼間就業者3万人超・外食比率26.6%):物流・工場・建設系就業者を狙った300〜800円台ボリューム重視業態。②居酒屋・焼き鳥・ラーメン・定食(単身1人世帯7,091・男性就業者多い):帰宅前消費の夜の時間帯に特に強い。③テイクアウト専門・デリバリー対応飲食:単身世帯の自炊回避傾向に対応。④美容室・ヘアサロン(競合61事業所あるが需要の絶対量も大):価格帯の棲み分け(低〜中単価でリピーター重視)で十分成立。⑤フィットネス・スポーツジム・ヨガ・ピラティス(現在2施設・供給不足):JAPAN JAM等スポーツ文化が根付く蘇我での需要供給ギャップ。⑥クリニック・調剤薬局(医療21診療所・歯科14診療所の集積地):高齢化が進む将来も含め需要は安定的。⑦コインランドリー・クリーニング:単身世帯54.2%という高比率は、洗濯・クリーニング系業態の最大の味方。
Q. 蘇我駅周辺の店舗物件・テナント物件の紹介はしてもらえますか?
A. 弊社は宅地建物取引業(宅建業)の免許を有しておらず、直接の物件仲介・賃貸借契約の媒介は行っておりません。ただし、蘇我駅・千葉市中央区エリアに強いテナント専門の不動産業者様と提携しており、ご希望の方には弊社提携の不動産業者様をご紹介することが可能です。商圏データをもとにした出店エリアのご相談・業態コンサルティングと組み合わせて、最適な店舗物件・テナント物件・居抜き物件・事業用物件探しをワンストップでサポートする体制を整えています。2026年6月時点では10坪〜97坪超まで多彩なサイズの物件が流通中です(飲食店ドットコムの蘇我駅テナント相場情報・平均坪単価11,309円もご参考ください)。まずは下記LINEよりお気軽にご相談ください。
商圏分析ダッシュボード(詳細データ)
本記事で紹介した各指標の詳細データ・グラフ・人口ピラミッド・地図・消費支出分析は、下記のインタラクティブ商圏分析ダッシュボードでご覧いただけます。人口・世帯・年収・商業・将来人口・消費・産業・補助金の全タブで構成されており、蘇我駅エリアへの出店・開業・テナント物件・居抜き物件・事業用物件検討に必要なデータをすべて網羅しています。
📊 インタラクティブ商圏分析
蘇我駅 商圏ダッシュボード
人口ピラミッド・年収分布・将来人口グラフ・消費支出分析・産業別マップ・補助金情報など、出店検討に必要な全データをインタラクティブに確認できます。
🔒 蘇我駅エリアのダッシュボードページは現在作成中です。下記公式LINEに登録し、エリアキーワード「蘇我駅」を入れていただければ、ダッシュボードページが公開され次第、個別にお知らせさせていただきます!
無料・会員登録不要
🏢 蘇我駅周辺エリアでの出店・開業サポートについて
蘇我駅周辺(千葉県千葉市中央区)での新規出店・増店・店舗移転・店舗開業・テナント賃貸・居抜き物件活用・事業用物件探しを検討されている方に向けて、商圏データをもとにした立地選定・出店戦略のご相談を承っています。なお、弊社は宅建業者ではないため店舗物件の直接仲介は行っておりませんが、ご希望の方には弊社提携の蘇我駅・千葉市中央区・千葉市内エリアに強いテナント専門の不動産業者様をご紹介させていただくことが可能です。
- ✅ 商圏データに基づく立地診断・エリア比較(蘇我 vs 千葉駅 vs 海浜幕張 vs 稲毛 vs 木更津 等)
- ✅ 弊社提携のテナント専門不動産業者様のご紹介(千葉市内・全国対応)
- ✅ 飲食店・居酒屋・ラーメン・テイクアウト専門店・美容室・フィットネス・クリニック・学習塾・小売店・サービス業 各業態の出店相談
- ✅ 補助金・助成金情報のご案内、専門家のご紹介
- ✅ 開業前の商圏調査・競合分析レポートの提供
- ✅ KDDI Location Analyzerを活用したリアルタイム人流・通行量データのご提供
参考情報:JR東日本「各駅の乗車人員2024年度」・ハーバーシティ蘇我公式サイト・千葉市「JR蘇我駅周辺のまちづくり」・千葉市「蘇我まちづくりアンケート(令和7年度)」・日本建設新聞「蘇我駅東口地区の再開発実現へ勉強会(2025年10月)」・JAPAN JAM公式サイト・千葉市推計人口(令和8年5月1日現在)・日本経済新聞「千葉市、最後の100万都市が視野」・千葉市基本計画(2023〜2032年度)・飲食店ドットコム「蘇我駅の賃料相場情報」
蘇我駅・千葉市中央区エリア 提携不動産会社・士業の先生 募集中!
出店・開業を検討している読者様をサポートいただける、事業用物件・テナント物件・居抜き物件を取り扱っている不動産仲介会社様、
士業の先生で協業いただける方は、弊社公式LINEからご連絡お待ちしております。
提携いただける不動産会社様、士業の先生におかれましては、
お問い合わせのあった事業者様をご紹介をさせていただきます!




コメント